Volstritas pagaliau pavertė investicijas į dividendus, o dabar Ethereum ir Solana nori jį sumažinti
„Grayscale“ liepos 17 d. SEC dokumentuose teigiama, kad „Ethereum“ ir „Solana“ investiciniai ETF fondai pavers atlygį į pinigus ir paskirstys juos akcininkams bent kartą per ketvirtį, o pasikeitimų tikimasi maždaug rugpjūčio 7 d.
„Solana“ ir „Ethereum“ yra svėrimo protokolo pakeitimai, kurie sumažintų tas pajamas šaltinyje.
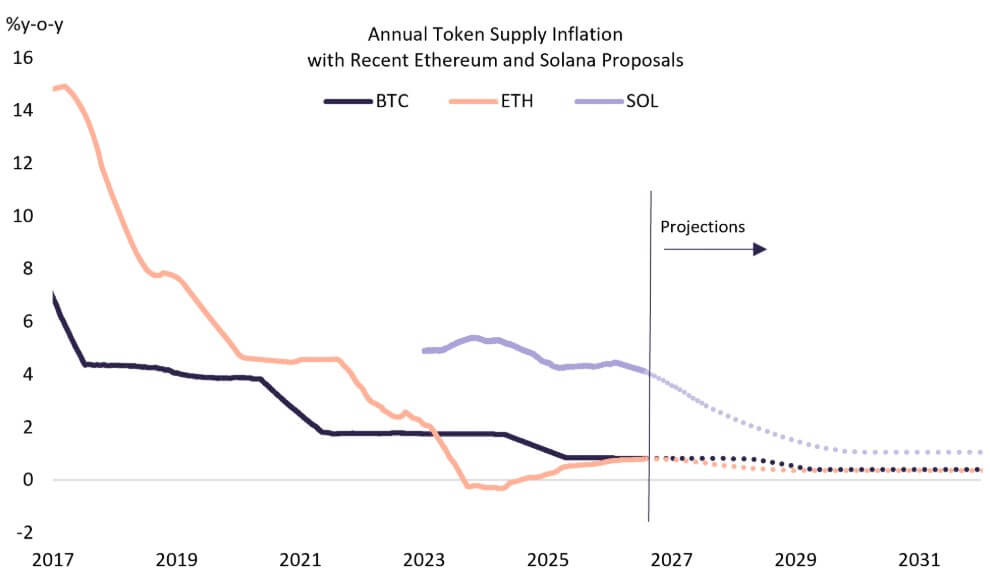
„Solana“ kūrėjai nori pakankamai paspartinti infliacijos mažinimą, kad sumažintų modeliuotą akcijų pajamingumą nuo 5,84% šiandien iki 2,25% per trejus metus. „Ethereum“ tyrėjai pateikė pasiūlymo projektą, pagal kurį būtų sunaudota didėjanti tikrintojo atlygio dalis, nes bus rizikuojama daugiau ETH.
Ethereum ir Solana pasiūlė modelius
Solana SIMD-0550 padvigubintų tinklo metinį infliacijos lygį nuo 15% iki 30%. Tai pasiekia 1,5% galutinį infliacijos lygį maždaug per 2,8 metų, o tai yra 5,7 metų ribos, kurių reikėtų pagal dabartinį tvarkaraštį.
Pagal pasiūlymo 68 % akcijų prielaidą, modeliuotas nominalus pelningumas sumažėja nuo 5,84 % šiandien iki 4,34 % pirmaisiais metais, 3,00 % antraisiais metais ir 2,25 % trečiaisiais metais.
Kompromisas yra tai, kad per šešerius metus SOL patenka į apyvartą 18,9 mln. USD mažiau, o dabartinė SOL kaina siekia maždaug 1,47 mlrd. USD, beveik 77,97 USD, o tai yra beveik 1,51 mlrd.
Pagal dabartinį tvarkaraštį investuotojas, investuojantis per tą patį trejų metų laikotarpį, sudarytų maždaug 13,15% paprasto pelno, o siūlomas grafikas nukris iki maždaug 9,89%. SOL per trejus metus reikėtų maždaug 3 % didesnio kainos padidėjimo, kad investuotojas gautų visą grąžą.
Ethereum EIP-8363, pateiktas kaip juodraštis rugpjūčio pradžioje, sudegintų vis didesnę tikrintuvo išdavimo dalį, nes padidės įnašų koeficientas, o sudegimas pasieks 100 %, kai bus apmokėta maždaug pusė ETH atsargų.
Vienas pasiūlymo autorius perspėjo, kad nuolatinis tikrintojo įtraukimas be reformos iki 2028 m. sausio mėn. gali įnešti daugiau nei 70 mln. ETH, ty daugiau nei 55 % pasiūlos. Tikslas yra neleisti tinklui mokėti vis daugiau emisijų, kad pritrauktų akcijų paketą, kai ETH jau apsaugo grandinę.
| Tinklas | Pasiūlymas | Mechanizmas | Dabartinis / modeliuojamas derlius | Galutinės būsenos tikslas | Pasiūlos šalutinis poveikis |
|---|---|---|---|---|---|
| Solana | SIMD-0550 | Dvigubai padidina metinį infliacijos lygį nuo 15% iki 30% | Šiandien 5,84 proc | 2,25% iki trejų metų | Per šešerius metus išleista 18,9 mln. mažiau SOL |
| Ethereum | EIP-8363 | Sudegina didėjančią tikrintojų išdavimo dalį, nes didėja statymas | Dabartinis ETH įdėjimo derlius skiriasi priklausomai nuo sąlygų | 100 % sutarimo ir atlygio sudeginimas, kai sumokėjus ~50 % ETH | Sulėtėja arba pašalinamas tikrintojo atlygio išdavimas, kai didėja statymas |
| Solana investuotojo poveikis | Tas pats pasiūlymas | Mažesnės statymo pajamos | ~13,15% per trejus metus pagal dabartinį tvarkaraštį | ~9,89% pagal siūlomą grafiką | Norint kompensuoti mažesnį pajamingumą, reikalingas ~3% papildomas SOL kainos padidėjimas |
| Ethereum tikrintojo poveikis | Tas pats pasiūlymas | Sumažina grynojo sutarimo atlygį | Didesnis atlygio deginimas, kuo daugiau ETH | Nulinė grynoji sutarimo emisija esant viršutinei įnašo ribai | Neskatina pernelyg didelio tikrintojo augimo |
Ekonominis argumentas dėl mažesnio derlingumo
Solanos pasiūlyme vietinis statymo pajamingumas yra panašus į nerizikingą palūkanų normą jos ekonomikoje.
Kai pasyvus statymas moka 5,84 proc., skolinimas, likvidumo užtikrinimas ir kita DeFi veikla turi įveikti tą ribą, kad apsimokėtų prisisiimti bet kokią papildomą riziką. Sumažinus šį pelną, kapitalas gali būti nukreiptas į kitus naudojimo būdus.
Stakingas vis dar susijęs su sumažinimo ir patvirtinimo rizika. Ethereum diskusijos dalyviai kelia tai, kad įvertintų, kaip statymas yra panašus į nerizikingą normą.
Abu tinklai bando kažką, ką tradiciniai centriniai bankai retai sujungia į vieną politikos žingsnį, sumažindami vietinę grąžos normą ir tuo pačiu sugriežtindami būsimą žetonų pasiūlą.
Investuotojai, turintys „Ethereum“ arba „Solana“ be akcijų, gauna didžiausią naudą, nes sumažėjus emisijai, jų tinklo dalis yra mažesnė. Abu pasiūlymai taip pat palengvina „Ethereum“ ir „Solana“ prekybą dėl trūkumo, todėl jų investicijų žingsnis priartėja prie „Bitcoin“ tiekimo istorijos.
Solanos modeliavimas rodo pagreitintą grafiką, kai pirmaisiais metais į nepelningą teritoriją įstumiami 2 papildomi tikrintuvai, antraisiais – 13, o trečiaisiais – 30 iš 738 modeliuotų tikrintuvų.
„Ethereum“ diskusijos kelia didesnį susirūpinimą dėl mažesnių individualių tikrintojų, nes stambūs saugotojai ir investicinės bendrovės gali paskirstyti fiksuotas išlaidas daug daugiau ETH ir dažnai uždirbti pajamas kitur. Ši rizika išlieka gyvu, neišspręstu ginču Ethereum forumuose.
Grayscale platinimo sistema standartizuoja, kaip greitai bet kokios esamos pajamos pasiekia tarpininkavimo sąskaitą, todėl mažėjantis protokolo lygio atlygis galiausiai reiškia mažėjantį paskirstytiną fondą.
| Grupė | Tikėtinas poveikis | Kodėl |
|---|---|---|
| ETH/SOL nestatantys laikikliai | Nauda | Mažesnė emisija reiškia mažesnį praskiedimą, neatsisakant pajamų, kurių jie neuždirbo |
| Pasyvūs stakeriai | Prarasti pajamas | Protokolo lygio atlygio fondas susitraukia |
| ETF akcininkai | Gaukite mažesnius grynųjų pinigų paskirstymus | „Greyscale“ sistema perneša atlygį, todėl mažesnis atlygis reiškia mažiau paskirstytų pajamų |
| Validatoriai | Margininis slėgis | Mažesni operatoriai yra labiau pažeidžiami, nes fiksuotos išlaidos paskirstomos mažesniam kapitalui |
| DeFi skolininkai ir likvidumo teikėjai | Galima nauda | Mažesnis pajamingumas sumažina kliūčių rizikuoti kitur |
| Žetoniniai buliai | Naratyvinė nauda | ETH ir SOL tampa lengviau suderinti su stygiumi, o ne dėl pelno |
Jaučio ir lokio atvejis, kad mokėjo mažiau
„Ethereum“ kūrėjai pripažino, kad pinigų politikos pokyčius tampa sunkiau priimti, nes vis daugiau įmonių gauna pajamas, remdamosi pajamomis. Vienas Ethereum EIP diskusijos dalyvis konkrečiai įvardijo statymo protokolus, DeFi platformas ir ETF kaip įmones, kurios gali prarasti dėl mažesnės emisijos.
Turto valdytojai, dabar renkantys mokesčius už investicinius produktus, turi vis didesnį finansinį susidomėjimą, kaip nustatomi tikrintojo atlygiai, lygiai taip pat, kaip obligacijų savininkams rūpi centrinio banko sprendimai dėl palūkanų normos.
Bulių atvejis yra tas, kad rinkos kainos sumažino praskiedimą greičiau ir patvariau nei sumažina prarastą pajamingumą, panašiai kaip Bitcoin trūkumo istorija klestėjo nemokant jokio pajamingumo.
ETF paskirstymai laikui bėgant mažėja, o žetonų įvertinimas sudaro skirtumą bendrai grąžai, o Ethereum ir Solana renkasi aiškesnį trūkumo pasakojimą, papildydami esamą statymo įrodymą.
Dėl meškos atvejo investuotojai mažesnį atlygį traktuoja taip, kaip atrodo: atlyginimų sumažinimas, nes grynieji pinigai ir trumpalaikiai iždo fondai ir toliau siūlo konkurencingą pajamingumą su mažesne rizika.
| Scenarijus | Į ką investuotojai kreipia dėmesį | ETF platinimo poveikis | Validatoriaus poveikis | Kainos reikšmė |
|---|---|---|---|---|
| Jaučio atvejis | Mažesnis praskiedimas ir stipresnis trūkumo pasakojimas | Paskirstymai mažėja, bet simbolinis pabrangimas kompensuoja prarastas pajamas | Tinklas išlieka saugus, nepaisant mažesnių atlygių | ETH/SOL tarifas yra didesnis, nes turtas yra mažesnis |
| Bazinis atvejis | Mišrus visos grąžos kompromisas | Paskirstymai palaipsniui mažėja | Mažesni tikrintuvai patiria spaudimą, bet didelio išėjimo šoko nėra | Kainoms reikia didesnės paklausos, kad kompensuotų mažesnį derlių |
| Meškos dėklas | Atlygio sumažinimas atrodo kaip atlyginimo sumažinimas | ETF pajamų žingsnis susilpnėja | Ribiniai tikrintojai ir pavieniai žaidėjai atsitraukia pirmiausia | Priemoka už trūkumą negali kompensuoti pajamų praradimo |
| Politinė-ekonominė rizika | Įmonės gina pajamas | Turto valdytojai ir statymo protokolai priešinasi mažinimui | Diskusijos dėl valdymo lėto įgyvendinimo | Pasiūlymai praskiedžiami, atidedami arba atmetami |
ETF produktai praranda dalį savo žingsnio, tikrintuvai su mažomis maržomis pirmiausia atsitraukia, o priemoka dėl trūkumo, kuria tikimasi protokolai, niekada neužauga pakankamai didelės, kad kompensuotų prarastas pajamas.
Ethereum ir Solana lažinasi dėl stygiaus, o ne dėl pajamingumo. Šis statymas priklauso nuo to, ko protokolo atnaujinimas negali kontroliuoti: kiek investuotojai nusprendžia, kad vien trūkumas yra vertas.