Siūlomos stabilios monetos taisyklės gali garantuoti jūsų dolerį ir priversti laukti savaitę, kol jį išleistumėte
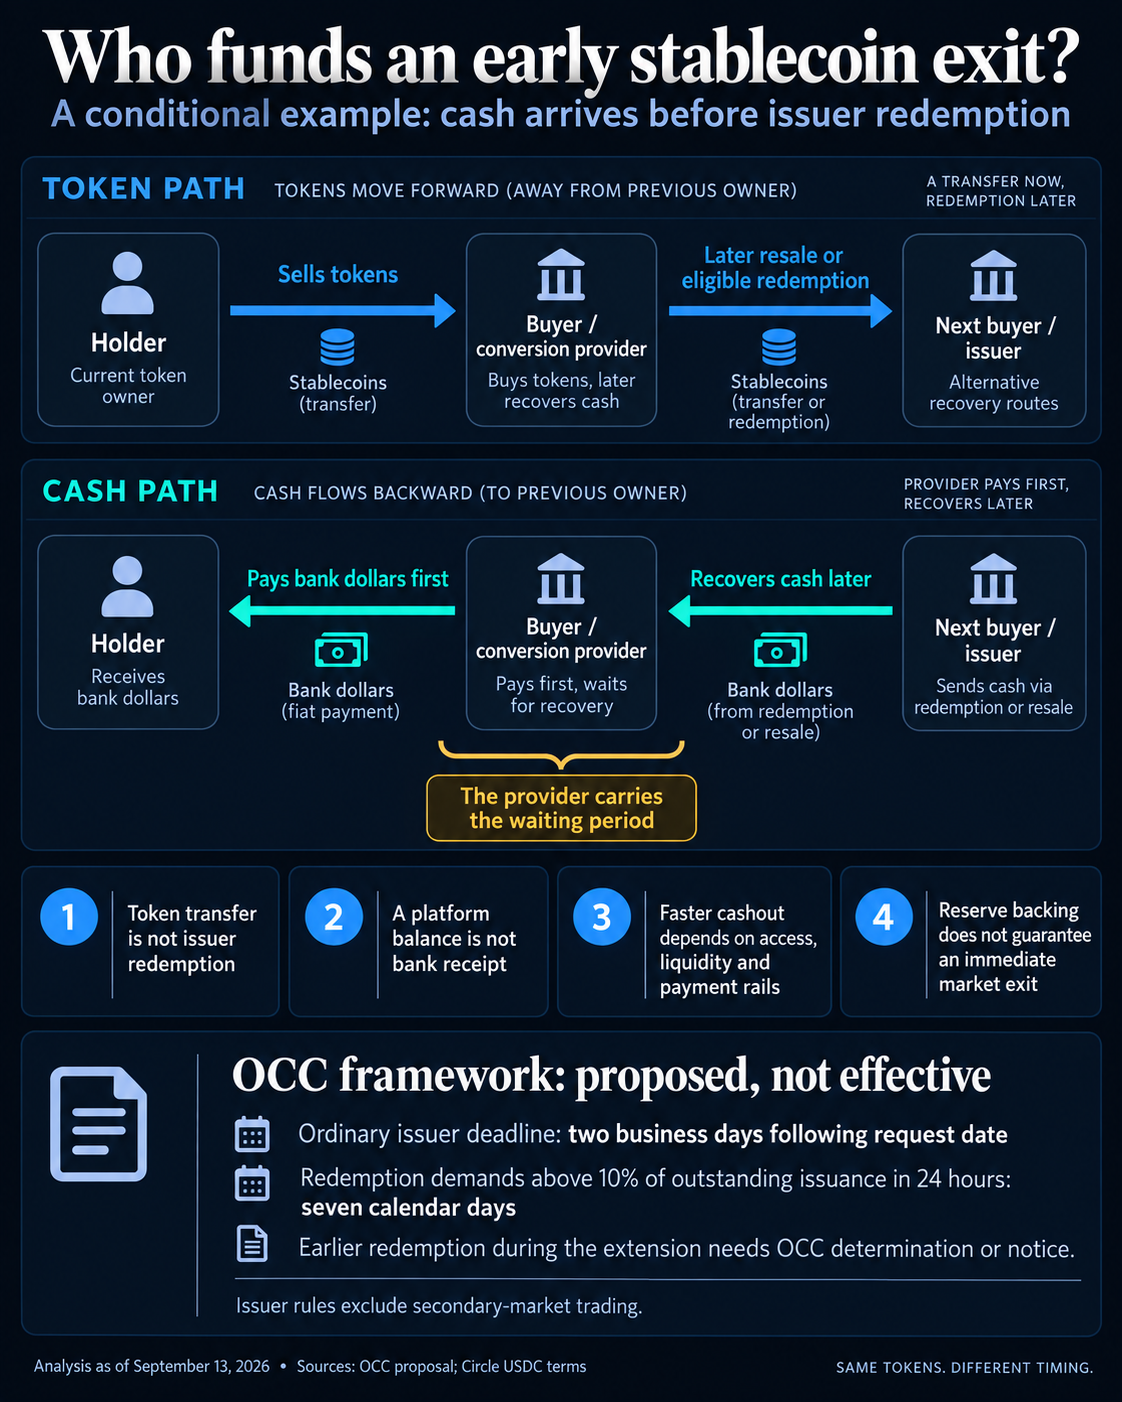
Kai stabilios monetos turėtojas gauna išleistų banko dolerių prieš emitentui išperkant žetoną, pirkėjas arba konvertavimo teikėjas finansuoja išankstinį pasitraukimą. Jei ta šalis pasilieka žetoną, ji turi palaukti, kol bus perparduota arba išpirkta, kad atgautų pinigus.
Valiutos kontrolieriaus biuro siūloma išpirkimo sistema galėtų suteikti emitentui laiko tvarkingai parduoti atsargas, o prekyba antrinėje rinkoje galėtų tęstis.
Rugsėjo 4 d. Federalinio rezervo darbuotojų analizė išaiškina problemą, atskirdama visą parą veikiančią blokų grandinės mokėjimo funkciją nuo konvertavimo į banko dolerius. Jo autoriai išpirkimo terminus apibūdina kaip nenuspėtus.
Namų ūkiams ir įmonėms kyla praktinis klausimas, kas nutinka nuo žetono pervedimo iki pinigų, kuriuos jie gali išleisti per savo banką, gavimo.
Ilgesnis išpirkimo langas palieka prekybą atvirą
OCC siūlomame 15.12 skirsnyje būtų nustatytas įprastas dviejų darbo dienų išpirkimo terminas nuo užklausos datos, kad būtų galima greičiau išpirkti.
Tačiau reikalavimas, viršijantis 10 % neapmokėtos emisijos vertės per vieną 24 valandų laikotarpį, automatiškai pratęstų laikotarpį iki septynių kalendorinių dienų neįvykdytiems ir vėlesniems prašymams.
Per tą pratęsimą, norint išpirkti anksčiau, reikės OCC nustatymo, kad jis galėtų veikti tvarkingai, sąžiningai ir skaidriai, arba pastebėti, kad pratęsimas nebetaikomas. OCC taip pat galėtų pratęsti laikotarpį dėl nurodytų saugos, stabilumo ar viešųjų interesų priežasčių.
Agentūra teigia, kad nuostatos apima emitento išpirkimą, įskaitant subjektus, veikiančius emitento vardu, bet neapima prekybos antrinėje rinkoje. Pasiūlymas taikomas OCC jurisdikcijai priklausantiems subjektams, o jame nurodytas loginis pagrindas yra tvarkingas rezervo likvidavimas su mažesniu kainų sutrikimu dėl staigių pardavimų.
Rugsėjo 13 d. priemonė liko OCC siūlomų išdavimo sąraše, kovo 2 d., o komentavimo terminas – gegužės 1 d. Jo 2026 m. galutinio išleidimo sąraše nebuvo atitinkamos taisyklės.
Savininkui, parduodančiam prieš išpirkimą iš emitento, tiesioginis grynųjų pinigų šaltinis yra pirkėjas arba konvertavimą užbaigianti paslauga. Emitento rezervai lieka atskirti nuo sandorio grandinės, todėl parduodant pasikeičia, kas turi žetoną.
Jei paslaugų teikėjas naudoja turimus dolerius, kad sumokėtų išeinančiam savininkui ir pasilieka įgytus žetonus, jis iškeitė grynuosius pinigus į turtą, kurį turi laikyti, perparduoti arba išpirkti. Jei jis perparduoda kitam norinčiam pirkėjui, ekspozicija vėl pasikeičia. Jei jis laukia, kol emitentas išpirks, jo grynieji pinigai išlieka per tą laikotarpį.
Štai kodėl emitento delsimas neturi virsti tokiu pat ilgu kliento delsimu. Teikėjas, turintis grynųjų pinigų ir norinčių sandorio šalių, galėtų toliau siūlyti konvertavimą. Klientui tiltas gali būti beveik nematomas: žetonas išeina, o banko mokėjimas ateina anksčiau nei emitentas sumoka paslaugų teikėjui.
Dėl ilgesnio intervalo gali prireikti didesnio finansavimo tam pačiam išmokėjimo tempui arba sumažinti paslaugų teikėjo norą turėti papildomų žetonų, o kainos ir mokesčiai gali reaguoti.
Šis mechanizmas paaiškina, kur vyksta laukimo ekspozicija, kai pavyksta anksčiau išeiti.
Išpirkimo teisei vis tiek reikia prieigos kelio
„Circle“ USDC sąlygos, skirtos ne Europos ekonominės erdvės turėtojams, atskiria žetonų nuosavybę nuo tiesioginės išpirkimo prieigos. Pagal sąlygas būtina turėti tinkamos būsenos „Circle Mint“ paskyrą. USDC gavęs turėtojas įgyja sąlyginę išpirkimo teisę, tačiau turėdamas vien tik žetoną, tas tiesioginis maršrutas iš karto nepasiekiamas.
Tomis pačiomis sąlygomis, atsižvelgiant į sąlygas, taikomus įstatymus ir mokesčius, išperkamas vienas doleris už USDC. Jie negarantuoja, kad trečiųjų šalių platformos USDC kotiruos už vieną dolerį.
Išdavėjo sutartinė konvertavimo vertė ir pirkėjo vykdoma kaina atsako į skirtingus klausimus.
Platformą naudojančiam savininkui atitinkama seka apima prieigą prie tos platformos, konvertavimą už prieinamą kainą ir galutinį mokėjimą į banko sąskaitą. Sėkmė viename žingsnyje nenustato kito laiko. Užbaigus žetonų sandorį, klientas gali turėti platformos likutį, kol pinigų išėmimo procesas vis dar vyksta.
Šios konkrečios Circle sąlygos aiškiai neapima EEE turėtojų ir palaiko nurodyto maršruto ne EEE analizę.
Esamuose paslaugų aprašymuose pateikiamos priežastys, dėl kurių įprastas išdavėjo apdorojimo intervalas negali nulemti kliento patirties.
„Circle“ 2025 m. 10-K formoje aprašytas institucinis įtraukimas ir dvi išpirkimo parinktys: pagrindinis išpirkimas, inicijuotas per dvi darbo dienas, ir įprastas išpirkimas, pradėtas beveik akimirksniu. Jame taip pat buvo aprašyta bankininkystės infrastruktūra su daugybe bėgių, įskaitant visą parą veikiančias lėšų srauto galimybes, jei tokios yra.
„Coinbase“ momentinio pinigų išėmimo gairėse aprašomi JAV klientai, kurie išima iš JAV dolerių arba USDC likučių į tinkamas JAV banko sąskaitas, prijungtas prie mokėjimų realiuoju laiku. Jame nurodytas 100 000 USD limitas vienai operacijai momentiniams išgryninimams iš banko ir reikalaujama tinkamo, patvirtinto mokėjimo būdo.
Bendrosiose rekomendacijose teigiama, kad momentinis pinigų išėmimas paprastai užtrunka apie 30 minučių, tačiau gali užtrukti iki 24 valandų, priklausomai nuo banko ar kortelės teikėjo. Šios platesnės laiko gairės neturėtų būti skaitomos kaip atskiras garantuotas kiekvienos RTP operacijos pristatymo laikas.
Šie maršrutai susilpnina bet kokį visuotinį teiginį, kad stabilių monetų turėtojai visada turi laukti viso emitento išpirkimo lango. Jie taip pat konkretizuoja ribas: tinkamumas, operacijos dydis ir mokėjimo tvarka yra svarbūs. Dokumentais patvirtinta paslauga gali suteikti naudingą išėjimą nenustatant neriboto pajėgumo padidėjus paklausai.
Stablecoin rezervo likvidumas ir rinkos likvidumas atlieka skirtingus darbus
Pasiūlyme taip pat numatomas tinkamas iždo vekselių atpirkimo skolinimasis siekiant paremti išpirkimą. Tai yra potencialus emitento likvidumo šaltinis kartu su likvidžiomis atsargomis, o leidimas skolintis neįsipareigoja tikrojo sandorio šalies, o pats finansavimo mechanizmas nepanaikina siūlomų išankstinio išpirkimo sąlygų per septynių dienų pratęsimą.
„Circle“ sąlygose teigiama, kad dukterinių įmonių prekybos veikla, palaikanti USDC, yra neprivaloma ir gali būti sustabdyta. Ši sąlyga susijusi su ta veikla ir palieka reikšmingą skirtumą tarp veikiančios antrinės rinkos ir pareigos visomis sąlygomis pirkti žetonus.
Įmonei, kuriai reikia banko pinigų, kol emitentas sumoka, naudingas skirtumas yra tas, ar jos konvertavimo būdas turi ir vykdomą kainą, ir mokėjimo tvarką, atitinkančią terminą. Vien tik rezervinis palaikymas negali atsakyti į šį operatyvinį klausimą, taip pat negali būti greitis, kuriuo prieigos raktas keičia blokų grandinės adresus.
Fed darbuotojų pastaboje pateikiama priežastis atskirti šias funkcijas: vertės perkėlimas ir konvertavimas į dolerius gali vykti skirtingais terminais.
Tobulėjant OCC sistemai, bet kokio galutinio išpirkimo pratęsimo sąlygos lems emitento leistiną tvarkaraštį. Ankstesnis kliento pasitraukimas priklausys nuo teikėjo noro, turimo likvidumo, tinkamumo taisyklių ir mokėjimo atsiskaitymo.
Kai tas tiltas veikia, turėtojas išeina ir kita šalis atlieka intervalą. Kai jis nepasiekiamas, vien tik patikimas palaikymas nepaankstina banko mokėjimo.