„Bitcoin“ savarankiškas saugojimas sukuria didžiulę sąnaudų pagrindo akląją zoną jūsų 2026 m. kriptovaliutų mokesčių formose
„Bitcoin“ investuotojas gali išimti monetas iš biržos, grąžinti jas į tą pačią sąskaitą ir vis tiek nepatenka į privalomą sąnaudų ataskaitų teikimą, kai tas monetas parduoda.
2026 m. JAV ataskaitiniais metais brokeris vis tiek gali būti įpareigotas pranešti apie pardavimo pajamas, o įsigijimo savikainos pateikimas išlieka savanoriškas.
Išlaidų pagrindu, įsigijimo savikaina, naudojama pelnui apskaičiuoti, tik pakeičia brokerio įsipareigojimą atlikti įprastą pervedimą tarp paties investuotojo sąskaitų. Tai sukuria praktinę takoskyrą tarp įrašo, rodančio, kiek atnešė pardavimas, ir įrašo, patvirtinančio pelno skaičiavimą.
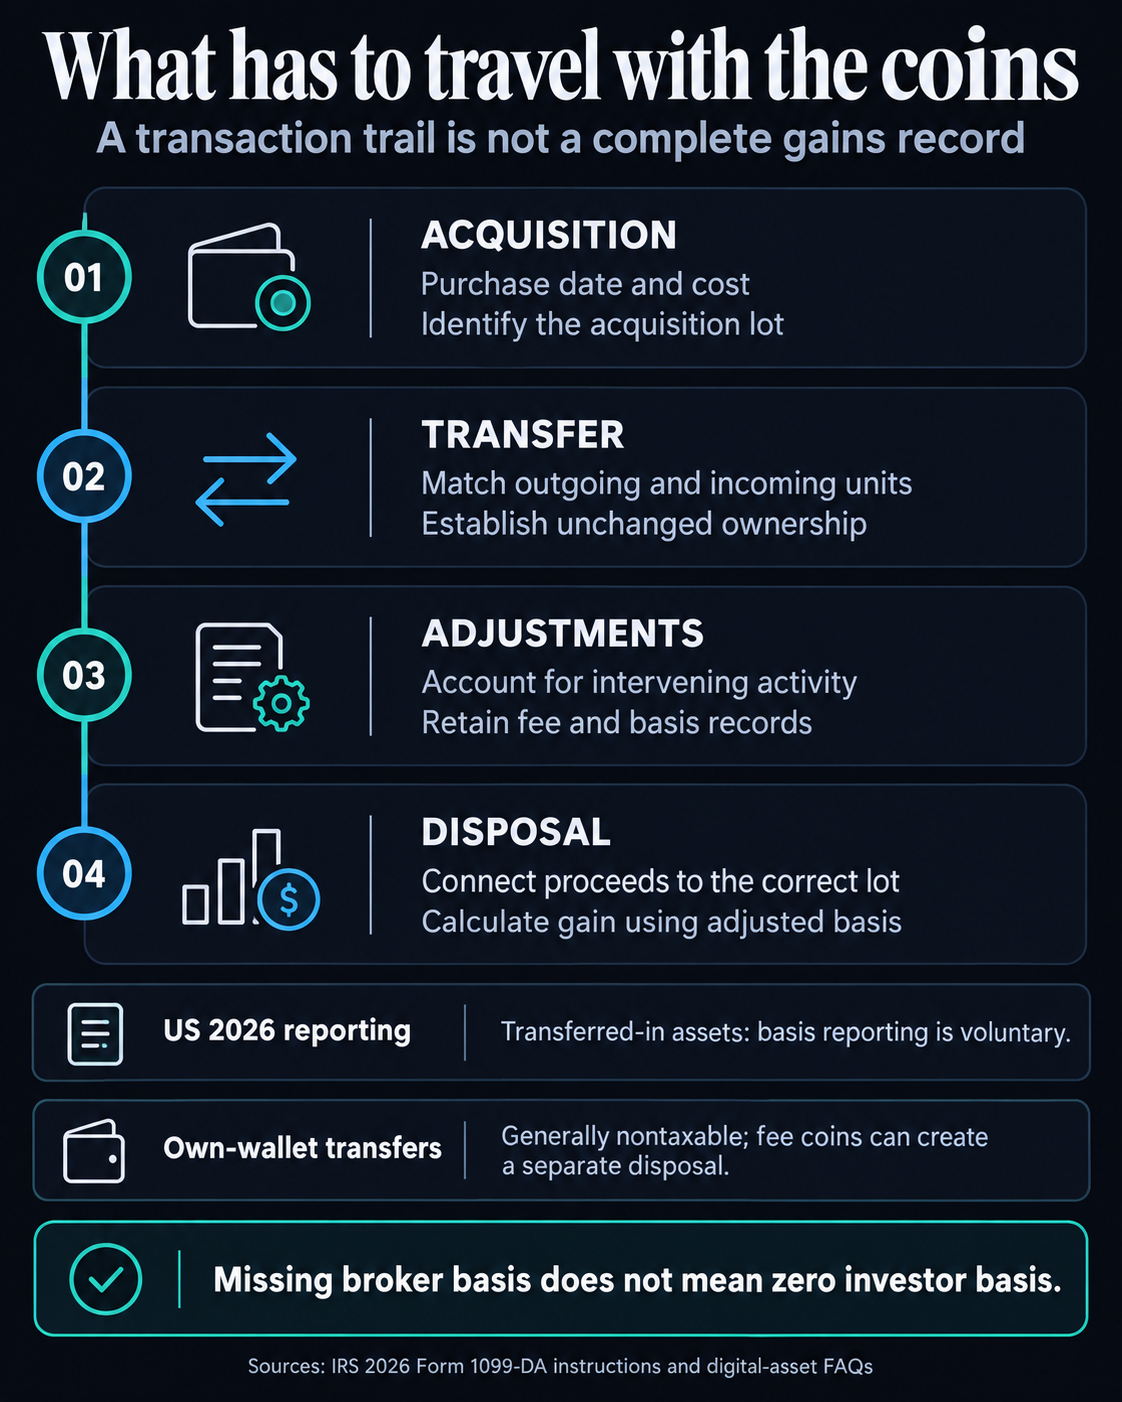
IRS 2026 m. formos 1099-DA instrukcijose ši atskirtis aiškiai nurodyta. Padengtas skaitmeninis turtas paprastai turi būti įsigytas po 2025 m. ataskaitas teikiančio brokerio saugojimo sąskaitoje ir laikomas ten iki perleidimo. Turtas, nupirktas iki 2026 m. arba perduotas brokeriui, yra nepadengtas, o bazinė atskaitomybė teikiama savanoriškai.
Skirtumas tęsiasi einamaisiais ataskaitiniais metais, kai vystosi tarptautinės ataskaitos, o „blockchain“ analizės teikėjai mokesčių institucijoms siūlo platesnį veiklos vaizdą.
Trys maršrutai, tas pats pelnas
Apsvarstykite sąmoningai supaprastintą hipotetinę JAV investiciją: 0,1 Bitcoin buvo nupirktas už 5000 USD 2026 m. vasarį ir parduotas už 7 000 USD rugsėjį. Tarkime, kad yra viena pirkimo dalis, nepakitusi nuosavybės teisė, jokių įsikišančių sandorių, jokių mokesčių ir jokių kitų pagrindų koregavimų.
Pirkimas ir pardavimas išlieka identiški trimis keliais, keičiasi tik saugojimo maršrutas.
| Globos maršrutas | 2026 m. ataskaitų klasifikacija | Pagrindas ir nauda šiame pavyzdyje |
|---|---|---|
| Pirktas ir nuolat laikomas pas pardavimo brokerį | Uždengtas; privalomas ataskaitų teikimas | 5000 USD pagrindu; 2000 USD pelnas |
| Pirkau pas vieną brokerį, pervedė kitam ir parduodu | Neuždengtas; atskaitomybė yra savanoriška | 5000 USD pagrindu; 2000 USD pelnas |
| Pirktas pas brokerį, išimtas į turėtą piniginę, grąžintas ir parduotas | Neuždengtas; atskaitomybė yra savanoriška | 5000 USD pagrindu; 2000 USD pelnas |
Trečiąjį kelią lengviausia praleisti. Grįžimas į pradinę sąskaitą netenkina nuolatinės globos sąlygos. Gali būti, kad tarpininkas užregistravo pradinį pirkimą, tačiau dėl to grąžinamos monetos nepertraukiamai laikomos turtu pagal ataskaitų apibrėžimą.
Investuotojui kiekvienas hipotetinis pardavimas vis tiek atneša tą patį 2000 USD pelną. Tuščias bazinis laukas negali būti skaitomas kaip 7 000 USD pelnas, todėl formoje trūkstama informacija nenustato, kad įsigijimo kaina buvo lygi nuliui.
IRS skaitmeninio turto DUK paaiškina, kodėl pats piniginės judėjimas nekeičia šio rezultato: turto perkėlimas iš vienos sąskaitos ar piniginės, priklausančios tam pačiam mokesčių mokėtojui, yra neapmokestinamas, išskyrus skaitmeninį turtą, naudojamą arba sulaikytą mokant už pervedimo paslaugas.
Mokesčio monetos gali sukurti atskirą disponavimą, todėl palyginime mokesčiai sąmoningai neįtraukiami.
Be taikomų neprivalomų ataskaitų teikimo metodų, formoje pateikiami vėliau perleistų perduotų vienetų ir jų perdavimo datos laukai, išskyrus datos išimtį, kai perkeliamos skirtingomis datomis. Pardavimo pajamas galima pranešti net tada, kai pagrindas nėra privalomas.
Dabartinėse „Coinbase“ gairėse tam tikram turtui skirtos tik 2025 m. pajamų formos nuo pagrindinės informacijos, kuri prasideda 2026 mokestiniais metais. Ji taip pat nurodo klientams saugoti įrašus iš kitų paskyrų ir piniginių. Ši kvalifikacija yra svarbi: pakeitimas nežada užpildyto kiekvieno pardavimo pagrindinio įrašo.
Krakeno 2025 m. kombinuotų formų vadove, atnaujintame kovo 30 d., aprašomas konkretesnis padalijimas. Klientų kopijose buvo parodyta apskaičiuota bazė ir pelnas ar nuostoliai naudojant FIFO arba pirmas į, pirmas. Tai, kas buvo išsiųsta IRS, buvo bendrosios pajamos.
Tame pačiame vadove teigiama, kad Kraken seka veiklos toje pačioje sąskaitoje pagrindą, neseka, kas vyksta už jos ribų, ir grąžinamą turtą traktuoja kaip naują indėlį, automatiškai neatkuriant ankstesnio pagrindo.
Šioje hipotetinėje dalyje nepakitusios partijos grąžinimo įrašymas kaip naujas indėlis nesukuria naujos įsigijimo kainos. Pradinis pirkimo įrašas išlieka aktualus, net jei grąžinamas užstatas nėra automatiškai pridedamas.
Šis skirtumas suteikia investuotojams tris atskirus klausimus, kuriuos reikia išspręsti: ką platforma rodo, ką ji praneša institucijai ir ką palaiko visa jų sandorių istorija. Patogus pelno įvertinimas gali atsakyti tik į pirmąjį.
Kodėl platesniam Bitcoin sandorių keliui vis dar reikia įsigijimo įrašų
Tarptautinėse ataskaitose sprendžiama kita problemos dalis. EBPO Crypto-Asset Reporting Framework (CARF) numato kasmetinį keitimąsi kriptovaliutų operacijų informacija su mokesčių mokėtojų gyvenamosios vietos jurisdikcijomis pagal vidaus taisykles ir keitimosi susitarimus. Jis yra atskirtas nuo JAV 1099-DA formos ir nesukuria vienos pasaulinės kriptovaliutos mokesčių sąskaitos.
JK siūlo konkretų tvarkaraštį. HMRC gairėse reikalaujama išsamios naudotojo informacijos ir operacijų suvestinių, o pirmoji teikėjo ataskaita turi būti pateikta nuo 2027 m. sausio 1 d. iki gegužės 31 d., apimanti 2026 m. kalendorių.
Šios ataskaitos gali atskleisti sandorius nepridedant įsigijimo istorijos, reikalingos kiekvienam investuotojo pelnui.
„Blockchain“ analizė išplečia klausimą ne tik tarpininko pateiktus. Rugpjūčio 26 d. tyrimo apžvalgoje „Chainalysis“ apskaičiavo, kad 2025 m. potencialiai apmokestinama grandinės veikla buvo daugiau nei 457 mlrd. USD, įskaitant maždaug 112,6 mlrd. USD, priskirtų JAV.
Komercinės analizės teikėjas teigia, kad jis apima „Bitcoin“, „Ethereum“, „Solana“, „Tron“, „BNB Smart Chain“ ir „Base“, priskirdamas šalis per tiesioginius vietos signalus ir proporcingą paskirstymą pagal paslaugų veiklą.
Į įvertinimą neįtraukta prekyba, statymas ir skolinimas, vykdomas centralizuotose biržose, ir netaikomos kai kurių šalių sandorių ar pajamų išimtys. Trūksta veiklos apriboja aprėptį, o netaikomos išimtys neleidžia laikyti kiekvieno apskaičiuoto dolerio apmokestinamu jam priskirtoje jurisdikcijoje.
Adreso sekimas gali padėti sujungti judesius. Tačiau kelias tarp adresų nenustato investuotojo pirkimo kainos, nepasikeitusios nuosavybės, pasirinktos įsigijimo dalies ar vėlesnių koregavimų.
JAV investuotojui, palyginus su trimis maršrutais, naudingam pelno rekordui reikalingas informacijos tęstinumas ir nuosavybės tęstinumas. Trijų maršrutų pavyzdyje esminis ryšys yra tarp pradinio 5000 USD pirkimo ir galutinio išmetimo. Vien tik gaunamo pervedimo data ir kiekis to nesudaro.
Norint užtikrinti geresnę sąveiką, reikėtų išsaugoti įsigijimo detales, suderinti išeinančius ir gaunamus pervedimus ir atsižvelgti į įsikišusį pašalinimą ir koregavimą. Tai galėtų sumažinti rekonstrukcijos darbus, nereikalaujant, kad kiekvienas investuotojas liktų vienoje sąskaitoje. Pasidalijus šiais įrašais, pagal dabartinę taisyklę perduotos dalys nenutrūks.
Atitinkamiems daliniams perleidimams po 2025 m. pagal IRS DUK 85 reikalaujama, kad investuotojai, naudodami specialią tapatybę, identifikuotų vertybinių popierių saugojimo tarpininkui investicinius vienetus pagal sandorio laiką, naudodami jo nurodytus identifikatorius ir išsaugotų pagrindžiamuosius įrašus. Vėlesnis skaičiuoklės pasirinkimas nepakeičia savalaikio identifikavimo.
Ataskaitų teikimo taisyklėse taip pat yra išimčių: tinkami pasirinktiniai stabilių monetų ir nurodytų NFT metodų pagrindai gali būti netaikyti net padengtam turtui, o tam tikroms kategorijoms taikomos ataskaitų teikimo ribos. Įvertinkite formos išsamumą pagal naudojamą metodą.
Turimi atskleidimai rodo, kodėl daugiau ataskaitų gali būti teikiama kartu su nebaigtais įrašais. Perleisto akcijų paketo atveju prieaugio apskaičiavimas vis tiek reiškia pardavimo susiejimą su pradiniu įsigijimu, teisinga partija ir bet kokiais vėlesniais patikslinimais.