ESMA siūlo nutraukti ES reikalavimų neatitinkančių stabiliųjų monetų saugojimo ir perdavimo paslaugas
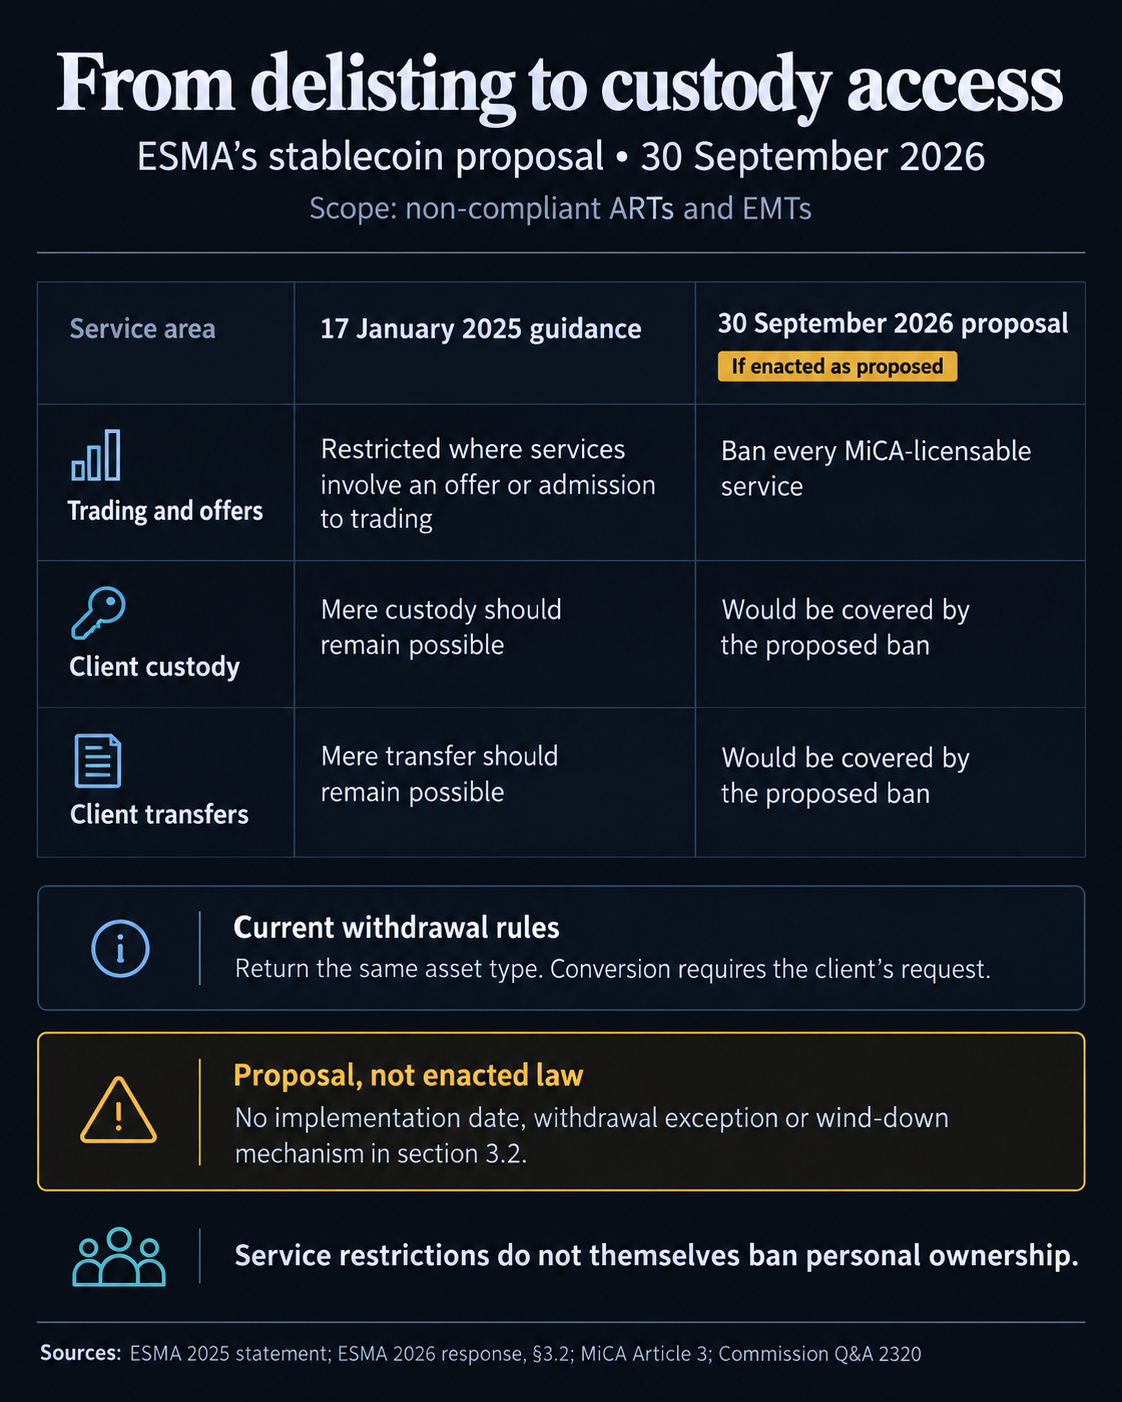
Europos vertybinių popierių ir rinkų institucija nori išplėsti Europos apribojimus neatitinkančioms stabilioms monetoms ne tik prekybai, bet ir paslaugoms, kurios leidžia klientams jas laikyti ir perkelti. Jei pakeitimas būtų priimtas taip, kaip siūloma, būtų panaikinta galimybė palikti tokius žetonus licencijuotam saugotojui, kai išnyks jų prekybos poros.
2026 m. rugsėjo 30 d. atsakydama į ES kriptovaliutų rinkų reglamento (MiCA) peržiūrą, ESMA prašo Europos Komisijos uždrausti visas licencijuojamas kriptovaliutų paslaugas, susijusias su stabiliomis monetomis, kurios neatitinka taikomų reglamento reikalavimų. Saugojimas ir perdavimas patenka į tą paslaugų sąrašą. Pasekmė pasiektų esamus turėtojus, kurie sustabdė prekybą, taip pat klientus, norinčius pirkti.
Tai dar vienas žingsnis po 2025 m. sausio mėn. reguliuotojo metodo, pagal kurį turėtų likti tik globa ir perdavimas. Tai galėtų suteikti reikalavimus atitinkantiems žetonams didesnį pranašumą platinant Europoje, tačiau iš pasiūlymo neišplaukia nei priverstinio konversijos tvarkaraščio, nei pasaulinio paklausos poslinkio.
Leidimas paliktas pašalinus iš sąrašo
ESMA 2025 m. sausio 17 d. pareiškime išskyrė paslaugas, kurios visuomenei siūlė neatitinkančias stabilias monetas arba leidžia jomis prekiauti, nuo tiesiog jų laikymo ar perleidimo. Tikimasi, kad platformos nustos teikti žetonus prekybai, o kitos paslaugos turėjo būti nutrauktos, kai jos buvo pasiūlytos visuomenei.
Remiantis tuo ankstesniu perėjimu, įsigijimo apribojimai buvo numatyti iki 2025 m. sausio mėn. pabaigos, o tik laikinai parduodamos paslaugos – iki ketvirčio pabaigos.
Investuotojui pasaugos skirtumas buvo svarbus. Prarasti prieigą prie prekybos poros nebūtinai reiškė prarasti paslaugą, kuri apsaugojo esamą balansą arba leido jį atšaukti. EVPRI pripažino, kad investuotojai, pasilikę šias akcijas, gali susidurti su prastesnėmis vykdymo sąlygomis, net jei ir toliau būtų galima saugoti ir perleisti.
Istorinis pavyzdys rodo skirtumą. Savo 2025 m. kovo 3 d. ataskaitoje „CryptoSlate“ teigė, kad „Binance“ planuoja iki kovo 31 d. pašalinti devynias žetonų prekybos poras Europos ekonominės erdvės naudotojams, tuo pačiu užtikrinant indėlius, išėmimus, konvertavimą ir saugojimą. Tai buvo biržos paskelbtas požiūris 2025 m. kovo mėn.
Rugsėjo mėn. atsakymas pakeistų veiklos rūšių skirstymą platesniu turto atitikties testu. EVPRI teigia, kad dėl aiškaus draudimo nebuvimo atsiranda skirtumų tarp reikalavimų atitinkančių ir nesilaikančių emitentų ir palengvinamas reguliavimo arbitražas.
Pasiekiamumas gaunamas iš MiCA 3 straipsnio apibrėžimų. Saugojimas apima klientų kriptovaliutų ar jų prieigos priemonių, įskaitant privačius raktus, saugojimą arba kontrolę. Pervedimai apima turto perkėlimą kliento vardu iš vienos knygos adreso ar sąskaitos į kitą. Abi yra aiškiai išvardytos paslaugos, o 82 straipsnis nustato kliento susitarimo reikalavimus pervedimams.
Teikėjo leidimai taip pat skiriasi nuo prieigos rakto atitikties. 59 straipsnyje reikalaujama turėti kriptovaliutų paslaugų teikėjo leidimą arba atitinkamus leidimus nurodytiems finansiniams subjektams, ir sakoma, kad leidimuose turi būti nurodytos leidžiamos paslaugos. Teikėjo licencija pati savaime nenusprendžia, ar konkreti stabili moneta gali būti aptarnaujama.
Todėl esamas turėtojas neišvengtų siūlomo apribojimo, nuspręsdamas daugiau niekada neprekiauti. Jei formuluotė taptų įstatymu be išimties, toliau būtų taikomas saugotojo saugojimas.
EVPRI atsakymas yra politikos pateikimas, o ne priimtas pakeitimas. Komisijos konsultacijų terminas buvo rugsėjo 30 d., o jos puslapyje rašoma, kad prie parengtos peržiūros ataskaitos, jei tai pagrįsta, gali būti pridėtas teisės akto pasiūlymas.
EVPRI pateikto pranešimo 3.2 skirsnyje nenurodyta įgyvendinimo data, panaikinimo išimtis ar likvidavimo mechanizmas. Šis praleidimas yra svarbus, nes norint nutraukti globą, būtinas būdas grąžinti turtą, kurį paslaugų teikėjas jau kontroliuoja, o siūlomas draudimas taip pat apima perdavimo paslaugas.
Dabartinės globos taisyklės yra tinkamas atskaitos taškas. 75 straipsnyje reikalaujama, kad būtų kuo greičiau grąžintas klientų kriptografinis turtas arba jų prieigos priemonės. Kliento turtas taip pat turi būti atskirtas nuo paties teikėjo akcijų.
2026 m. vasario 18 d. Europos Komisijos atsakyme per ESMA taip pat teigiama, kad grąžinamas turtas turi būti tos pačios rūšies, kai klientas prašo atsiimti. Teikėjas gali pasiūlyti konvertavimą į fiat ar kitą kriptovaliutą, tačiau klientas turi to paprašyti atsiimdamas ir teikėjas turi turėti leidimą papildomai paslaugai.
Šis esamas aiškinimas nenustato, kaip būsimas bendras paslaugų apribojimas tvarkytų išėjimus. Tai paaiškina, kodėl išbraukimas iš sąrašo, globos nutraukimas ir privalomas pakeitimas negali būti laikomi pakeičiamais rezultatais. Įstatymų leidėjai turėtų nuspręsti, kaip bet koks naujas draudimas atitinka pareigą grąžinti turtą.
„Stablecoin“ pasiūlymas skirtas toms profesionalioms paslaugoms. Ji pati nedraudžia asmeninės nuosavybės, neužsako užšaldyti žetonų ir nenumato privalomo konvertavimo. Savininko gebėjimas išlaikyti turtą ir licencijuotos įmonės gebėjimas jį laikyti ar perkelti tam klientui yra skirtingi klausimai.
Prekyba akcijomis neapima saugojimo pozicijos
Ankstesnis išbraukimas iš biržos rodo, kaip prekyba gali pasikeisti į Europą nukreiptose vietose be panašaus poslinkio platesnėje rinkoje.
2026 m. liepos mėn. paskelbtame dokumente Nicola Borri ir Kirilas Shakhnovas nagrinėja prekybą su doleriais susietais žetonais USDT ir USDC 14 biržų, atrinktų iš 30 geriausių „CoinMarketCap“ centralizuotų prekybos vietų. Jų dienos poros apimties duomenys iš CryptoCompare skaičiuojami nuo 2024 m. sausio 1 d. iki 2025 m. gruodžio 7 d.
Autoriai „Bitstamp“, „Coinbase“, „Gemini“ ir „Kraken“ priskiria „reglamentuojamoms“, nes jų „Smahedweb“ ES auditorijos dalis viršija 10 %; visų keturių taip pat JAV auditorijos dalis viršija 10%. Kitos 10 vietų yra klasifikuojamos kaip pasaulinio masto, įskaitant „Binance“, nepaisant jos pašalinimo iš EEE. Auditorijos įgaliotinis nenustato nei atskirų ES rezidentų sandorių, nei aiškaus teisinio poveikio pasiskirstymo.
Maždaug 2025 m. balandžio 1 d., kai buvo atliktas tyrimas, autoriai apskaičiavo, kad USDC dalis bendrai USDT ir USDC prekybai reguliuojamose biržose padidėjo maždaug šešiais procentiniais punktais, palyginti su pasaulinėmis biržomis. Sąmata apima 30 dienų laikotarpį ir naudoja išlygintus, nepatenkintus duomenis; jis matuoja santykinį prekybos poslinkį tarp vietų grupių.
Autoriai apskaičiavo, kad USDT prekybos apimtys reguliuojamose biržose sumažėjo apie 20%, palyginti su pasaulio prekybos vietomis, o USDC apimties įvertinimas nebuvo statistiškai reikšmingas. USDC dalį įgijo pirmiausia dėl to, kad USDT prekyba susitraukė palyginus, o ne todėl, kad tyrimas nustatė atitinkamą USDC prekybos plėtrą.
Bendras USDC ir USDT prekybos apimčių santykis imtyje išliko beveik nepakitęs viso įvykio metu. Tai apibūdina atrinktą biržos apyvartą, o ne pasaulinę paklausą ar ES saugos likučius. Teisiniuose dokumentuose ir tyrime nenurodoma, kiek ūkių gali turėti įtakos būsimas globos apribojimas.
Jei pasiūlymas taptų įstatymu tokia, kokia yra dabar, reikalavimus atitinkantys žetonai galėtų išlaikyti prieigą prie reguliuojamų saugojimo ir perdavimo kanalų, kurių neatitinkantys žetonai prarastų. Klientams, norintiems, kad paslaugų teikėjas apsaugotų ir perkeltų su doleriu susietą balansą, atitiktis gali turėti įtakos to turto naudingumui ne tik prekybos porai.
Kitas atitinkamas tekstas būtų teisės akto pakeitimas, ypač jo taikymo sritis, taikymo data ir esamų likučių traktavimas. Tai, kaip ji suderins saugojimo nutraukimą su klientų turto grąžinimu, lemtų, ar esami turėtojai turi atsisakyti reguliuojamų paslaugų ir kaip.