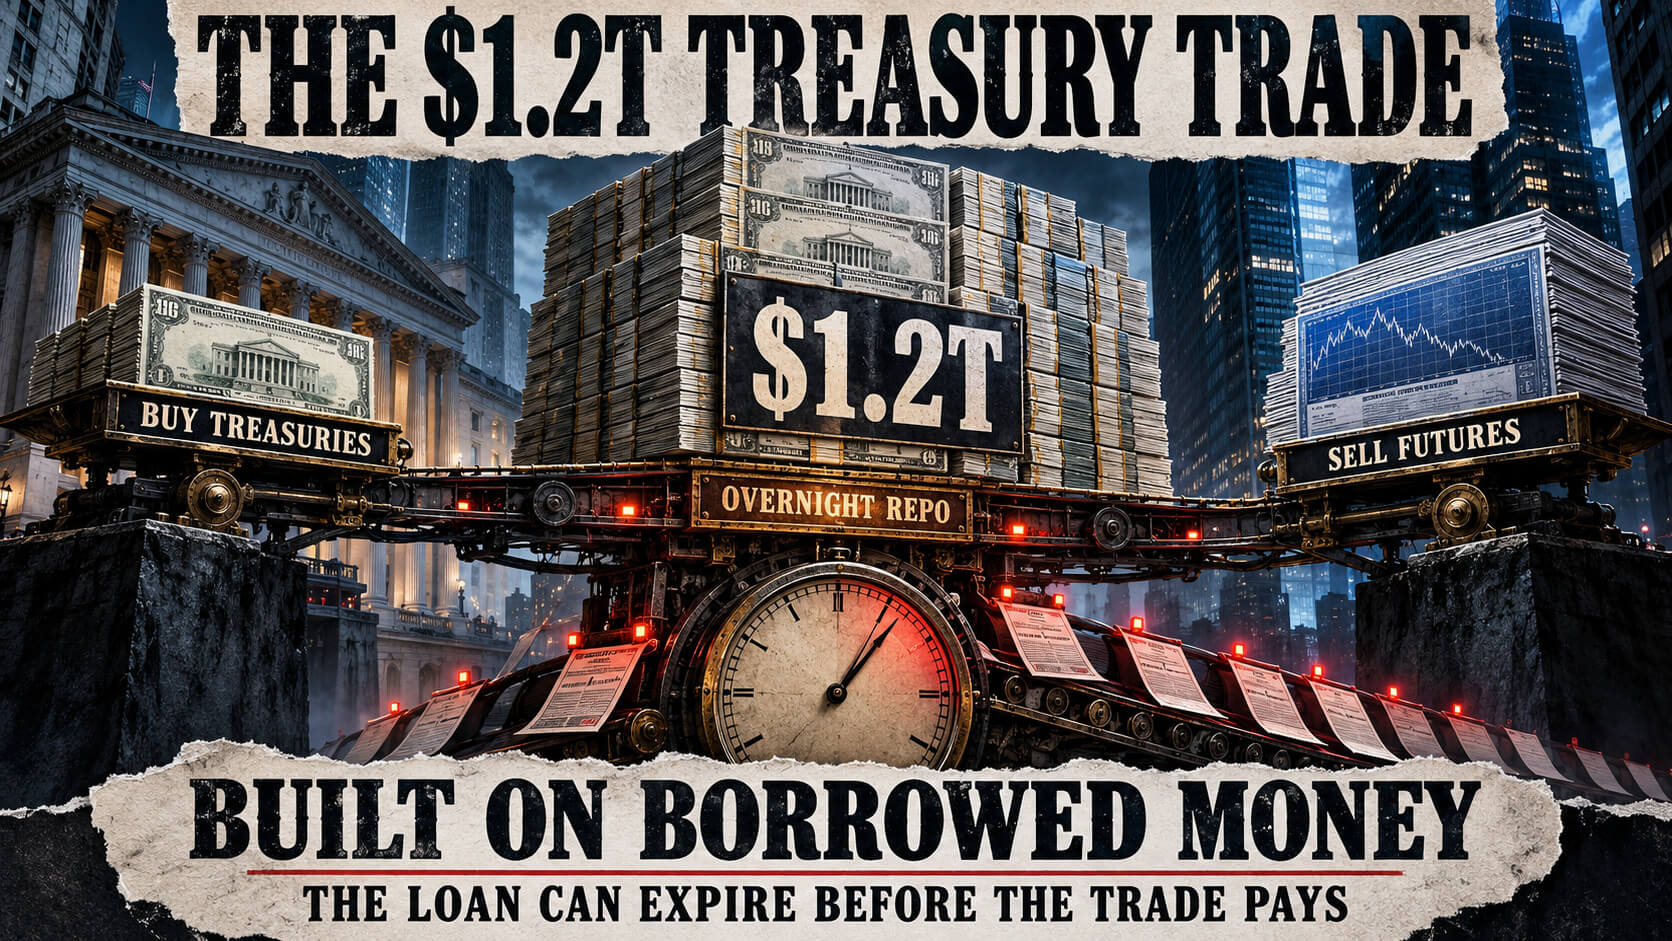
Rizikos draudimo fondai sukūrė 1,2 trilijono USD iždo prekybą pinigais, kuriuos jie turi nuolat skolintis
Įmonėms gali priklausyti kalnas JAV vyriausybės skolų, nelažindamos, kad obligacijų kainos kils. Rizikos draudimo fondai perka iždo vertybinius popierius ir parduoda ateities sandorius, kad surinktų nedidelį kainų skirtumą, skolindamiesi didžiąją dalį pirkinių pinigų, kad grąža būtų verta.
Valdžia gauna kitą pirkėją, kurio palūkanos išlieka tol, kol apsimoka prekyba.
Akivaizdu, kad paskola gali baigtis rytoj, o prekybai reikia ilgiau atsipirkti. Vyriausybės gebėjimas grąžinti savo skolą neišsprendžia fondo poreikio grąžinti skolintojui.
Tai yra iždo grynųjų ateities sandorių sandoris, o sumos yra pakankamai didelės, kad pasiektų toli už obligacijų stalo. Remiantis rugsėjo 24 d. ataskaitomis, Morgan Stanley apskaičiavo, kad pozicijos šiais metais sumažėjo 20% iki maždaug 1,2 trilijono USD.
Tuo metu bankas nerado įrodymų, kad rinkos įtampa būtų plataus masto, todėl mažesnis sandoris nebuvo automatiškai išaugęs.
Rizikos draudimo fondai mėgsta nedidelį pelną, kai tai yra kažkieno pinigai
Galite nusipirkti iždo vertybinį popierių iš karto arba prekiauti ateities sandoriais, kuriuose dabar nustatomos vėliau užbaigto sandorio sąlygos. Sutartyje nurodoma, kokie vertybiniai popieriai gali būti perduoti už ją, susiejant jų kainas nesutapatinant.
Kai ateities sandoriai yra pakankamai brangūs, palyginti su tinkama obligacija, fondas perka obligaciją ir parduoda ateities sandorius. Investuotojai, norintys atskleisti obligacijų rinką sudarant sutartis, tiekia kitai pusei, palikdami fondą laikyti faktinius vertybinius popierius.
Ateities sandorių pardavimas yra apsidraudimas: jei obligacijų kainos krenta, ta trumpoji pozicija gali uždirbti pinigų, kurie kompensuoja didelę obligacijos nuostolių dalį. Artėjant sutarties įvykdymo terminui, fondas siekia surinkti kainų skirtumą, tuo pačiu apribodamas savo poveikį bendrai rinkos krypčiai.
Norėdami sumokėti už obligaciją, jis naudoja atpirkimo sandorį, trumpinį atpirkimo sandorį. Fondas vertybinį popierių parduoda už grynuosius pinigus ir vėliau sutinka jį atpirkti už šiek tiek didesnę kainą, o tai ekonomiškai atrodo kaip paskola, užtikrinta obligacija.
Vienos nakties atpirkimo sandoris reiškia, kad fondas turi atnaujinti arba pakeisti finansavimą, kad išlaikytų poziciją.
Apsvarstykite iliustruojančią 100 mln. USD poziciją, uždirbančią 0,2 % kasmet iš strategijos, atėmus numatomas finansavimo ir prekybos išlaidas. Tai yra 200 000 USD, o tai tampa 4% grąža, jei fondas įsipareigojo tik 5 mln. USD nuosavo kapitalo.
Tačiau jei kitų 95 mln. USD skolinimosi išlaidos per metus padidėja 0,2%, papildoma sąskaita yra 190 000 USD. Beveik visas numatomas pelnas atiteko skolintojui, vyriausybei nieko nevykdant.
Į Finansinių tyrimų biurą įtrauktos ateities sandorių maržos išlaidos ir pardavėjo pasirinkimo galimybės, kurias tinkamas obligacijas pristatyti ir kada. Grąžos apskaičiavimas reiškia šių pristatymo teisių įvertinimą ir finansavimo bei maržos sąnaudų apskaitą.
Jei šis skaičiavimas nustoja atrodyti patrauklus, fondas gali tiesiog nustoti keisti pozicijas pasibaigus jų galiojimo laikui. Profesionaliems investuotojams nereikia krizės, kad rastų ką nors geresnio su savo pinigais.
Būdamas teisus neapmoka šios dienos sąskaitos
Apsidraudimas gali veikti, tačiau fondas negali sau leisti mokėti mokėjimų, reikalingų, kad jis būtų atidarytas.
Tarkime, kad obligacija padidina vertę, o trumpųjų ateities sandorių pozicija praranda panašią sumą. Ateities sandorių sąskaitoje gali būti reikalaujama sumokėti grynaisiais pinigais už tą nuostolį, vadinamą variacine marža, o obligacijos pelnas vis dar yra susietas su vertybiniu popieriumi.
Fondas turi gauti dolerių iš to turto arba rasti juos kitur prieš suėjus mokėjimui.
Kriptografijos prekiautojai, turintys pelno vienoje biržoje, o likvidavimas artėja prie kitos, supras problemą: pinigai, esantys neteisingoje sąskaitoje, nesumokės, o paaiškinus apsidraudimą terminas nepratęs.
Atpirkimo skolintojui taip pat gali prireikti daugiau pinigų. Jei jis skolina 98 USD, palyginti su 100 USD obligacijų, fondas suteikia kitus 2 USD, taikant 2 proc. Jei šis sumažinimas tampa 4 proc., fondas turi pateikti dvigubai daugiau savo pinigų už tą patį užstatą, net prieš svarstydamas ateities sandorių maržą.
Jei daug fondų turi uždaryti pozicijas vienu metu, jie parduoda obligacijas, kad grąžintų paskolas, ir perka ateities sandorius, kad uždarytų savo šortus. Šie sandoriai gali sumažinti obligacijų kainas, palyginti su ateities sandoriais, pakenkti fondams, vis dar turintiems tas pačias pozicijas, ir pabranginti jų pasitraukimus.
Toks priverstinis pardavimas skiriasi nuo leidimo pasibaigti sandoriams jų nepakeitus, nors abu sumažina neapmokėtas pozicijas. Vien tik praneštas susitraukimas nepasakys, kas vyksta.
Šį birželį paskelbtame tyrime Federalinio rezervo tyrėjai apskaičiavo, kad 2025 m. rugsėjo mėn. bazinių pozicijų vertė sieks 830 mlrd. Tai ir naujesnis Morgan Stanley įvertinimas naudoja skirtingus metodus, todėl juos traktuojant kaip nuoseklius rodmenis būtų gaunamas palyginimas, kurio duomenys nepalaiko.
Iš viso rizikos draudimo fondo iždo akcijų paketo taip pat yra kitų strategijų, kaip ir jų trumpųjų ateities sandorių pozicijos.
Kažkas vis tiek turi turėti iždo obligacijas
Mažiau sandorių, priklausančių nuo rytojaus paskolos, gali padaryti rinką mažiau trapią, jei kiti savininkai pateiks finansavimą, kurį jie galės išlaikyti sunkią savaitę. Investuotojai, perkantys su įsipareigojusiu kapitalu, nesusiduria su tomis pačiomis kasdienėmis derybomis su atpirkimo paskolos davėju.
Tie pirkėjai gali norėti geresnės kainos, nes perka obligaciją už pajamas. Pigesnės obligacijos siūlo didesnį pajamingumą, pritraukia pakeitimo paklausą ir gali branginti naujos vyriausybės skolinimąsi.
Prekiautojai gali turėti obligacijų, kol suranda pirkėjus, tačiau jų pajėgumai taip pat kainuoja pinigus ir turi ribas. Todėl tvarkingas pervedimas gali priversti Vašingtoną mokėti daugiau, o rinka nesugrius.
Didesnės atpirkimo sandorių palūkanų normos arba didesnis kirpimas kelia nerimą, jei lėšos turi būti parduodamos rinkoje, kurioje yra nedaug norinčių pirkėjų. Tos finansavimo sąlygos ir kainos, kurias pardavėjai gali gauti, pasako daugiau apie stresą nei vien bendra pozicija.
Tas pats apribojimas taikomas ir Bitcoin, nes platesni rizikos draudimo fondų balansai rodo, kodėl viena strategija negali atlaikyti visko, ką daro šios įmonės.
Norint susieti iždo problemas su kriptovaliuta, reikia įrodymų, kad susijusios institucijos parduoda kriptovaliutą arba atsiima finansavimą, o ne mano, kad kiekvienas grynųjų pinigų poreikis baigiasi parduodant Bitcoin.
Dėl pasiskolintų pinigų šie fondai nori turėti obligacijų už grąžą, kuri kitu atveju būtų per maža, kad būtų galima susirūpinti.
Kai šis skaičiavimas nustoja veikti, jų pakeitimas gali sumažinti rinkos priklausomybę nuo vienos nakties paskolų, tačiau kitas savininkas gali norėti didesnio pajamingumo, kad nuimtų skolą.