Tether stumia USDT į 3 trilijonų dolerių Volstryto skolos mašiną, nes didžiausių fondų įsipareigojimų neįvykdymas pasiekė penkerių metų aukštumas
„Tether“ stumia USDT į privačių kreditų rinką, nes įsipareigojimų nevykdymai ir išėmimai apkrauna 3 trilijonų USD pramonę.
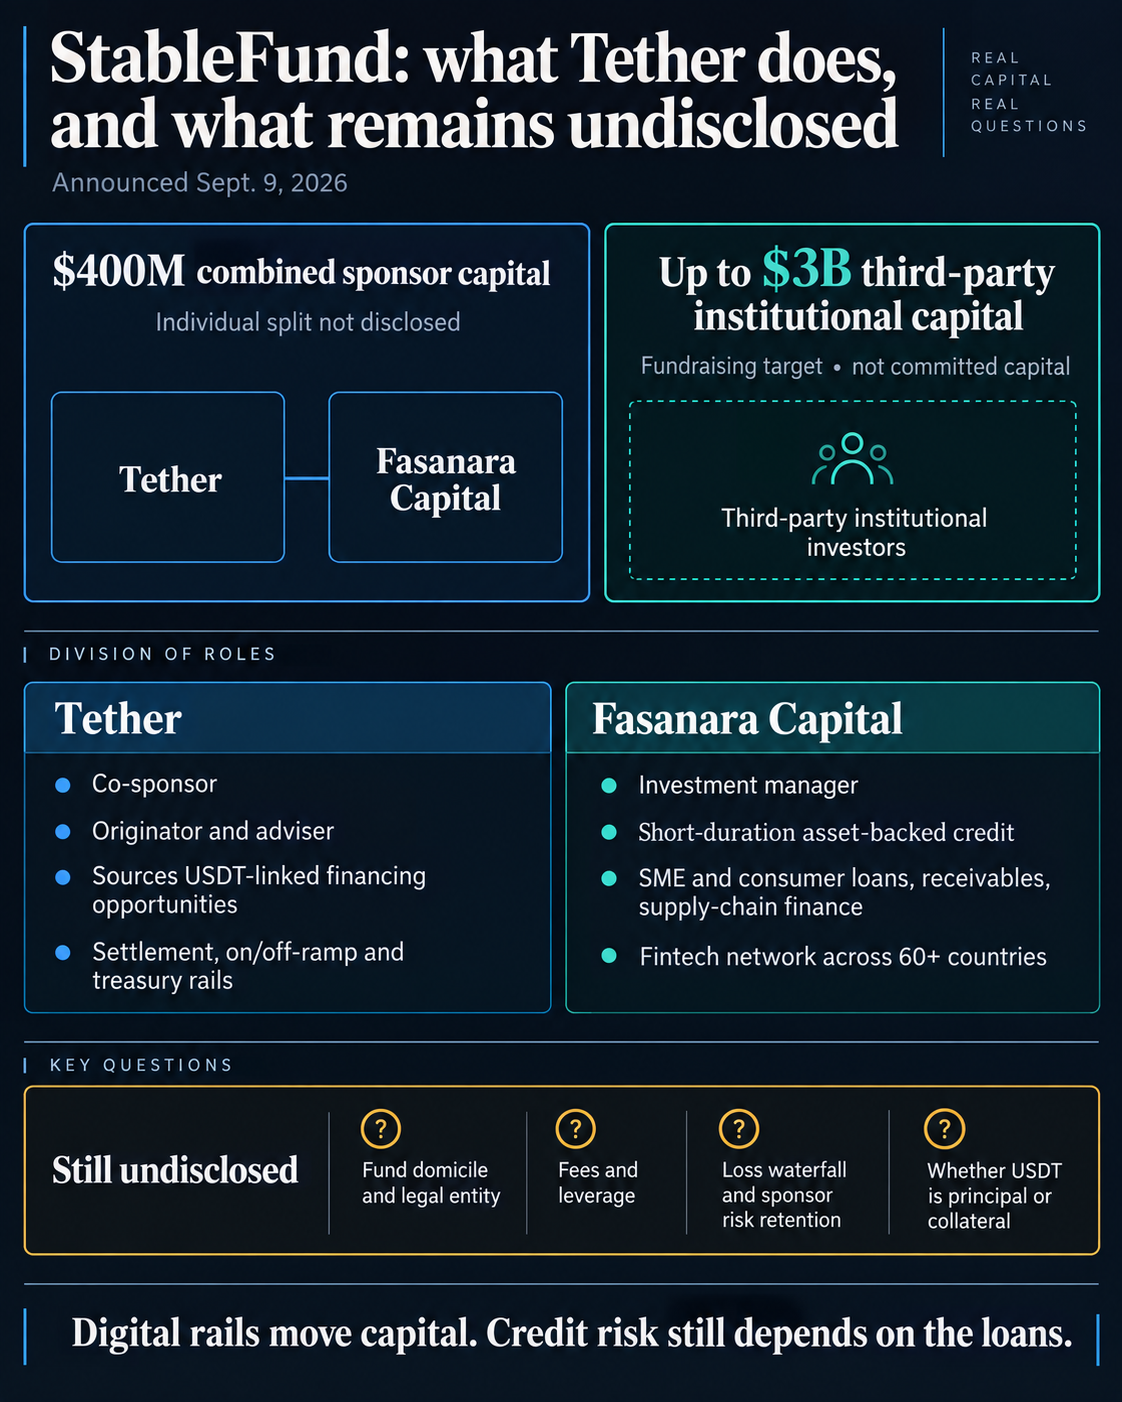
Rugsėjo 9 d. „Stablecoin“ emitentas ir Londone įsikūrusi „Fasanara Capital“ įkūrė „StableFund“ fondą su 400 mln. USD bendru rėmėjų kapitalu ir planuoja pritraukti iki 3 mlrd. USD daugiau iš institucinių investuotojų.
„Fasanara“ valdys portfelį, o „Tether“ padės sukurti su USDT susieto finansavimo galimybes ir teiks atsiskaitymų bei iždo infrastruktūrą.
Plėtra perkelia „Tether“ už kriptovaliutų skolinimo rinkos, kurioje ji jau dominuoja, ir priartėja prie verslo ir vartotojų finansavimo realioje ekonomikoje. „Galaxy Research“ apskaičiavo, kad birželio pabaigoje „Tether“ kontroliavo apie 60 % 23 mlrd.
Todėl „StableFund“ yra bandymas išplėsti esamą „Tether“ kredito operaciją į daug didesnę turto klasę, tuo metu, kai reguliavimo institucijos ir investuotojai atidžiau tikrina privačius kreditus.
Privataus kredito bumas susiduria su sunkesniu išbandymu
„StableFund“ atvyksta po to, kai metų spartus augimas privatų skolinimą pavertė vienu geidžiamiausių Volstryto verslų, tačiau kredito ciklas tampa vis mažiau atlaidus.
Rugpjūčio mėn „Wall Street Journal“. Analizė nustatė blogėjančią paskolų būklę ir investuotojų grąžą viešai parduodamuose fonduose, kuriuos prižiūri Ares Management, Blackstone, Blue Owl Capital ir Golub Capital. Šių transporto priemonių įsipareigojimų nevykdymas pasiekė aukščiausią lygį nuo mažiausiai 2021 m., o „Blue Owl“ įsipareigojimų nevykdymo rodiklis antrąjį ketvirtį išaugo iki 2,8 %, o tai yra didžiausias per mažiausiai penkerius metus.
Stambūs valdytojai atsisakė teiginių, kad pablogėjimas rodo platesnę krizę, teigdami, kad portfelio kredito kokybė išlieka atspari. Numatytasis rodiklis taip pat išlieka mažesnis už lygį, pasiektą sunkesnių epizodų, tokių kaip Covid-19 šokas, metu.
Vis dėlto pablogėjimas atsiranda kartu su investuotojų išpirkimo spaudimu ir susirūpinimu dėl labai įsiskolinusių skolininkų, įskaitant programinės įrangos įmones, kurios susiduria su galimu dirbtinio intelekto sutrikimu.
Dėl to laikas pastebimas „Tether“, kuri ateina į rinką siekdama pritraukti milijardus dolerių iš tos pačios institucinio kapitalo bazės, vis daugiau dėmesio skiriant kredito kokybei ir likvidumui.
Gegužės mėnesį Finansinio stabilumo valdyba (FSB) perspėjo, kad privatus kreditas dar turi būti išbandytas per užsitęsusį ekonomikos nuosmukį, ir kaip galimas pažeidžiamumas pabrėžė prastesnę skolininkų kokybę, didelį svertą, neskaidrius vertinimus ir didėjančius ryšius tarp privačių fondų, bankų ir draudikų. Ji taip pat nurodė, kad vis dažniau naudojamasi susitarimų dėl mokėjimo natūra ir didėjančių įsipareigojimų nevykdymo atvejų kaip skolininko streso įrodymas.
Priežiūros institucija ypač pažymėjo išpirkimo galimybes siūlančių fondų augimą, sakydama, kad likvidumo spaudimas gali sustiprinti įtampą, kai investuotojai siekia susigrąžinti savo pinigus.
„StableFund“ yra sukurta kaip amžinai žaliuojanti priemonė, leidžianti toliau kaupti ir investuoti kapitalą, o ne nutraukti veiklą suėjus iš anksto nustatytam terminui, nors „Tether“ ir „Fasanara“ viešai nepaaiškino išpirkimo sąlygų.
Tai nereiškia, kad „StableFund“ prisiima tą pačią riziką, kuri jau kyla kitur privataus kredito srityje. Jos strategija skiriasi nuo daugumos įmonių tiesioginio skolinimo, pabrėžto naujausiose ataskaitose apie nepalankiausią situaciją.
„Fasanara“, valdanti daugiau nei 6 milijardus dolerių, planuoja panaudoti fondą trumpalaikėms, turtu užtikrintoms paskoloms fintech tinkle, apimančiame daugiau nei 60 šalių. Portfelis apims finansavimą smulkiam ir vidutiniam verslui bei vartotojams, taip pat pirkėjų gautinas sumas ir tiekimo grandinės kreditą.
Tether neigiama dalis lieka neaiški
„StableFund“ nuo įprastos „Fasanara“ transporto priemonės skiriasi „Tether“ padėtis netoli finansavimo vamzdyno priekio.
USDT emitentas veiks kaip bendras rėmėjas, iniciatorius ir patarėjas, ieškodamas galimybių, susijusių su savo stabiliu monetų tinklu, teikdamas ryšį tarp rampos ir už jos ribų bei iždo bėgius.
Tai suteikia „Tether“ ne tik žetoną, kurį skolininkai ir skolintojai gali naudoti atsiskaitydami, bet ir suteikia jai vaidmenį nustatant, kur būtų galima panaudoti kapitalą.
Tačiau Fasanara išlieka investicijų valdytoja, atsakinga už portfelio panaudojimą. Skelbime nesakoma, kad Tether priims galutinius sprendimus dėl rizikos draudimo, taip pat nenurodoma, kad USDT bus pagrindinė paskolos suma, užstatas ar fondo nominalas.
Todėl didesnis neatsakytas klausimas yra tai, kiek finansinės rizikos Tether prisiima kartu su šiuo veiklos vaidmeniu.
Bendrovės apibūdino 400 milijonų dolerių inkarą kaip bendrą įsipareigojimą, bet nepaskirstė jo rėmėjams. Jie taip pat neatskleidė fondo sverto, mokesčių ar to, ar kurio nors rėmėjo kapitalas padengs nuostolius prieš pinigus, gautus iš trečiųjų šalių institucijų.
Šios sąlygos tampa reikšmingesnės, jei privačiose rinkose toliau didės įsipareigojimų neįvykdymas. Didelis jaunesnis Tether įsipareigojimas sukurtų kitokį rizikos profilį nei mažesnė investicija kartu su išorės institucijomis vienodomis sąlygomis.