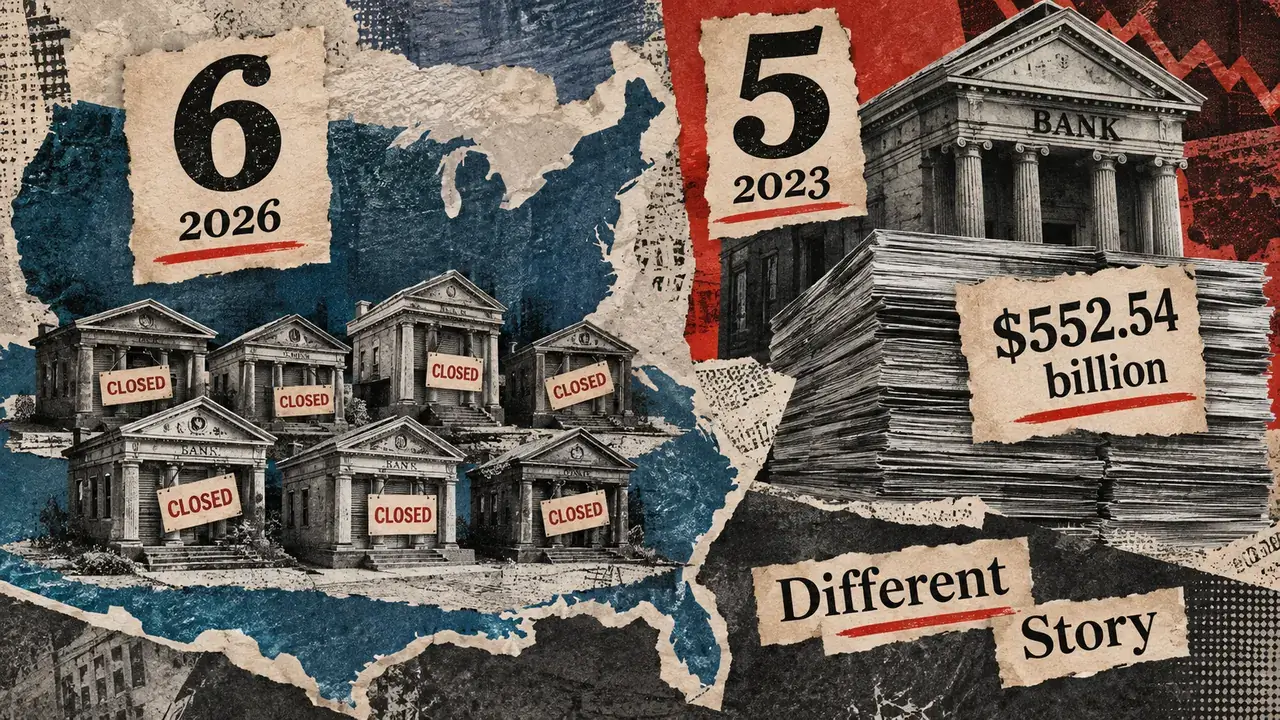
Šeši JAV bankai žlugo 2026 m., tačiau skaičiai nepanašūs į 2023 m
Iki šiol 2026 m. žlugo šeši JAV bankai, o tai yra vienu daugiau nei 2023 m., ir to pakanka, kad dar viena bankų krizės antraštė praktiškai pasirašytų.
Tačiau prieš pradedant iš naujo išgyventi Silicio slėnio banką, verta pasidomėti, ką tie šeši bankai iš tikrųjų turėjo: apie 1,43 milijardo dolerių bendro turto, palyginti su maždaug 552,54 milijardo dolerių bankų, kurie žlugo 2023 m., remiantis istoriniais Federalinės indėlių draudimo korporacijos (FDIC) skaičiais.
Skaičiuojant kiekvieną banką kaip vieną, gaunamas visiškai tikslus skaičius ir gana prastas masto pojūtis. Šių metų iš viso yra skolintojas, turintis 3,73 mln.
Tuo tarpu naujausias FDIC pramonės vertinimas rodo didesnį pelną ir mažiau bankų problemų sąraše. Tai nereiškia, kad šešios nesėkmės buvo nekenksmingos arba kad kiekvienam išlikusiam bankui sekasi gerai, bet kiekvienas, parduodantis 2023 m. kartojimą, turi ką nors paaiškinti.
Nano Banc uždarymas rugsėjo 25 d. padidino skaičių iki šešių ir sukėlė didžiausią gedimą per metus. Irvine, Kalifornijoje, skolintojas pranešė apie 736 mln. USD turtą, o FDIC įvertino 114 mln. USD išlaidų savo indėlių draudimo fondui.
Kažkas padengs tuos nuostolius, bet sąskaita, pridėta prie vieno žlugusio banko, nereiškia, kad netrukus liks visa kita bankininkystė.
Šeši yra didesni nei penki (kol nepažvelgsi į vidų)
FDIC metinės sumos užfiksuoja keturis gedimus 2020 m., nė vieno 2021 ar 2022 m., penkis 2023 m. ir po du 2024 m. ir 2025 m. Iki rugsėjo 25 d. šie metai pralenkė kiekvieną 2020 m. metinį skaičių, o tai skamba daug, daug blogiau nei iš tikrųjų.
Apsvarstykite Kentlando federalinę taupymo ir paskolų asociaciją, kurią uždarius FDIC apibūdino kaip mažiausią atskirą šalies banką. Jo 3,73 mln. USD turtas yra lygiai tiek pat, kiek Silicio slėnio bankas bankų žlugimo diagramoje, nes šioje diagramoje skaičiuojamos tik institucijos.
Prašant įvertinti finansines problemas labai mažam bankui suteikiamas labai didelis vaidmuo.
Šaltiniai: FDIC pranešimai apie nesėkmes ir metinė santrauka. Neapvalinta suma yra 1 429,83 mln. USD, naudojant skaičius iš skirtingų ataskaitų datų, nurodytų aplink uždarymą, o ne vienos datos balansą ar nuostolių įvertinimą.
2023 m. 552,54 milijardo JAV dolerių ir šių metų 1,43 milijardo JAV dolerių gaunami iš balansų su skirtingomis ataskaitų datomis, todėl negalime jų paversti tiksliu santykiu. Laimei, mums nereikia vieno, kad pamatytume, jog sumos priklauso labai skirtinguose pokalbiuose, net jei šešios techniškai yra daugiau nei penkios.
FDIC probleminių bankų sąrašas prideda dar vieną problemą, nes jame skaičiuojami bankai, kurie vis dar veikia, atsižvelgiant į jų būklę, išmatuotą tam tikrą dieną. Bankai į tai patenka, kai ekspertai priskiria vieną iš dviejų silpniausių bendrų finansinių, veiklos ar valdymo trūkumų įvertinimų, o tai yra konkretesnė diagnozė nei bjauri savaitė akcijų rinkoje.
Antrojo ketvirčio vertinimu, birželio 30 d. tame sąraše buvo 47 bankai, o 2025 m. kovo mėn. jų buvo 54, o 2025 m. pabaigoje – 60. Jie sudarė apie 1,1 % apdraustųjų įstaigų, o FDIC įprastu 1–2 % diapazonu ne krizės atveju.
Tai nesuteikia pramonei nepriekaištingos sveikatos sertifikato, nes bankas gali išeiti iš sąrašo žlugdamas, kaip ir atsigavęs ar susijungęs. Skaičiuojant nesėkmių skaičių, per metus sumuojamas uždarytų atvejų skaičius, o problemų sąraše pateikiama vis dar veikiančių įstaigų apžvalga, todėl nėra paslaptinga, kad vienos ilgėja, o kitos trumpėja.
Datos taip pat neleidžia mums atlikti viliojančios minties matematikos. Keturi iš šešių šių metų žlugimo atvejai įvyko liepos–rugsėjo mėnesiais, ne tik birželio mėn., tačiau atėmus keturis iš 47, mes nepasakysime, kiek liko problemų turinčių bankų.
Žinome ne kiekvieną banką, kuris įtraukė į sąrašą arba iš jo išėjo, o paskelbtos sumos jų neidentifikuoja.
Kai kurie bankai buvo sulaužyti dar gerokai prieš antraštę
Įrašai apie šiuos uždarymus apibūdina institucijas, kurioms ilgą laiką buvo sunku. Ilinojaus reguliavimo institucijos teigė, kad „Metropolitan Capital“ sumažino kapitalą ir nesaugias sąlygas, o Kanzaso pareigūnai apibūdino ilgus metus trukusias finansines problemas „Small Business Bank“.
Kanzaso skolintojas nuolat patiria veiklos nuostolių, kol kapitalas tapo kritiškai nepakankamas. Kapitalas yra ta pagalvė, kuri padengia nuostolius, kol kreditoriai turi juos padengti, o bankas, kuris nuolat praranda pinigus, gali perdegti, o likusi pramonės dalis turi puikų ketvirtį.
Kieno nors kito pelnas nepapildo jūsų banko kapitalo, o Kentlandas pasiekė panašų tikslą – Valiutos kontrolieriaus tarnyba nustatė, kad dėl nesaugios veiklos išeikvotas jo turtas ir pajamos ir kad nebuvo pagrįstos perspektyvos atkurti tinkamą kapitalą.
Tioga-Franklin anksčiau turėjo savo FDIC sutikimo įsakymą, apimantį valdymo ir kapitalo planavimo, taip pat likvidumo ir kredito administravimo trūkumus. Ji sutiko nepripažindama ir neneigdama kaltinimų, todėl šis įrašas mums sako, kad prižiūrėtojai nustatė problemų, tačiau tiksliai nenustatė, dėl ko rugpjūtį nepavyko.
Mes mažiau žinome apie visą diagnozę „Community Bank and Trust – West Georgia“. Valstybės pranešime apie uždarymą paaiškinama, kokia institucija turi teisę perimti nuosavybę nepateikus išsamios finansinės ataskaitos, o FDIC generalinis inspektorius atlieka materialinių nuostolių peržiūrą.
Nurodant tą pačią priežastį, kaip ir kitų nesėkmių, pasakojimas taptų tvarkingesnis, nei leidžia įrodymai.
Nano taip pat turėjo ilgą reguliavimo istoriją. Kalifornijos verslo ir vartotojų paslaugų sekretorius Rohitas Chopra aprašė pasikartojančius pažeidimus ir ankstesnius veiksmus prieš netinkamą valdymą, kartu nurodydamas didelį neapdraustų indėlių lygį.
Klientai, kurių pinigai viršija draudimo limitą, turi daugiau prarasti bankui žlugus, o tai suteikia jiems didesnę priežastį išvykti, kai abejoja, ar gali juos grąžinti.
Į visa tai galite žiūrėti rimtai, nelaikydami šešių bankų krentančių domino kauliukų grandine. Įrašai aprašo neišspręstus atskirų skolintojų trūkumus, tačiau nenustato bendro finansavimo šoko arba neparodo, kad vienas uždarymas sumažina kitą.
Sudėjus juos į tą pačią lentelę, finansinis ryšys neužmezgamas.
Platesni skaičiai taip pat nepatvirtina mažo banko pasmerkimo argumento. FDIC antrojo ketvirčio rezultatuose bendruomenės bankai uždirbo 8,2% daugiau nei praėjusį ketvirtį, o pramonės pelnas siekė 90,1 mlrd.
Reguliavimo institucija apibūdino kapitalą ir likvidumą kaip stiprius, paliekančius daug vietos keliems smarkiai pažeistiems bankams pramonėje, uždirbančiame daugiau pinigų.
Nuostoliai yra tikri, net jei apokalipsė nėra
Visa tai nedaro žlugusio banko neįvykiu jame pakliuvusiems žmonėms.
Apskaičiuota, kad Nano draudimo fondo išlaidos 114 mln. USD yra realios finansinės pasekmės, nors „Sunwest Bank“ sutiko perimti iš esmės visus savo indėlius ir nupirkti apie 476 mln. USD savo turto.
Likusią dalį FDIC pasiliko šalinimui ir teigė, kad klientai gali naudotis čekiais ir kortelėmis visą uždarymo savaitgalį.
Tie klientai galėjo ir toliau apmokėti sąskaitas, kol administratorius patyrė nuostolių, nes prieiga prie indėlių ir galutinės banko problemų sprendimo išlaidos nėra tas pats.
FDIC vertinimas gali keistis, kai parduoda nepaskirstytą turtą, o šešių bankų bendras 1,43 mlrd. USD turtas neturėtų būti traktuojamas kaip dingę pinigai. Paskolas vis tiek galima grąžinti, o vertybinius popierius – parduoti, kai jų buvęs savininkas žlugo.
Tioga-Franklin pirkėjas prisiėmė visus indėlius, o Vakarų Džordžijos sandoris perleido iš esmės visus apdraustasis indėliai, išskyrus tam tikras tarpininkaujamas sąskaitas.
Džordžijos pareigūnai teigė, kad klientai, viršijantys draudimo limitą, gaus pranešimus, paaiškinančius jų, kaip neapdraustų indėlininkų, teises, o tai yra visiškai kitokia patirtis, nei būtų pasakyta, kad jūsų sąskaitoje dabar yra kito banko pavadinimas.
„CryptoSlate“. Pirmojo metų banko žlugimo aprėptis nagrinėjo platesnes bankininkystės rizikas, tačiau kelią nuo žlugusio skolintojo iki kriptovaliutų dar reikia paaiškinti. Kieno pinigai buvo banke ir ko jie nebegalėjo daryti jam uždarius?
2023 m. „Circle“ Silicio slėnio banke turėjo USDC atsargų už 3,3 milijardo dolerių, todėl stabilių monetų turėtojai turi tiesioginę priežastį nerimauti dėl galimybės gauti dalį savo žetonų. Federalinio rezervo banko atlikta šios nesėkmės analizė rodo, kad banko bėdų ryšys su stabiliomis monetomis.
Šių metų sumos nesuteikia lygiaverčio ryšio. Paskelbti kriptovaliutų indėliai žlugusiame skolintojui arba banko paslaugų, reikalingų klientų mokėjimams apdoroti, praradimas, leistų mums ką nors konkretaus ištirti.
Kita varnelė gedimų stulpelyje negali mums pasakyti, kieno atsargos įstrigo arba kieno verslas prarado prieigą prie grynųjų pinigų.
Yra rimtų priežasčių nuolat stebėti bankus, įskaitant tai, ar pinigų išėmimai pasiskirsto įvairiose institucijose ir ar skolintojams kyla daugiau problemų gauti finansavimą. Turtas, esantis probleminio banko sąraše, taip pat nusipelno dėmesio, nes trumpesniame sąraše vis tiek gali būti daugiau rizikingų pinigų.
Nė viena iš šių galimybių neatsakoma palyginus šešias su penkiomis.
Byla dėl kitų 2023 metų turi paaiškinti, kaip bėdos plinta per vis dar veikiančius bankus. Kol nebus įrodymų, šeši bankrutavę skolintojai mums pasakys, kad šeši skolintojai negalėjo tęsti, o paverčiant tai nuosprendžiu visai sistemai, reikia darbuotojų, kurie atliktų balanso darbą.