Kaip 739 mlrd. USD naujos JAV skolos gali sugerti kriptovaliutų likvidumą, kol supirkimai net nepasiekia „Bitcoin“.
JAV iždas tikisi nuo liepos iki rugsėjo pasiskolinti 739 mlrd. USD, o investuotojams sumokės už kai kurių senesnių obligacijų grąžinimą. Susiejimas atrodo savaime nugalėjęs, nes abiejose operacijose dalyvauja tas pats emitentas. Tačiau jie yra atskirose knygose ir sprendžia atskiras problemas: aukcionai finansuoja vyriausybę ir sukuria likvidžius etalonus, o supirkimo atveju tam tikros senos emisijos pašalinamos arba padeda iždui valdyti grynųjų pinigų likutį.
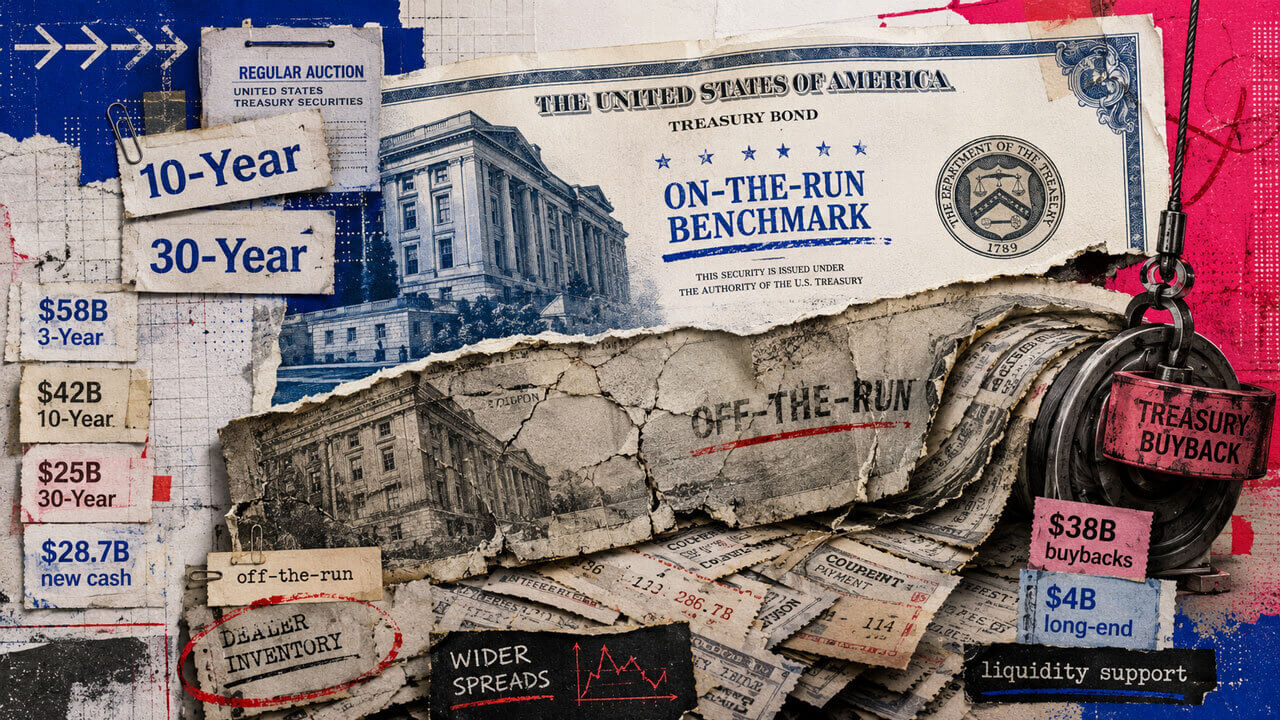
Iždo rugpjūčio 3 d. skolinimosi sąmata daro prielaidą, kad rugsėjo pabaigoje bus 950 mlrd. USD grynųjų pinigų likutis, o tada numatoma dar 628 mlrd. Jo rugpjūčio mėn. grąžinimo ataskaitoje buvo leista per einamąjį ketvirtį įsigyti net 38 mlrd. USD likvidumo palaikymo ir 25 mlrd. USD trumpalaikių pinigų valdymo pirkimų.
Iždas išplėtė programą rugpjūčio 19 d., padidindamas maksimalų kiekvieno išpirkimo dydį 10–20 metų ir 20–30 metų sektoriuose nuo 2 mlrd. USD iki mažiausiai 4 mlrd. USD operacijoms nuo rugsėjo 9 iki lapkričio 4 d.
Pranešime išliko nepakitęs įprastas aukciono tvarkaraštis ir patvirtinta, kad įsigytos skolos paprastai bus pakeistos nauja emisija, suteikiant vyriausybei galimybę parduoti ir pirkti obligacijas per tą patį finansavimo ciklą. Kadangi plėtra įvyko vėliau, ankstesnis 38 mlrd. USD ketvirčio skaičius nėra galutinė ilgalaikių pirkinių riba.
Naujoms obligacijoms taikomas etalonas
Iždas parduoda vekselius, vekselius, obligacijas, kintamos palūkanų normos vekselius ir nuo infliacijos apsaugotus vertybinius popierius, kad finansuotų atotrūkį tarp federalinių pajamų ir išlaidų, refinansuotų artėjančias skolas ir išlaikytų grynųjų pinigų likutį. Vekseliai sueina per metus ir paprastai parduodami su nuolaida, o už vekselius ir obligacijas paprastai mokamos palūkanos kas šešis mėnesius nuo dvejų iki 30 metų. „Kuponas“ yra senas to periodinio palūkanų mokėjimo pavadinimas, paveldėtas iš popierinių sertifikatų, kurių palūkanas investuotojai nukirpo ranka.
Aukcione gali būti įvestas naujas vertybinis popierius arba atnaujintas esamas, o konkurenciniai pasiūlymai nustato rinkos tarpuskaitos pajamingumą ir kainą. Naujas 10 metų banknotas gauna naują CUSIP ir tampa dabartiniu etalonu, o pakartotinis atidarymas papildo tą patį vertybinį popierių vėlesniame aukcione. Pavyzdžiui, rugpjūčio mėn. grąžinimą sudarė 58 mlrd. USD vertės trejų metų obligacija, 42 mlrd. USD 10 metų trukmės obligacija ir 25 mlrd. USD 30 metų obligacija, iš kurių buvo gauta 28,7 mlrd. USD naujų grynųjų pinigų, kai buvo apskaityti vertybiniai popieriai.
Naujausias vertybinis popierius išpirkimo segmente tampa nuolatine emisija, paprastai prekiaujama dažniau ir esant mažesniam pasiūlymo ir paklausimo skirtumui nei panašios senesnės obligacijos. Prekybininkai ir institucijos jį naudoja apsidraudimui ir kainų nustatymui, suteikdami iždui priežastį, kad lyginamieji aukcionai būtų dideli ir nuspėjami, net jei grynųjų pinigų likutis gali padėti supirkti.
Kai jį pakeičia naujas vertybinis popierius, ankstesnis etalonas tampa nebenaudojamas, išlaikant tą pačią federalinę garantiją ir suplanuotus mokėjimus. Prekyba pereina prie naujos emisijos, o natūralių pirkėjų skaičius susiaurėja, todėl prekiautojai turi panaudoti daugiau balanso pajėgumų, kai sandėliuoja senesnę obligaciją. Tada investuotojai gali susidurti su didesniu pardavimo skirtumu, o tarp vertybinių popierių, kurių palūkanų norma yra beveik identiška, gali atsirasti nedideli kainų skirtumai.
Visoje skolų rinkoje, vertinamoje dešimtimis trilijonų dolerių, nedidelės prekybos trintis tampa brangios, kai nepastovumas išeikvoja prekiautojų pajėgumus, o investuotojai susirenka į naujausias emisijas. Senas iždas gali išlaikyti tą pačią kredito kokybę ir pinigų srautus, o parduoti tampa nepatogu, todėl likvidumo palaikymo išpirkimas suteikia prekiautojams ir kitiems turėtojams įprastą pasirinkto nepertraukiamo tiekimo išpardavimą.
Iždas perka obligacijas, kurias rinka palieka
Iždas prieš kiekvieną operaciją paskelbia tinkamą terminą ir didžiausią pirkimo sumą, tada patvirtintos sandorio šalys pateikia konkurencingus pasiūlymus per „FedTrade“, o Niujorko Fed veikia kaip iždo fiskalinis agentas. Pardavėjai nurodo saugą ir kainą, o iždas įvertina tuos pasiūlymus pagal rinkos kainas ir santykinę tinkamų emisijų vertę, vadovaudamasi savo išpirkimo gairėmis.
Ji gali priimti mažiau nei paskelbta maksimali, kai kainos atrodo nepatrauklios, išsaugodama aukciono drausmę, o ne garantuodama kiekvienam pardavėjui pasitraukti.
Likvidumo palaikymo operacijose daugiausia dėmesio skiriama senesniems kuponams, kuriais prekiaujant gali būti naudingas įprastas pirkėjas, o iždo padalinys pasitraukia iš priimtų vertybinių popierių, nes suplanuoti aukcionai ir toliau kuria dabartinius etalonus. Joshas Frostas, tuometinis iždo sekretoriaus padėjėjas finansų rinkoms, apibūdino programą kaip įprasto rinkos veikimo įrankį, galintį sumažinti pasiūlos fragmentaciją ir laisvus platintojų pajėgumus tarp operacijų.
Grynųjų pinigų supirkimas sprendžia kitą problemą, nes mokesčių įplaukos, išlaidos, terminai ir atsiskaitymai aukcione gaunami netolygiai.
Iždas gali nusipirkti vertybinių popierių, kurių išpirkimo terminas yra artimas, kai kitu atveju jo grynųjų pinigų likutis būtų didesnis, nei norima, taip sušvelninant būsimus išpirkimus ir suteikiant skolų valdytojams daugiau galimybių kontroliuoti artimiausio laikotarpio grynųjų pinigų poreikį. Toks lankstumas taip pat sumažina poreikį staigiai koreguoti sąskaitų aukcioną didelėmis mokėjimo dienomis.
Pačios iždo skolinimosi įverčiai neįtraukia didelio grynojo programos poveikio, nes kiekvienas atpirktas doleris turi būti finansuojamas kažkur kitur, o visa kita yra lygi. Jei iždas parduoda 100 milijardų dolerių naujų vertybinių popierių privatiems investuotojams ir atperka 4 milijardus dolerių privačių investuotojų, privati skola išaugo 96 milijardais dolerių. Norint kartu su šiuo pirkimu pasiekti 100 mlrd. USD grynojo skolinimosi tikslą, prireiktų maždaug 104 mlrd. USD bendros emisijos.
Tai taip pat leidžia kartu plėsti pardavimą ir pirkimą, nes iždas gali pagilinti dabartinį etaloną, pašalinti dalį senesnės pasiūlos ir vis tiek padidinti grynuosius pinigus savo finansavimo plane. Federalinis deficitas lemia grynąjį finansavimo poreikį, o išpirkimas keičia visuomenės turimos skolos amžių, sudėtį ir terminą.
TGA perneša grynuosius pinigus per sistemą
Aukciono pajamos ir išpirkimo mokėjimai perduodami per iždo bendrąją sąskaitą, federalinės vyriausybės veiklos sąskaitą Fed. Kai privatūs pirkėjai atsiskaito iždo aukcione, pinigai juda link TGA, o rezervų likučiai bankų sistemoje paprastai mažėja, o visa kita lygi. Federalinės išlaidos ir iždo išpirkimas grąžina lėšas į privačias sąskaitas, paprastai pridedant rezervų.
Fed rugpjūčio 27 d. H.4.1 leidimas parodė, kad TGA per savaitę, pasibaigusią rugpjūčio 26 d., buvo vidutiniškai 950,7 mlrd. USD, o trečiadienį – 959,4 mlrd. USD, o atsargų likučiai vidutiniškai siekė 2,92 trilijonus USD. Iždas tikisi, kad rugsėjį sąskaita baigsis beveik 950 mlrd. USD, spalio pabaigoje pasieks maždaug 1,05 trilijonus USD, plius arba minus 50 mlrd. USD, o metų pabaigoje atsiskaitys beveik 850 mlrd.
Todėl 4 milijardų dolerių išpirkimas gali padėti pardavėjams grynuosius pinigus atsiskaitymo dieną, o didesnis aukcionas gali pritraukti grynųjų pinigų į TGA kitą dieną. Mokesčiai ir federalinės išlaidos padidina judėjimą, todėl rezervo kelias priklauso nuo viso kalendoriaus, o ne nuo vienos operacijos antraštės maksimumo. Laikas gali sušvelninti arba sugriežtinti dolerio prieinamumą kelioms dienoms, net jei ketvirčio grynojo skolinimosi įvertis beveik nesikeičia.
Pinigų šaltinis atskiria iždo išpirkimą nuo kiekybinio skatinimo, nes FED sukuria atsargų likučius, kai perka vertybinius popierius savo portfeliui, pridedant atsargų prie įsipareigojimų ir obligacijų prie savo turto. Iždas išleidžia esamą TGA likutį ir papildo tą balansą mokėdamas mokesčius arba parduodant skolą, o atpirkti vertybiniai popieriai išleidžiami, o ne prisijungia prie pinigų politikos portfelio.
Šie balansai suteikia abiems programoms skirtingą poveikį, nes pašalinus nevykdymo trukmę galima atlaisvinti prekiautojų pajėgumus, susiaurinti santykinės vertės spragas ir sudaryti palankesnes operacijas su ilgomis obligacijomis, o iždo emisija gali sunaudoti grynuosius pinigus ir padidinti trukmę kitur. Priimti pasiūlymai, aukciono paklausa, atsiskaitymo datos ir terminų grupės nustato bendrą rezultatą.
Iždas išsaugo tą dvipusę struktūrą, nes mažėjant lyginamiesiems aukcionams, kai grynųjų pinigų valdymo poreikiai svyruoja, emisija taptų mažiau nuspėjama, suskaidytų dabartinius vertybinius popierius ir laikui bėgant kiltų didesnė finansavimo sąnaudų rizika. Reguliarūs aukcionai suteikia investuotojams patikimą pasiūlą, o atrankiniai pirkimai leidžia skolų valdytojams susitvarkyti su senesnėmis atsargų kišenėmis, neatkuriant viso kalendoriaus dėl laikinų pinigų svyravimų.
Ilgalaikės obligacijos yra labiausiai kainai jautrūs vertybiniai popieriai įprasto aukciono tvarkaraštyje, o jų sandėliavimas sunaudoja daugiau prekiautojų rizikos pajėgumų, kai pajamingumas smarkiai kinta. Senesnės 20 ir 30 metų emisijos gali išlikti, kai paklausa susikoncentruoja ties nauju etalonu, todėl padvigubinus vienos operacijos viršutinę ribą, Iždui suteikiama daugiau galimybių pirkti patrauklius pasiūlymus, išsaugant galimybę sustoti žemiau ribos.
Iždo oficialus tikslas yra įprastas rinkos veikimas, o agentūra nepaskelbė ilgalaikio pajamingumo tikslo. Pirkimai vis tiek gali turėti įtakos santykinėms kainoms prie maržos, nes jie pašalina pasirinktų klausimų trukmę ir suteikia prekiautojams kitą pirkėją, todėl ketinimas ir rinkos poveikis yra atskiros analizės dalys. 4 milijardų dolerių operacija gali palengvinti vietinę nelikvidumo kišenę, o jos mastas išlieka mažas šalia iždo rinkos, vertinamos dešimtimis trilijonų dolerių.
„Bitcoin“ atveju ryšys vyksta per atsargų prieinamumą, ilgalaikį pajamingumą, užstato rinkas ir prekiautojų pajėgumus – visa tai daro įtaką rizikos perkėlimo išlaidoms visose turto klasėse. „CryptoSlate“ stebėjo, kaip iždo pajamingumas gali perkelti įtampą į Bitcoin, o supirkimai patenka į šį kanalą, palengvindami pasirinktų obligacijų atsargas, o aukcionuose grynieji pinigai perkeliami į TGA.
Gerai įvertintas ilgų obligacijų išpirkimas gali palengvinti vietinį pasislinkimą ir sumažinti vienos rinkos įtampos šaltinį, o intensyvi aukciono savaitė arba greitas TGA kūrimas galėtų tuo pačiu metu sunaudoti grynuosius pinigus. „Bitcoin“ gali būti naudinga, kai pajamingumas nusistovi ir pagerėja dolerio prieinamumas, tačiau šio poveikio dydis ir laikas turi būti matuojami per visą finansavimo grafiką. Kiekvieną pirkimo ribą traktuojant kaip vienodą injekciją, programai suteikiama galia, kurios jos finansavimo mechanizmai nesuteikia.
Didesnės ilgalaikės operacijos prasideda rugsėjo 9 d., o kitas ketvirtinis pranešimas apie lėšų grąžinimą pateikiamas lapkričio 4 d. Priimtos pirkimo sumos, siūlomos kainos, naujų etalonų paklausa ir TGA kelias aplink atsiskaitymą parodys, kiek iždas pagerino prekybą senomis obligacijomis ir toliau finansuo vyriausybę per naujas.