XRP tampa tikrų paskolų užstatu, o pirmoje rinkoje jau dominuoja banginiai
XRP pradeda remti tiesioginį skolinimąsi doleriais „Ethereum“, nors rinka tebėra sutelkta tarp kelių skolininkų.
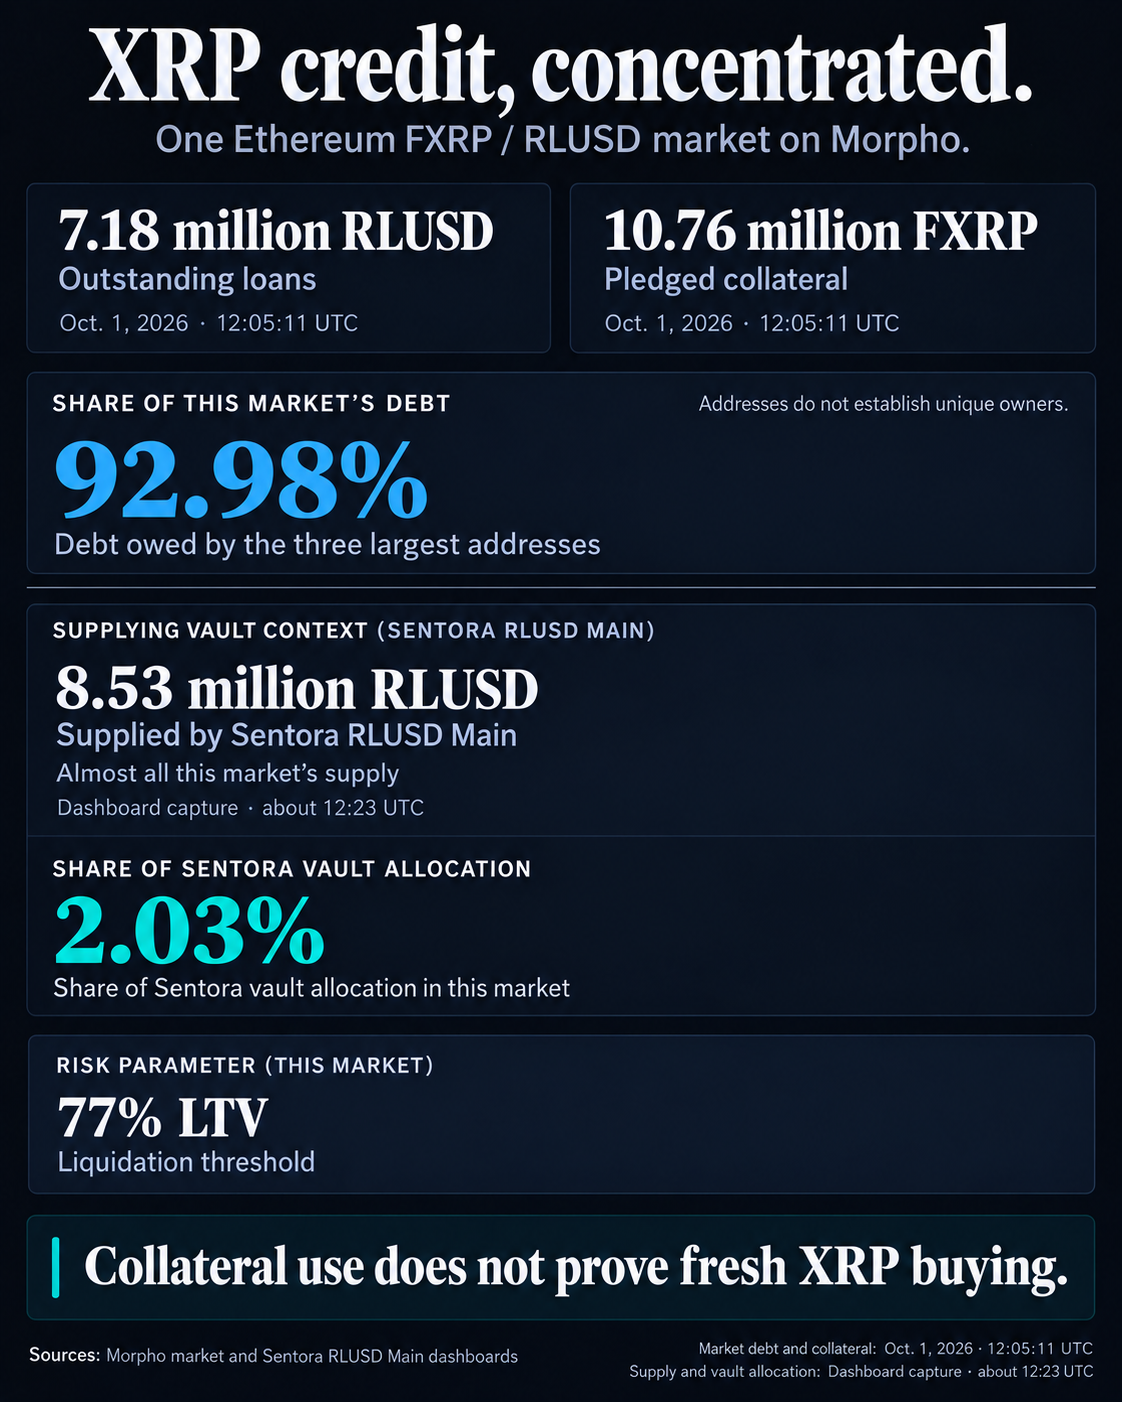
Morpho rinkoje, kurią remia FXRP, simbolinė XRP atstovybė, negrąžintų paskolų suma buvo apie 7,18 mln. RLUSD, palyginti su 10,76 mln. FXRP nuo spalio 1 d. Trys didžiausi adresai sudarė beveik visą skolą, o tai riboja, kiek veikla gali būti laikoma plačiai paplitusi.
Rugpjūčio mėnesį per „Flare“ atidaryta rinka leidžia XRP turėtojams kaldinti FXRP, perkelti jį į „Ethereum“ ir pasiskolinti „Ripple“ RLUSD stabilią monetą iš karto nepardavus savo XRP.
Tai prideda naują kredito naudojimo atvejį, skirtą XRP, bet taip pat įveda tarpinę, užstato ir išpirkimo priklausomybę, su kuria skolininkai nesusiduria tiesiogiai turėdami vietinį XRP.
Trys skolininkai dominuoja besiformuojančioje XRP kredito rinkoje
Ankstyvojo skolinimosi veikla yra labai sutelkta tarp nedidelio dalyvių skaičiaus.
Trys didžiausi adresai sudaro 93% iš maždaug 7,2 mln. Didelė grąžinimo suma gali smarkiai sumažinti skolinimąsi, o kita paskola iš tų pačių piniginių gali padidinti bendrą sumą ir nepritraukti daug naujų vartotojų.
Koncentracija gali būti net didesnė, nei rodo adresų skaičius. Tinklo įrašai identifikuoja pinigines, o ne jų savininkus, todėl keli adresai gali priklausyti tam pačiam investuotojui ar institucijai.
Panašiai sutelktas ir finansavimas. „Sentora RLUSD Main“ tiekė apie 8,53 mln. RLUSD, suteikdama beveik visą tuo metu skolininkų turimą likvidumą. Nepaisant to, FXRP rinka sudaro tik apie 2,03% „Sentora“ platesnių saugyklų, todėl, padidėjus paklausai, galima skirti daugiau kapitalo.
Pagal dabartinį limitą „Sentora“ gali tiekti iki 10 mln. RLUSD. Tai suteikia skolininkams galimybių prisiimti daugiau skolų, nors nepanaudoti pajėgumai mažai pasako apie tai, ar platesnė XRP turėtojų grupė iš tikrųjų ja naudosis.
Ta pati koncentracija gali tapti svarbesnė, jei XRP kaina susilpnėtų.
Morpho leidžia skolintojams likviduoti poziciją, kai jos skolos vertė pakyla virš 77% ją užtikrinančio įkaito. Trys didžiausi skolininkai nuo to tebėra gerokai nutolę. Remiantis jų dabartine skola ir užstatu, didžiausia pozicija galėtų atlaikyti maždaug 45 % FXRP ir RLUSD santykio sumažėjimą, o kitos dvi turi apie 38 % rezervą.
Kai kurie smulkesni skolininkai turi mažiau vietos. Viena pozicija su maždaug 121 000 RLUSD skolos, palyginti su 133 000 FXRP, galėtų pasiekti likvidavimo slenkstį po maždaug 21% nuosmukio, darant prielaidą, kad padėtis kitu atveju išliks nepakitusi.
Rugsėjo mėn. rinka užfiksavo kai kuriuos likvidavimus, tačiau spalio 1 d. nebuvo realizuotos ar nerealizuotos blogos skolos. Staigesnis žingsnis būtų prasmingesnis išbandymas, nes vieną didžiausių pozicijų perimantis likvidatorius staiga turėtų įsisavinti didelę FXRP sumą.
Tai nebūtinai reikštų, kad pagrindinis XRP yra nedelsiant parduodamas. Likvidatorius gali laikyti FXRP, jį parduoti, perkelti atgal į Flare arba išpirkti į vietinį XRP.
Kol kas didesnė problema yra ta, kaip greitai kelios didelės piniginės gali pakeisti rinką. Nauji skolininkai, paskirstę skolą daugiau adresų, iš viso 7,2 mln. USD atitiktų platesnę paklausą. Jei veikla išliks koncentruota, vienas didelis grąžinimas, nauja paskola arba likvidavimas gali iš esmės pakeisti rinką beveik per naktį.
Vietinis skolinimas gali išplėsti XRP kreditą nesukuriant naujų pirkėjų
Koncentracija Morpho gali pasirodyti laikina, nes kūrėjai ruošiasi skolinti tiesiai į XRP Ledger.
Siūloma XRPL skolinimo architektūra, kurios saugumo peržiūra šiuo metu atliekama, leistų tinkle gauti terminuotą kreditą, o ne reikalauti, kad XRP turėtojai kaldytų FXRP, sujungtų jį su Ethereum ir skolintųsi per Morpho.
Pašalinus šiuos veiksmus, būtų lengviau gauti XRP užtikrintą kreditą, o įstaigoms būtų suteiktas kitas būdas panaudoti XRPL turtą finansavimui ir likvidumo valdymui. Taip pat būtų įdiegtas kitoks kredito modelis nei Morpho paskolos su per dideliu užstatu, o garantinis įsipareigojimas būtų tvarkomas prieš sukuriant terminuotas paskolas.
Tačiau didesnis skolinimas nebūtinai reikštų naują XRP paklausą. Esami turėtojai galėtų tiesiog įdiegti XRP, kurį jie jau turi, o įstaigos galėtų pakartotinai panaudoti esamus likučius skolinimo rinkose. Todėl neapmokėta skola gali labai padidėti, atitinkamai nepadidėjus XRP savininkų skaičiui arba į žetoną įtraukiant naujo kapitalo.
Dėl to skolininko sudėtis yra tokia pat svarbi kaip paskolos apimtis. Rinka, kuri auga dėl to, kad tie patys stambūs turėtojai padidina savo skolinimąsi, padidintų XRP naudingumą, neįrodžius platesnio pritaikymo. Augimo paskirstymas tarp naujų skolininkų, didesnių skolinimo grupių ir nuolatinė veikla po grąžinimo būtų tvirtesnis įrodymas, kad kreditas plečia turto ekonominį panaudojimą.
Vietinis skolinimas bus kitas išbandymas. Jei pataisos bus pašalintos jų saugumo peržiūros ir gautų patvirtinimo patvirtinimą, XRP turėtojai turės tiesioginį XRPL skolinimo kelią kartu su esama Ethereum pagrįsta Morpho rinka.
Palyginimas parodys, ar kryžminės grandinės trinties mažinimas pritraukia platesnę skolininkų bazę, ar tiesiog suteikia esamiems XRP turėtojams kitą būdą panaudoti tą patį kapitalą.