Kam rizikuoti pasinaudojant išmaniosiomis sutartimis, kai saugūs JAV iždai moka geresnes kriptovaliutų pajamas?
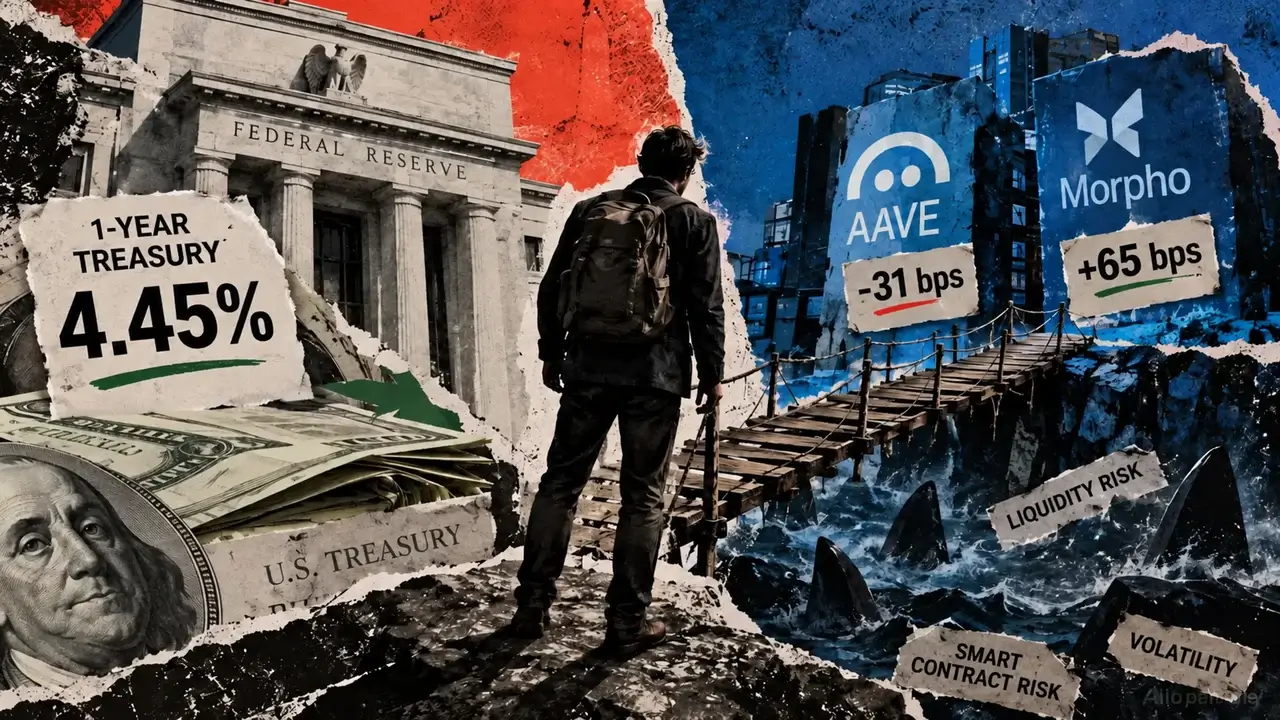
Rugsėjo 16 d. Federalinis rezervų bankas padidino savo tikslinį diapazoną 25 baziniais punktais iki 3,75–4,00%, tą pačią dieną padidindamas vienerių metų iždo pajamingumą iki 4,45% ir padidindamas kriptovaliutų skolinimo pajamingumą.
Šis žingsnis padidina grąžą, prieinamą visiems, norintiems turėti nieko rizikingesnio už vyriausybės skolą, ir nustato naują kriptovaliutų skolinimo pajamingumo etaloną.
Monetų metrika nustatė, kad USDC skolintojai Aave uždirbo vidutiniškai 31 baziniu tašku mažiau nei vienerių metų iždas per laikotarpį, kurį 2026 m. ištyrė. Aave pajamingumas buvo mažesnis už iždo normą 78 % intervalų, matuotų tame pačiame lange.
Šis atotrūkis atsirado anksčiau nei buvo priimtas Fed sprendimas, o naudingesnis klausimas yra tai, ką FED padidinimas daro skaičiuojant nuo čia.
| Pajamingumas / etalonas | Dabartinis arba studijuojamas lygis | Ką jis matuoja | Kodėl tai svarbu |
|---|---|---|---|
| Fed tikslinis diapazonas | 3,75–4,00 % | Politikos normos žemiausia riba | Padidina bazinę grąžą, prieinamą dolerio rinkose |
| 1 metų iždas | 4,45 % | Mažos rizikos dolerio alternatyva | Pagrindinis alternatyvių kaštų etalonas investuotojams |
| Aave USDC prieš 1 metų iždą | -31 bps vid. | Stabilių monetų skolinimo skirtumas | Rodo, Aave skolintojai nuolat neuždirbdavo priemokų |
| Aave nepakankamo veikimo dažnis | 78% intervalų | Derliaus trūkumo nuoseklumas | Rodo, kad atotrūkis nebuvo tik vienkartinis |
| Morfo mediana USDC saugykla | +65 bps vid. | Didesnio našumo skliautas plitimas | Išvalo iždus, bet su didesniu nepastovumu |
| Morfo nepastovumas | 3,3x Aave | Derliaus kintamumas | Parodos, papildomos grąžos atėjo su grubesniu važiavimu |
Iždo ir grandinės palūkanų normos matuoja du skirtingus dalykus
Anthony DeMartino, „Sentora“ įkūrėjas ir generalinis direktorius, atkreipia dėmesį į CDOR kaip geresnį svertą sprendžiant apie kreditą tinkle.
„Sentora“ padėjo sukurti tą etaloną, kuris seka vienos nakties skolinimosi palūkanų normas USDC ir USDT Aave V3, didžiausioje decentralizuoto kredito rinkoje.
DeMartino pasakojo CryptoSlate:
„Sąryšis tarp SOFR ir CDOR buvo labai žemas, todėl nereikėtų tikėtis, kad FED padidins grandinines normas, o SOFR yra netinkamas inkaras nustatant ekspoziciją grandinėje.
Šis argumentas veikia kartu su Iždo palyginimu, pridedant antrą objektyvą jo nepakeičiant.
Vienerių metų iždas įvertina, ko investuotojas atsisako pasirinkdamas kriptovaliutų skolinimą, o ne saugiausią turimą alternatyvą, o CDOR – kiek kainuoja skolintis dolerius Aave viduje bet kurią dieną.
Naudingam kriptovaliutų pajamingumo apskaitai reikalingi abu skaičiai, nes grąža, kuri išvalo CDOR, bet nepatenka į iždo kursą, vis tiek neatlaikė pagrindinio alternatyvių sąnaudų testo.
| Etalonas | Ką užfiksuoja | Geriausias naudojimas straipsnyje | Apribojimas |
|---|---|---|---|
| 1 metų iždas | Mažos rizikos valstybės skolos grąža | Matuoja alternatyvias investuotojo išlaidas | Neatspindi skolinimosi tinkle paklausos |
| SOFR | Užtikrinta vienos nakties dolerio finansavimo norma | Naudinga tradicinėse dolerio rinkose | DeMartino teigia, kad tai netinkamas kredito grandinės pagrindas |
| CDOR | Naktinis USDC/USDT skolinimasis Aave V3 | Matuoja vietines kredito grandinės sąlygas | Tai savaime neįrodo, kad investuotojams mokama pakankamai |
| Vault tinklas APY | Investuotojų grąža po mokesčių | Rodo, ką vartotojai iš tikrųjų gauna | Gali paslėpti nepastovumą, svertą, likvidumą ir mažesnę riziką |
| Reikalinga priemoka | Papildomas pajamingumas viršija etaloną | Matuoja kompensaciją už papildomą kriptovaliutų riziką | Nėra visos rinkos standarto |
Ką rodo skaičiai apie kriptovaliutų priemoką
Europos centrinio banko darbiniame dokumente, paskelbtame rugsėjo 14 d., nustatyta, kad pinigų politikos perdavimas į DeFi stabilių monetų indėlių palūkanas trumpuoju laikotarpiu yra silpnas ir nestabilus.
Palūkanos netgi gali pasislinkti priešinga kryptimi nei FED politika, kol suartėja ilgesniu laikotarpiu, o kriptovaliutų rinkose įsiskolinimo mažinimas dažnai skatina tą trumpalaikį skirtumą tiesiogiai.
Skolininkai išlaisvina pozicijas ir sumažina organinę paklausą, kuri nustato grandinės skolinimosi išlaidas.
Monetų metrikos duomenys rodo, kur šiuo metu yra ši premija. Aave USDC pajamingumas nuo vienerių metų iždo pajamingumo vidutiniškai atsiliko 31 baziniu punktu, o Morpho vidutinis USDC pajamingumas tą patį iždo lyginamąjį indeksą viršijo 65 baziniais punktais, tačiau buvo maždaug 3,3 karto didesnis už Aave rodiklio metinį nepastovumą.
DeMartino pažymėjo:
„Premija už CDOR yra ta, kai kompensuojama sumanioji sutartis, likvidumas ir kredito rizika, tačiau čia nėra standartinio tarifo, kurį būtų galima taikyti.
Jo sąskaitoje sąžininga priemoka visiškai priklauso nuo konkrečių protokolų, kuratorių ir turto, su kuriuo susiduria investuotojas.
Atliekant grynai analitinį pratimą, paprastam stabiliam monetų saugyklai gali tekti išgryninti aukštesnę iš iždo palūkanų normos arba CDOR ir dar 100–300 bazinių punktų. Kuriamoms arba finansinio sverto strategijoms reikėtų 300–600 bazinių punktų virš tos pačios žemiausios ribos.
Šis diapazonas daugiausia parodo, kodėl 4,1% pajamingumas gali atrodyti netinkamas, palyginti su 4,45% iždo vertybiniais popieriais, o net 5,1% kriptovaliutų pajamingumas gali likti ginčytinas, kai atsiras nepastovumas ir uodegos rizika.
Abstrakcijos pavertimas realiais skaičiais
Kraken naujai pristatytos xStocks Vaults leidžia investuotojams išlaikyti žetoninių akcijų, tokių kaip SPYx, QQQx ar NVDAx, poveikį, o saugykla skolinasi stabilias monetas už tą užstatą ir panaudoja pajamas DeFi atlygio strategijoms.
Grąžinimai automatiškai konvertuojami atgal į tą patį prieigos raktą ir sudėtį. Šiuo metu „Kraken“ reklamuoja 2% grynąjį metinį pelną už SPYx ir QQQx ir 1,8% už NVDAx, jau atskaičius 25% veiklos mokestį, o išėmimas trunka tris dienas ir galbūt ilgiau, esant stresui.
10 000 USD SPYx pozicijoje šis 2% pajamingumas sudaro maždaug 200 USD metinį papildomą atlygį, visiškai atskirai nuo to, ką daro pačios pagrindinės akcijos.
DeMartino paaiškino, kad jei akcijos bus išparduotos, sumanioji sutartis automatiškai grąžina skolą, kad pozicija nebūtų likviduota. Jei rinka pakyla, ji prisiima daugiau skolų, kad išlaikytų derlių.
2% nuostolis, būdingas kriptovaliutų saugyklos strategijai, panaikintų visų metų prieauginę grąžą. SPYx kainos sumažėjimas yra atskira rizika, su kuria susidurtų bet kuris akcijų žetono turėtojas, nepaisant saugyklos, ir labai svarbu, kad šie du nuostolių šaltiniai būtų atskirti.
| Scenarijus | Kas atsitiks su kriptovaliutų skolinimosi paklausa | Kas atsitiks iki derliaus | Į ką investuotojai turi žiūrėti |
|---|---|---|---|
| Jaučio atvejis | BTC skatinama skolinimosi paklausa išlieka stipri | CDOR kyla dėl naudojimo grandinėje, nepriklausomai nuo Fed politikos | Ar „DeFi“ duoda aiškią iždą reikšminga marža |
| Bazinis atvejis | Skolinimosi paklausa išlieka, bet nekyla | Pajamingumas svyruoja aplink iždo / CDOR lyginamuosius indeksus | Ar grynoji APY kompensuoja išmaniųjų sutarčių ir likvidumo riziką |
| Meškos dėklas | Apetitas rizikuoti susilpnėja, o skolininkai mažina skolą | Stabilių monetų indėlių palūkanos krenta net tada, kai iždas išlieka pakilęs | Nesvarbu, ar saugyklos moka mažiau, kaip ir saugios alternatyvos moka daugiau |
| Streso atvejis | Akcijų įkeistas krenta, likvidumas mažėja arba atsiranda vėlavimų vykdymas | Automatinis sverto mažinimas apsaugo pozicijas, bet gali sumažinti grąžą | Ar užtenka nedidelės pajamingumo priemokos uodegos rizikai |
Nesvarbu, ar kriptovaliutų kurso ciklas pasiteisina, ar jį užklumpa Fed
„Bull“ atvejis turi natūralią skolinimosi paklausą, kuri vis dar beveik visiškai sutelkta į BTC pagal DeMartino sąskaitą, ir išlieka pakankamai stipri, kad CDOR padidintų savo panaudojimą nepriklausomai nuo to, ką daro Fed.
Tokiu būdu kriptovaliutų skolinimo pajamingumas gali išgryninti iždą dėl tikrosios grandinės paklausos, todėl DeMartino argumentas, kad kriptovaliuta veikia savo palūkanų normų ciklą, iš tikrųjų palaiko pačius duomenis, o ne tik komentarus.
Meškos atvejis turi aukštesnę ir ilgesnę Fed politiką, kuri ilgainiui sumažina rizikos apetitą, susilpnina kriptovaliutų veiklą ir skatina skolininkus sumažinti skolą.
Pagal šį scenarijų ECB mechanizmas tampa dominuojančia jėga, o stabilių monetų indėlių palūkanos krinta net tada, kai iždas išlieka aukštas. Automatiniai įrankiai, tokie kaip Kraken maržos valdymas, užkerta kelią likvidavimui, bet sumažina investuotojų renkamą pelną, o kriptovaliutų skolinimas galiausiai moka mažiau, kai saugi alternatyva, esanti šalia jo, moka daugiau.
Kripto pajamingumo produktus jau lengva pasiekti, tačiau sunkesnis klausimas yra, ar ši pajamingumas kompensuoja riziką, slypinčią po juo. Nė vienas etalonas, tiek CDOR, tiek iždas, visiškai neatsako.