Iždo 6 milijardų dolerių vertės obligacijų intervencija sukuria slaptą testą kitam Bitcoin žingsniui
JAV iždas nustatė 6 milijardų dolerių viršutinę ribą senesnių ilgalaikių obligacijų išpirkimui rugsėjo 10 d., suteikdama prekiautojams daugiau galimybių iškrauti atsargas. „Bitcoin“ atveju kyla klausimas, ar ši lengvata gali apimti ne tik prekybą obligacijomis, bet ir platesnes finansavimo sąlygas.
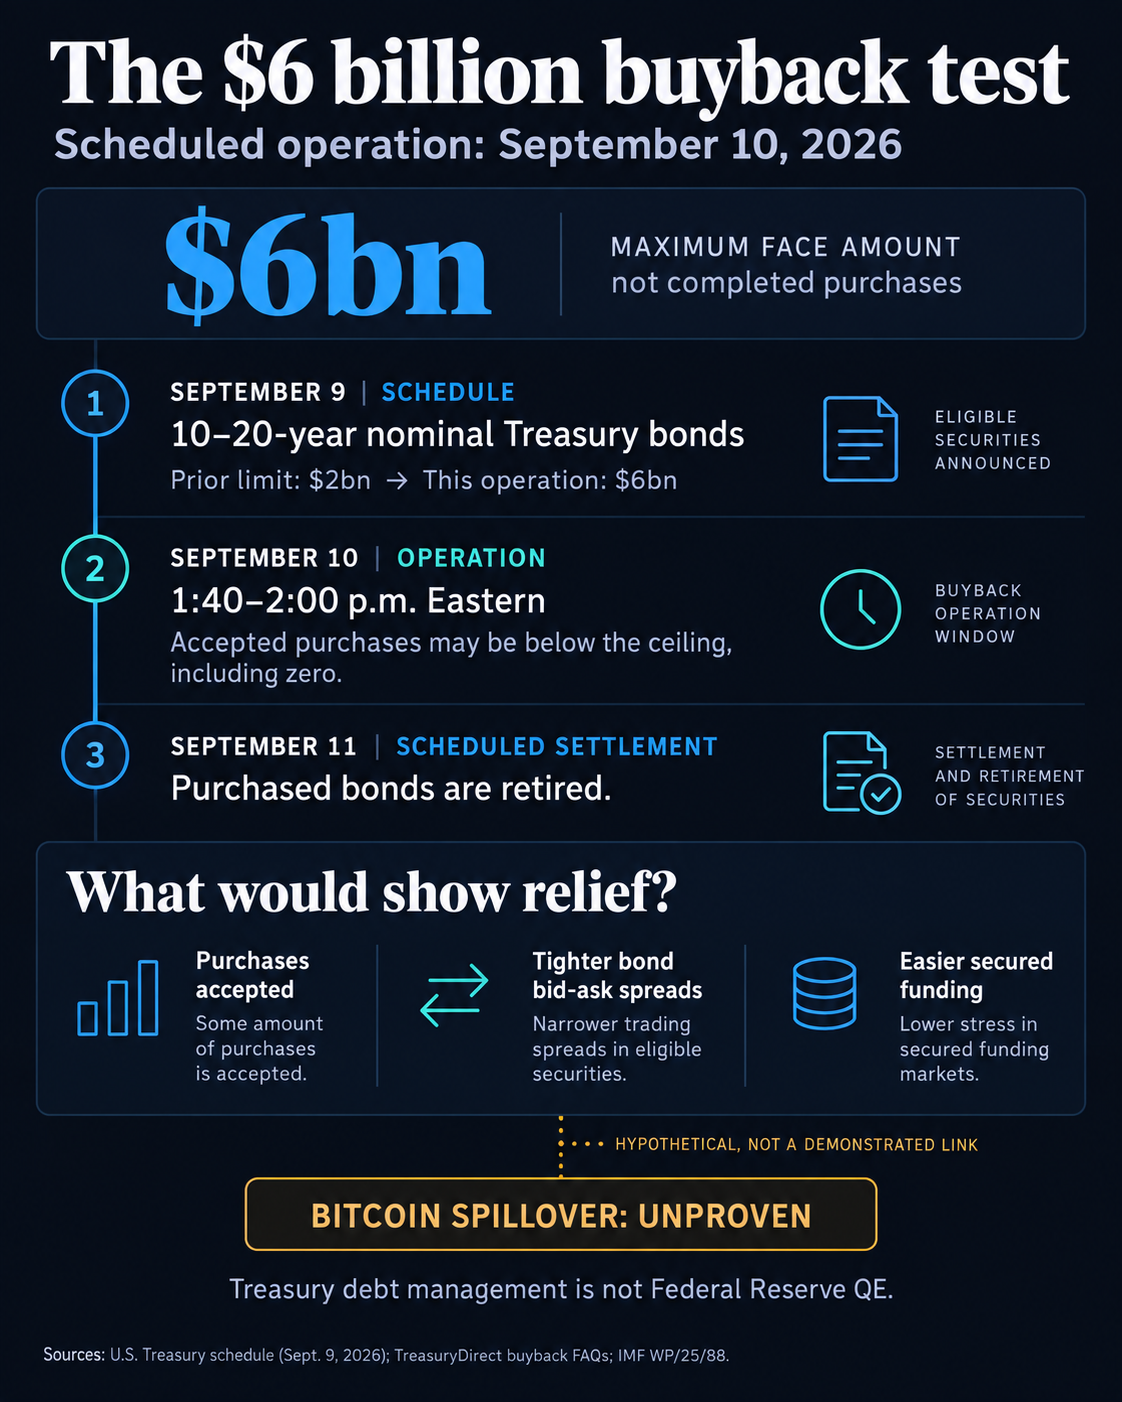
Preliminarus tvarkaraštis, paskelbtas rugsėjo 9 d., skirtas nominaliems iždo vertybiniams popieriams, likus 10–20 metų. Viršutinė riba trigubai viršija ankstesnę 2 milijardų dolerių ribą ir viršija minimalią plėtrą, kurią Iždas paskelbė rugpjūčio 19 d., kai pažadėjo mažiausiai 4 milijardus dolerių.
Operacija planuojama nuo 13:40 iki 14 val. rytų, atsiskaitymas rugsėjo 11 d. Tinkami terminai svyruoja nuo 2036 m. rugsėjo 11 d. iki 2046 m. rugsėjo 10 d. Galutinis vertybinių popierių sąrašas turi būti sudarytas operacijos dieną 11 val. ryto.
Iždo išpirkimo taisyklės apibūdina likvidumo palaikymą kaip nuspėjamą galimybę parduoti nenaudojamus vertybinius popierius, ty senesnes emisijas. Tai skiriasi nuo grynųjų pinigų valdymo supirkimų, kurie sklandžiai subalansuoja vyriausybės grynųjų pinigų likučius ir vekselių išdavimą.
2025 m. gegužės mėn. Jing Zhou parengtame TVF darbiniame dokumente nustatyta, kad iždo prekybos likvidumas šiek tiek pagerėjo ir sumažėjo prekiautojų kapitalas, o poveikis buvo stipresnis, kai atsargos buvo didelės. Tai rodo, kad senesnių obligacijų pardavimo vieta gali palengvinti jų nešiojimo naštą ir palengvinti tarpininkavimą.
Iždas pasitraukia į pensiją, įsigijęs obligacijas atsiskaitymo metu, o ne skolindamas jas atgal į rinką, todėl prekiautojai gali gauti mažiau atsargų.
Viršutinė riba yra didžiausia nominali suma, be minimalaus pirkimo įsipareigojimo. Iždas gali priimti mažiau arba nieko, priklausomai nuo pasiūlymų. Atpirkimui gali būti naudojamos skolos pardavimo pajamos ir bendrieji fondo pinigai, todėl vien ši suma nesukuria grynojo likvidumo ir nėra Federalinio rezervo kiekybinis palengvinimas.
Įrodymai, kurių reikia Bitcoin disertacijai
Didelis pirkimas parodytų, kad obligacijos keičia savininkus, tačiau tai tiesiogiai neišmatuoja prekiautojų likusio balanso spaudimo. Mažam, prieš paskelbiant operaciją neefektyvia, reikėtų pasidomėti siūlomomis kainomis.
Toliau seka rinkos veikimas: siauresni atotrūkiai tarp pirkimo ir pardavimo kainų ir ne tokia įtempta senesnių obligacijų kainodara, palyginti su panašiomis naujesnėmis emisijomis. Šios priemonės yra labiau susijusios su programos tikslu nei vien tik derlingumo sumažėjimas.
Bitkoino hipotezę reikia sustiprinti, kad būtų pasiektos platesnės finansavimo sąlygos, įskaitant skolinimąsi vertybiniais popieriais. Lengvesnis tarpininkavimas tarpininkavimui būtų tikėtina pirmoji grandis, o nuolatinė obligacijų ar finansavimo įtampa paliktų neįgyvendintą siūlomą pagalbą.
Rugsėjo 10 d. priimti pirkiniai ir rugsėjo 11 d. suplanuotas atsiskaitymas yra atskiri etapai. Stipresnis signalas Bitcoin likvidumo disertacijai būtų ilgalaikis obligacijų prekybos ir finansavimo pagerėjimas po operacijos.