Bitcoin pardavimo spaudimas pasiekia vieno mėnesio žemumą, nes ilgalaikiai turėtojai sulėtina pelno gavimą
„Bitcoin“ pardavimo grandinėje rizika sumažėjo iki mažiau nei pusės rugpjūčio mėnesio piko, o tai sumažino galimą pardavimo spaudimą, net jei didelis senesnių monetų blokas tebelaikomas įsigijimo kainomis, viršijančiomis rinką.
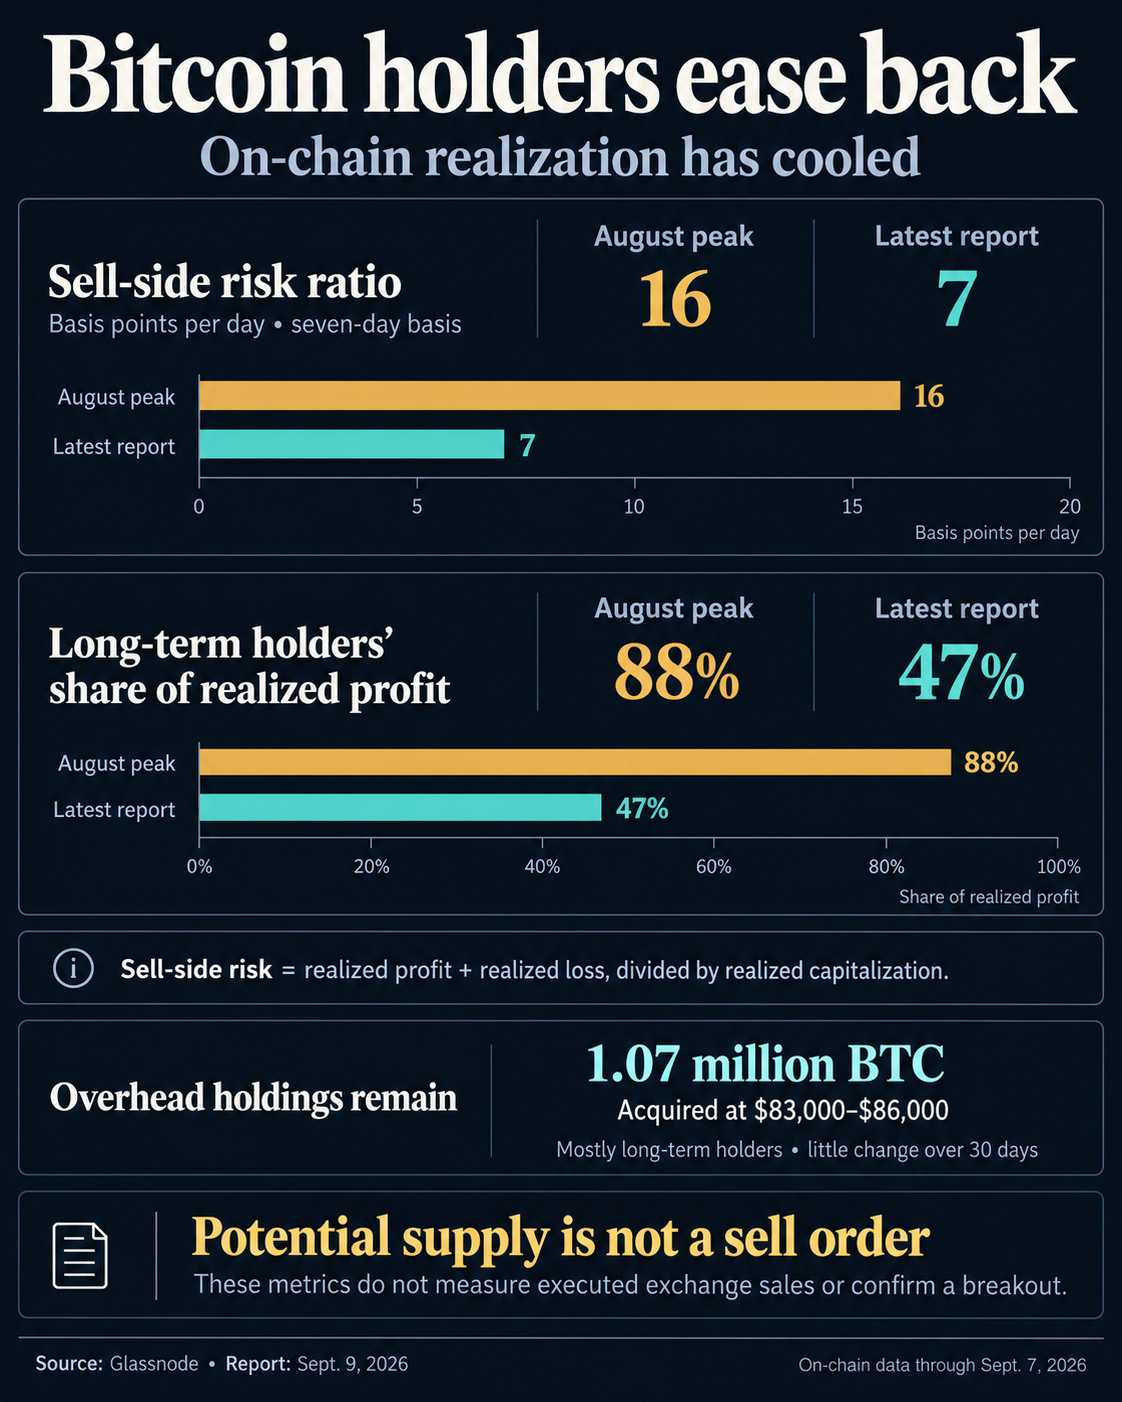
„Analytics“ įmonės „Glassnode“ rugsėjo 9 d. ataskaitoje, naudojant grandinės stebėjimus iki rugsėjo 7 d., pardavimo pusės rizikos koeficientas yra 7 baziniai punktai per dieną septynių dienų pagrindu, palyginti su 16 bazinių punktų rugpjūčio piko metu.
Ilgalaikiai turėtojai taip pat sudarė 47% realizuoto pelno, palyginti su 88% rugpjūčio piko metu. Vyresnio amžiaus turėtojai įneša mažiau iš realizuoto rinkos pelno, nors šis procentas nėra matuojamas jų visos Bitcoin pardavimo dalies.
Pardavimo rizikos koeficientas prideda grandinės pelną ir nuostolius ir padalija bendrą sumą iš realizuotos kapitalizacijos. Jis matuoja vertės realizavimą, palyginti su ta kapitalo baze, nurodant galimą pardavimo spaudimą.
Santykis, mažesnis nei pusė ankstesnio lygio, nereiškia, kad biržose parduodamo Bitcoin kiekis sumažėjo perpus.
„Glassnode“ atskirai praneša, kad rugsėjo 3 d. realizuotas pelnas buvo mažesnis nei perpus mažesnis nei rugpjūčio mėn. Tai lygina pelno šuolius, kurie skiriasi nuo septynių dienų rizikos priemonės. Kartu išvados apibūdina tylesnį realizavimą ir pasikeitusį pelną gaunančių turėtojų derinį.
Ataskaitoje nurodoma, kad maždaug 1,07 milijono BTC įsigijo nuo 83 000 USD iki 86 000 USD, beveik visus turi ilgalaikiai savininkai, ir sakoma, kad blokas beveik nepasikeitė per 30 dienų.
Valdos išlieka potencialia pasiūla, o realizavimo duomenys apibūdina, ką turėtojai veikė pastaruoju metu.
Mainų paklausa yra atskiras testas
Ataskaitose buvo pastebėtas neigiamas biržos neatidėliotinų srautų srautas rugsėjo 8 d. Neatsižvelgiant į pagerėjimą, momento kumuliacinės apimties delta (CVD) išliko neigiama, o tai reiškia, kad agresyvus biržos pardavimas vis tiek viršijo agresyvų pirkimą.
CVD seka įvykdytos prekybos balansą, o pardavimo pusės rizika seka grandinės pelno ir nuostolių realizavimą, palyginti su realizuota kapitalizacija. Mažesnis pastarojo rodmuo nereikalauja, kad pirmasis būtų teigiamas.
Bitcoin turėtojai gauna mažiau pelno ir nuostolių, palyginti su kapitalo baze, o pridėtinės monetos iš esmės lieka vietoje. Visą bloką traktuojant kaip tiesioginį pardavimo spaudimą, įrodymai būtų pervertinti.
Dėl ilgalaikės pažangos pirkėjai vis tiek turėtų įsisavinti iš tikrųjų rinkoje esančią pasiūlą.