Išmanieji dirbtinio intelekto indėliai netrukus gali priversti bankus padidinti paskolų palūkanų normas kasdieniams skolininkams
Remiantis Dalaso Federalinio rezervų banko analize, paskelbta rugpjūčio 25 d., dirbtinio intelekto valdomos banko sąskaitos gali greitai perkelti indėlius tarp bankų ir susilpninti finansavimo pranašumą, padedantį finansuoti ilgalaikį kreditą.
Nors klientai gali bet kada atsiimti indėlius iki pareikalavimo, likučiai bankuose dažniausiai lieka metų metus, o indėlių palūkanos paprastai kyla mažiau nei rinkos palūkanų normos. Dėl to indėliai iš dalies elgiasi kaip ilgalaikis finansavimas.
Dalaso Fed apytiksliai apskaičiuoja jų efektyvią trukmę kaip svertinį vidutinį tarnavimo laiką, padaugintą iš vieneto, atėmus indėlių beta versiją, kuri parodo, kaip indėlių palūkanų normos reaguoja į trumpalaikes palūkanų normas.
Momentinis atsiskaitymas leistų klientams, jautriems pajamoms, greitai pakeisti banką, o programuojamos taisyklės ir agentinis AI galėtų automatizuoti perkėlimą. 2026 m. birželio mėn. „The Clearing House“ paskelbė iniciatyvą kurti 24 valandas per parą, 7 dienas per savaitę, sąveikaujančius tokenizuotus komercinių bankų pinigus, įskaitant automatizuotą ir agentų komerciją.
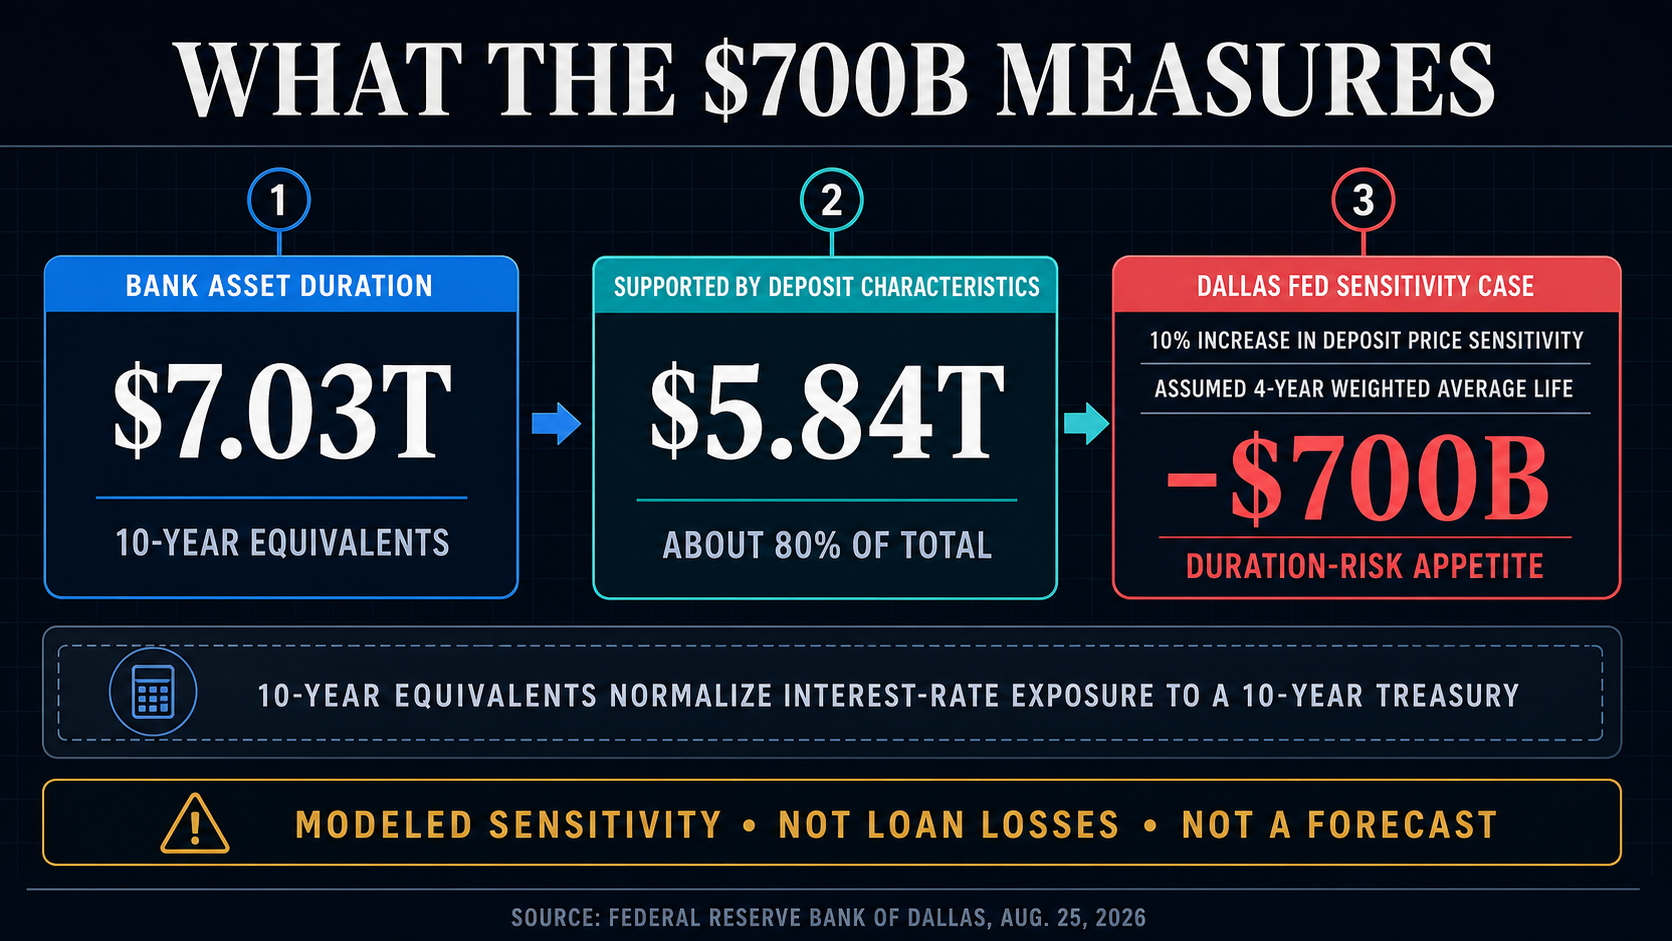
Naudodamasis komercinių bankų balansais liepos 15 d. ir savo trukmės prielaidomis, Dalaso Fed apskaičiavo, kad turto pusėje palūkanų normos lygis sudaro apie 7 trilijonus USD 10 metų ekvivalentais. Apytiksliai 5,84 trilijono dolerių vertės indėlių trukmė, išskyrus didelius terminuotuosius indėlius.
Paprastai tariant, šios stabilaus finansavimo ypatybės padeda bankams turėti turtą, kurio vertė yra jautri palūkanų normų pokyčiams.
Vienu jautrumo atveju tai, ką autoriai apibūdina kaip 10 % padidėjusį indėlių kainų jautrumą, darant prielaidą, kad vidutinis svertinis ketverių metų tarnavimo laikas, sumažino bendrą trukmės ir rizikos apetitą maždaug 700 milijardų JAV dolerių 10 metų ekvivalentais.
Atskiras svertinio vidutinio gyvenimo trukmės sumažinimas 10 % modeliavo brandos transformacijos pajėgumą maždaug 580 mlrd.
10 metų ekvivalentas konvertuoja poziciją į panašios 10 metų trukmės iždo pozicijos palūkanų normos riziką, tačiau kredito poveikis priklausytų nuo to, kaip bankai koreguoja savo turtą ir finansavimą.
Bankai galėtų išleisti daugiau terminuotų skolų, kad skolinimo struktūra nesikeistų, tačiau Dalaso Fed teigė, kad didmeninis finansavimas greičiausiai padidins vartotojų ir įmonių skolinimosi išlaidas. Jie taip pat galėtų turėti daugiau atsargų ir iždo, kad būtų išvengta greitesnio, mažiau nuspėjamo nutekėjimo, paliekant mažiau vietos nelikvidiems kreditams.
2025 m. Brazilijos centrinio banko dokumente nustatyta, kad intensyvesnis Pix momentinių mokėjimų sistemos naudojimas padidino likvidaus turto kiekį ir sumažino likvidumo transformaciją, o tai yra įrodymas, kad momentiniai mokėjimai gali pakeisti banko likvidumo elgesį, net jei Pix nėra tiesioginis palyginimas su JAV simboliniais indėliais.
Ženklinimo indėliai tebėra ankstyvi, jų dydis neaiškus, o autoriai teigė, kad jų nuomonė neturėtų būti priskiriama Dalaso Fed arba Federalinių rezervų sistemai.