Fed pasiūlyta stabilių monetų taisyklė gali paskatinti 48 valandų likvidavimą
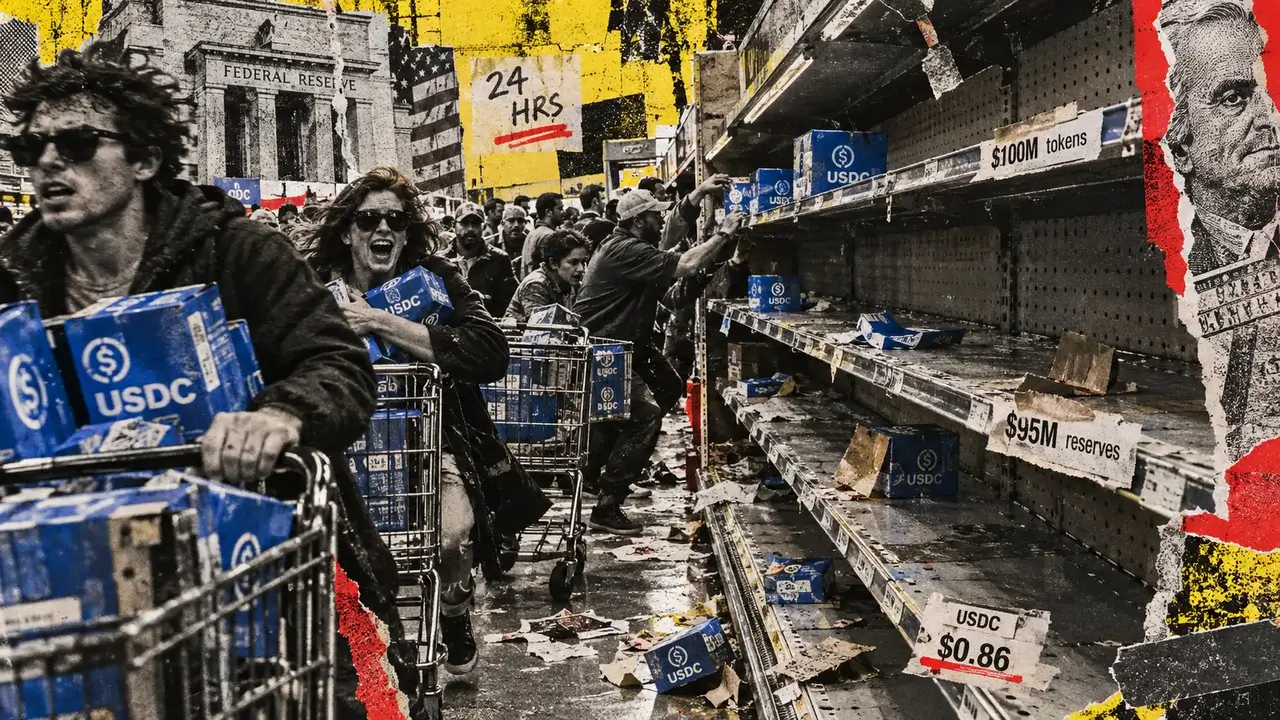
Federalinio rezervo siūlomose taisyklėse, skirtose jo prižiūrimiems mokėjimų stabilių monetų emitentams, įtrauktas krizių laikrodis, matuojamas valandomis. Emitentas, kurio atsargos nukrenta žemiau jo neapmokėtų žetonų vertės, turėtų per 24 valandas pranešti Fed ir pateikti planą, kaip atkurti visą finansavimą.
Emitentas turi pradėti likviduoti atsargas ir išpirkti žetonus iki kitos darbo dienos 17 val., nebent jis užpildo spragą arba Fed nenurodo vykdyti to plano. Fed teigia, kad daugeliu atvejų langas trunka mažiau nei 48 valandas.
392 puslapių pasiūlymas taip pat leidžia emitentui toliau kaldinti naujus žetonus per tą gelbėjimo laikotarpį, o Fed susieja šį pasirinkimą su viešu blokų grandinių pobūdžiu. Staigus išdavimo sustabdymas būtų matomas grandinėje ir gali nukreipti savininkus į problemą, o tai paspartintų patį taisyklių vykdymą.
Komentarai galioja 60 dienų, kai pasiūlymas pasirodo federaliniame registre.
Laikrodis prasideda 17 val
Pasiūlyme reikalaujama, kad atsargos visada būtų lygios arba viršytų neapmokėtus žetonus. Emitentai privalo oficialiai įrašyti tų atsargų tikrąją vertę bent kartą per dieną 17 val. jų prižiūrinčio Federalinio rezervų banko laiko juosta.
Fed teigia, kad šalia linijos veikiančioms emitentams gali tekti atlikti šį skaičiavimą kelis kartus per dieną. Pažeidimo laikrodis prasideda likvidavimo pradžioje, o proceso užbaigimas gali užtrukti ilgiau. Prasidėjus likvidavimui, kaldinimas sustabdomas ir išpirkimo mokesčiai draudžiami.
Pagal atskirą įprastų sąlygų taisyklę reikalaujama, kad išpirkimo užklausos būtų įvykdytos per dvi darbo dienas – laiko juosta, kuri veikia nepriklausomai nuo pažeidimo laikrodžio.
Fed iliustruoja logiką su 100 milijonų dolerių stabilia moneta, paremta 95 milijonų dolerių atsargomis. Padalijus tolygiai, kiekvienas turėtojas gali atgauti 0,95 USD už žetoną. Kai 35 mln. USD išperkama pilna nominaliąja verte, 60 mln. USD lieka turto, palyginti su 65 mln. USD žetonų, o visiems, kurie laikosi, lieka apie 0,92 USD.
Išplėtus tą pačią aritmetiką, 50 milijonų dolerių nominalios vertės išpirkimo atveju liktų 0,90 JAV dolerių už žetoną, o 80 milijonų – 0,75 JAV dolerių. Fiksuota rezervo skylė didėja kiekvienam likusiam žetonui, kai kiekvienas savininkas išeina už 1 USD, o tai apdovanoja greičiausius išpirkėjus visų, esančių už jų, sąskaita.
Priverstinis likvidavimas skirtas tam, kad visi turėtojai patirtų tuos pačius proporcingus nuostolius prieš tai įvykstant.
| Vienkartiniai išpirkimai prieš likvidavimą | Likusios atsargos | Liko žetonų | Pagalba už likusį prieigos raktą |
|---|---|---|---|
| 0 USD | 95 mln | 100 mln | 0,95 USD |
| 10 mln | 85 mln | 90 mln | 0,94 USD |
| 35 mln | 60 mln | 65 mln | 0,92 USD |
| 50 mln | 45 mln | 50 mln | 0,90 USD |
| 80 mln | 15 mln | 20 mln | 0,75 USD |
Kaldinant stabilias monetas, ritmas išlieka matomas ir kainuoja
Circle skaičiai rodo, kiek įprastinės emisijos veiklos sukuria didelė stabili moneta. Rugsėjo 21 d. USDC apyvartoje turėjo 74,6 mlrd. USD, palyginti su 74,8 mlrd. USD atsargomis.
Per pastarąsias 30 dienų „Circle“ išleido 40,2 mlrd. USD ir išpirko 39 mlrd. USD, ty 79,2 mlrd. USD bendras srautas, viršijantis visą žetono pasiūlą, nors grynoji apyvarta išaugo tik 1,2 mlrd. USD.
Dėl tokio kasdienio ritmo žetono staigus kaldinimo sustojimas išsiskirtų kiekvienam, stebinčiam grandinę.
Kiekvienas visiškai finansuojamas naujas žetonas išplečia esamą skylę per didesnę pasiūlą, todėl jo dolerio dydis yra 5 mln. Fed pavyzdyje, 20 mln. USD nauja emisija kartu su 35 mln. USD išpirkimu padidintų aprėptį iki maždaug 0,94 USD, o nauji pirkėjai padengtų dalį nuostolių, patirtų prieš jiems atvykstant.
Norint uždaryti skylę, reikia naujo kapitalo, susigrąžinti sumažėjusią vertę arba atsargų verčių atgavimą, o dėl tikros bėdos gali likti nedaug pirkėjų, norinčių kalti.
Pasiūlyme komentatorių tiesiogiai klausiama, ar išleidimas turėtų būti apribotas arba uždraustas tuo metu, kai pažeidžiama 1:1 riba.
OCC pasirinko priešingą kompromisą
Valiutų kontrolieriaus tarnyba (OCC) kovą pasiūlė, kad jos prižiūrimas emitentas, kuris nesiekia privalomųjų atsargų, turėtų nedelsiant nutraukti grynąją naują emisiją, išskyrus siaurą išimtį, kai esami žetonai perkeliami į knygas.
Privalomas likvidavimas prasidėtų tik tuo atveju, jei trūkumas išliktų 15 darbo dienų iš eilės, o OCC galėtų pratęsti laikotarpį. Fed taisyklės reglamentuoja jo prižiūrimus emitentus, o OCC ir valstijų reguliavimo institucijos prižiūri kitus emitentus pagal GENIUS įstatymą, todėl abu požiūriai gali veikti greta.
2025 m. gruodžio mėn. Fed atliktame tyrime dėl 2023 m. kovo mėn. Silicio slėnio banko žlugimo dokumentuojama, kaip šie bėgimai elgiasi. „Circle“ atskleidė, kad žlugusiame banke buvo įstrigę 3,3 milijardo USD USDC atsargų, tuo metu apie 8 proc.
| Atsargoms nukritus žemiau minimumo | Federalinio rezervo pasiūlymas | OCC pasiūlymas |
|---|---|---|
| Naujas leidimas | Gali tęstis laikinai | Grynoji nauja emisija nedelsiant sustabdoma |
| Išimtis | Išdavimas išlieka prieinamas per ištaisymo laikotarpį | Žetonai gali būti perkeliami iš vienos knygos į kitą, jei bendra neapmokėta emisija nepadidėja |
| Pradinis atsakas | Praneškite Fed ir pateikite ištaisymo planą 24 valandos | Atstatyti rezervo atitiktį; tuo tarpu nauja grynoji emisija tebėra draudžiama |
| Likvidavimo trigeris | Autorius Kitą darbo dieną 17 val pasibaigus plano terminui, nebent atsargos būtų atkuriamos arba FED nurodo emitentui tęsti planą | Po to 15 darbo dienų iš eilės žemiau minimalių atsargų |
| Ar reguliatorius gali pakeisti kelią? | Taip – Fed gali nurodyti emitentui tęsti taisymo planą | Taip – OCC gali pratęsti 15 darbo dienų laikotarpį |
| Pagrindinis kompromisas | Venkite staigaus kalimo sustabdymo grandinėje esančio nelaimės signalo | Sustabdykite, kad emitentas, kuriam trūksta rezervacijų, plėstų pasiūlą |
Išpirkimas išaugo, pagrindinis išpirkimo kanalas savaitgalį beveik buvo uždarytas, kai bankai neprisijungę, o USDC antrinėse rinkose nukrito iki 0,86 USD. Prekybos apimtys šiose rinkose per vieną valandą kovo 11 dieną pasiekė beveik 2 mlrd.
Tyrėjai padarė išvadą, kad uždarius emitento išpirkimo langą, turėtojai gali toliau parduoti biržose, todėl bėgimas keičia vietas ir tęsiasi.
Fed nuomone, matomi išpirkimai gali paskatinti daugiau išpirkti, o prekyba antrinėje rinkoje gali absorbuoti pardavimą, kuris priešingu atveju emitentui būtų taikomas kaip nominalios vertės išpirkimas ir priverstinio rezervo pardavimas.
Kur toliau keliautų stabilių monetų bėgimas
„CoinGecko“ atlikta 12 didžiausių centralizuotų biržų apklausa parodė, kad 97,7 % stabiliomis monetomis denominuotų prekybos porų naudoja USDT arba USDC, o didžioji dalis šių vietų prekiauja stabiliomis monetomis.
Bendra stabiliųjų monetų rinka siekia beveik 307,3 mlrd. USD, o USDT – apie 183,7 mlrd. USD, o USDC – 76,4 mlrd. USD nuo rugsėjo 25 d. Turėtojai, pabėgę nuo nelaimingo žetono, gali nusipirkti „Bitcoin“, padidindami toje stabilioje monetoje kotiruojamą kainą virš dolerio kainos.
Jie taip pat gali išeiti į fiat ar kitą stabilią monetą, retinti užsakymų knygas ir išplėsti porų skirtumus. Kainų skirtumai tarp skirtingų „Bitcoin“ stabilių monetų porų, užsakymų knygos gylis ir finansavimo normos parodys, kokiu keliu buvo vykdomas bėgimas.
GENIUS įstatymas nukreipia atsargas į iždo, kurio terminas yra 93 dienas, ir atitinkančius atpirkimo sandorius, o Fed pripažįsta, kad pakankamai didelę iždo poziciją gali būti sunku parduoti visą nekeičiant kainų.
Sausio mėn. TVF modelis nustato laiko neatitikimą tarp stabilių monetų turėtojų, kurie gali išpirkti visą parą, ir obligacijų bei atpirkimo sandorių rinkų, kurios užsidaro per naktį ir savaitgaliais.
Didelė išpirkimo banga gali išeikvoti grynųjų pinigų buferius ir priversti parduoti obligacijas, kai tik šios rinkos vėl atsidarys.
| Ką daro turėtojai | Pirmoji paveikta rinka | Ką žiūrėti | Galima kita pasekmė |
|---|---|---|---|
| Išpirkite tiesiai už dolerius | Emitento rezervai | Išpirkimo apimtis; rezervo aprėptis | Priverstinis iždo / atpirkimo likvidavimas |
| Parduodu už kitą stabilią monetą | Stabilios monetų biržos/DEX | USDC/USDT arba nelaimingų žetonų skirtumai | Likvidumas koncentruojasi išlikusiose stabiliose monetose |
| Pirkite Bitcoin ar kitą kriptovaliutą | Kripto neatidėliotinos rinkos | BTC kaina skirtingose stabiliųjų monetų porose | Akivaizdi BTC premija silpnėjančioje stabilioje monetoje |
| Parduodu i fiat | Keisti pavedimų knygas/bankinius bėgius | Rinkos gylis ir bid-ask skirtumai | Kriptovaliutos dolerio likvidumo sutartys |
| Tęskite pardavimą, kol banko bėgiai yra uždaryti | Antrinės kriptovaliutų rinkos | Stablecoin nuolaida; savaitgalio apimtis | Vykdymas tęsiamas net tada, kai pirminis išpirkimas sulėtėja |
| Emitentas parduoda atsargas, kai rinkos vėl atsidaro | Iždas/atpirkimas | Trumpalaikis pajamingumas, rezervinis pardavimas | Tradicines rinkas pasiekia kriptovaliutų likvidumo šokas |
Jei emitentas per pirmąsias 24 valandas uždarys savo skylę, epizodas gali būti trumpas, kaldinimas ir išpirkimas atnaujins įprastą ritmą, o suspaustas FED laikrodis veiks taip, kaip numatyta.
Pažeidimas, įvykęs vėlai penktadienį, kai išpirkimai ir antrinės rinkos nuolaida maitintų vienas kitą prieš 17 val. ribą, būtų labai skirtingai. Kiekvienas išėjimas, kurio nominali vertė yra lygi, suplonintų likusių turėtojų atramą, o muštynės išplistų į mainų užsakymų knygas.
Emitento iždo akcijos lauktų pirmadienio, kol jos žetonai prekiaus visą savaitgalį.
Fed parengė bėgimo taisyklę rinkai, kurioje kiekvienas gali stebėti bėgimą realiu laiku. Per 60 dienų komentarų laikotarpį reguliavimo institucijos įvertins šį matomumą ir greitį, kurio nori iš gelbėjimo.