Bitcoin ką tik pasiekė per dešimtmetį žemą S&P 500 koreliaciją, tačiau kasdieniai duomenys pasakoja kitą istoriją
Investuotojai, turintys Bitcoin kartu su JAV akcijomis, negali pasakyti, ar jų portfelis tapo saugesnis vien dėl neigiamos turto kainų koreliacijos. Istorinis palyginimas iki rugsėjo 4 d. rodo, kodėl: Bitcoin ir S&P 500 gali toliau atsiskirti per metus, tačiau vis tiek patiria nuostolių daugeliu tų pačių prekybos datų.
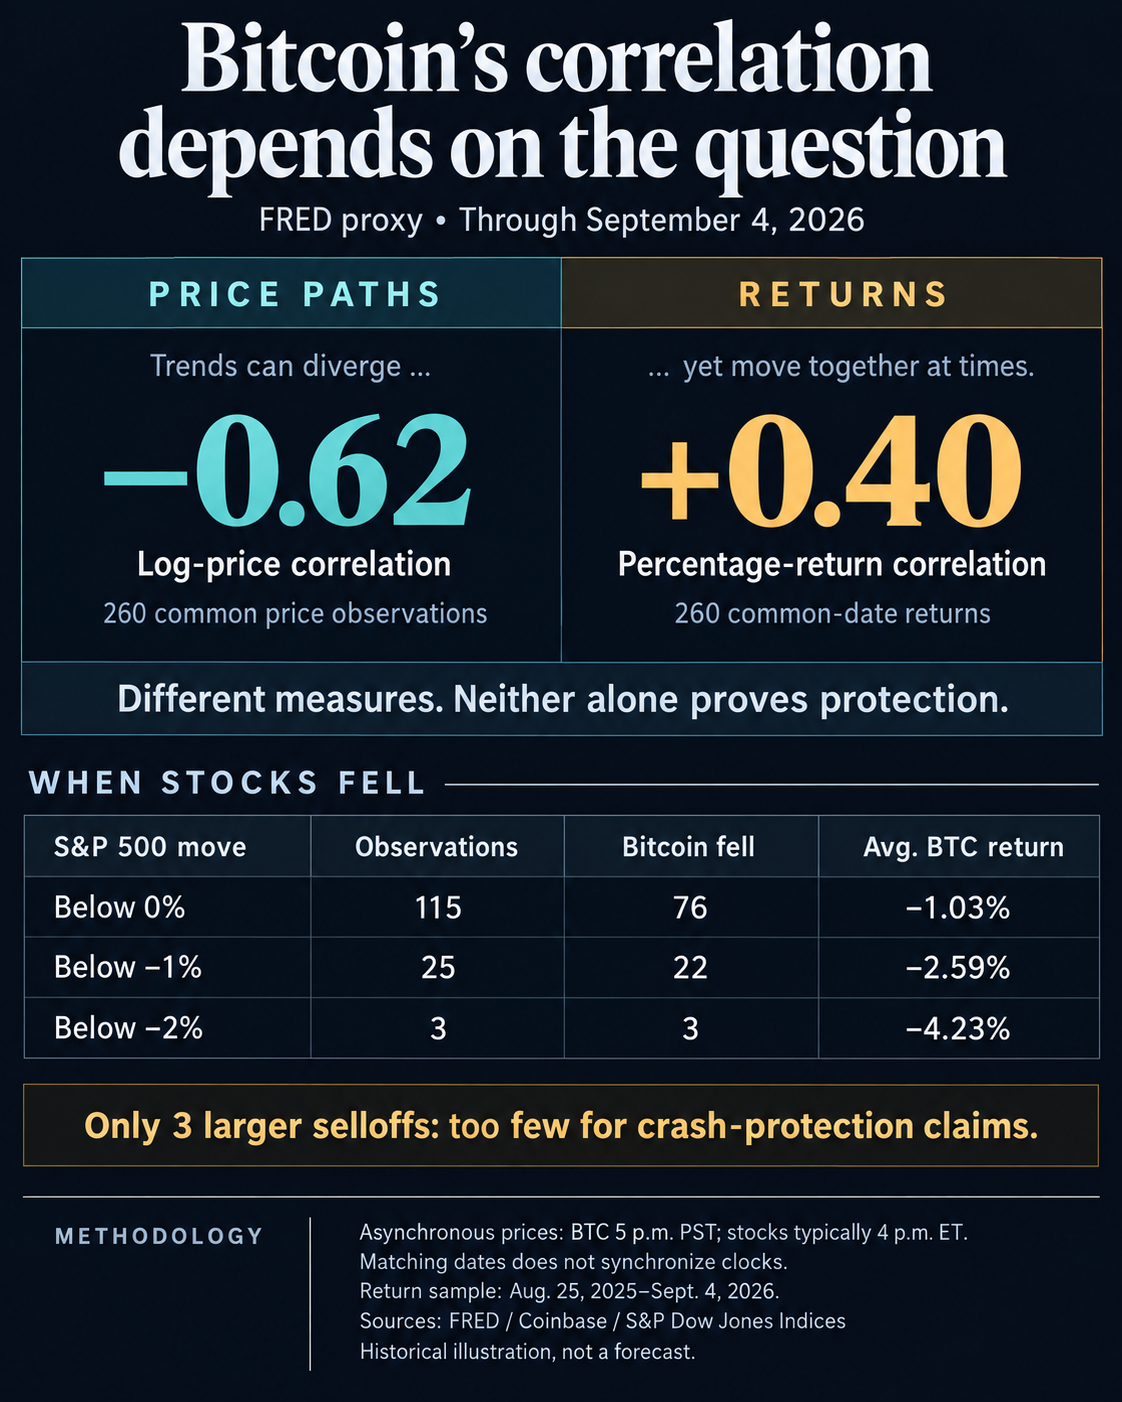
Kriptografinio turto valdytojo „Bitwise“ rugsėjo 7 d. rinkos kompasas apibūdino savo 260 dienų koreliaciją kaip žemiausią nuo 2015 m. Jo diagramoje matuojami kainų lygio logaritmai. CryptoSlate skaičiavimuose naudojant FRED duomenis, šis matas buvo apie –0,62. Koreliacija tarp procentinių grąžų per 260 bendrų prekybos stebėjimų buvo +0,40.
Du skaičiai matuoja skirtingus dalykus. Pirmajame stebima, kaip per laikotarpį pasikeitė du kainų keliai. Antrasis stebi, ar jų procentinis pelnas ir nuostoliai buvo linkę judėti kartu. Nei vienas, nei kitas neparodo, kad Bitcoin kompensuos nuostolius, kai akcijos kris.
FRED kainos taip pat registruojamos skirtingu paros metu. Palyginimui naudojami turimi kasdieniai stebėjimai, o ne vienalaikės uždarymo kainos, todėl negalima tiksliai įvertinti, kaip Bitcoin reaguoja į akcijų rinkos šoką.
Dvi kainos gali skirtis, o nuostoliai sutampa
„Bitwise“ aiškiai pažymi savo diagramą kaip žurnalo lygio skaičiavimą ir priskiria „Bloomberg“ ir „Bitwise Europe“. Skaičiavimas apibūdina vidutinės trukmės judėjimą dviem kainų keliais. Tai nėra dienos grąžos statistika ir neturėtų būti traktuojama kaip klaidinga jos versija.
Asmens, turinčio tiek turto, portfelio prieaugis ir nuostoliai priklauso nuo grąžos. Neigiamas kainų lygių ryšys negarantuoja neigiamos grąžos kovariacijos. Paprasčiau tariant, du turtai per mėnesius gali pasislinkti skirtingomis kryptimis, o atskiromis dienomis vis tiek didėja arba mažėja. Jų nepastovumas ir portfelio svoriai taip pat lemia, kiek tas judėjimas paveikia portfelį.
FRED Bitcoin stebėjimai ir S&P 500 serijos rodo skirtumą. Naudojant paskutines 260 bendrų kainų datų iki rugsėjo 4 d., gaunama loginio lygio koreliacija –0,6161. Naudojant 260 procentų grąžą, nuo 2025 m. rugpjūčio 25 d. iki 2026 m. rugsėjo 4 d. gaunama +0,3957. Apskaičiuojant 260 grąžų reikia vienos papildomos pradinės kainos.
Neigiamas žurnalo lygio rezultatas panašus į „Bitwise“ ataskaitoje pateiktą tendenciją, tačiau tai yra tarpinis, o ne tikslus „Bloomberg“ skaičiavimo atkūrimas. FRED vieša S&P istorija apima tik 10 metų, todėl ji negali savarankiškai nustatyti viso „nuo 2015 m.“ reitingo. Šis istorinis teiginys išlieka Bitwise.
Rezultatas taip pat keičiasi laikui bėgant. Tais pačiais asinchroniniais duomenimis grąžos koreliacija buvo +0,14 per 30 stebėjimų, +0,32 virš 60, +0,34 virš 126 ir +0,13 virš 500, viskas baigėsi rugsėjo 4 d. Kadangi tie langai sutampa, jie nėra nepriklausomi fiksuotos ilgalaikės koreliacijos įrodymai.
Hipotetinis portfelis parodo, ką tie skirtumai gali reikšti investuotojui. 5% akcijų paskirstymo pakeitus Bitcoin, išmatuotas metinis nepastovumas per 260 grąžos langą padidėjo nuo 12,68% iki 13,01%. Didžiausias nuosmukis nuo piko iki minimumo taip pat augo – nuo 9,10% iki 9,98%.
Daugiau nei 500 grąžinimų, rezultatas buvo atvirkštinis. Tas pats Bitcoin paskirstymas nežymiai sumažino ir išmatuotą nepastovumą, ir didžiausią išskaitymą.
| Įprastos datos grąžinimo langas | Paskirstymas | Metinis nepastovumas | Maksimalus išskaitymas |
|---|---|---|---|
| 260 pastebėjimų | 100% S&P 500 | 12,68 % | 9,10 % |
| 260 pastebėjimų | 95% S&P 500 / 5% Bitcoin | 13,01 % | 9,98 % |
| 500 stebėjimų | 100% S&P 500 | 16,11 % | 18,90 % |
| 500 stebėjimų | 95% S&P 500 / 5% Bitcoin | 15,73 % | 18,66 % |
Abu langai baigiasi 2026 m. rugsėjo 4 d. „CryptoSlate“ skaičiavimuose buvo naudojami „Bitcoin CSV“ ir „S&P 500 CSV“, svoriai nustatomi iš naujo kiekvieno įprasto stebėjimo metu. Mokesčiai, mokesčiai ir dividendai nebuvo įtraukti. S&P serija yra kainų indeksas, todėl tai nėra viso investicijų grąžos palyginimas. Maksimalus lėšų panaudojimas yra didžiausias nuosmukis nuo ankstesnio portfelio piko imtyje.
Lentelėje naudojamos skirtingu laiku įrašytos kainos, o ne vykdoma strategija, subalansuota vienu bendru uždarymo laiku.
Du langai davė skirtingus rezultatus. Bitcoin padidino išmatuotą nepastovumą ir sumažinimą 260 grąžos pavyzdyje, tada šiek tiek sumažino abu 500 grąžos imtyje. Maža koreliacija gali diversifikuoti vieną rizikos šaltinį ir nepadaryti portfelio mažiau nepastovumo nei vien akcijos.
Kas atsitiko, kai akcijos krito
Tačiau viso laikotarpio nepastovumas yra tik dalis rizikos: investuotojai taip pat turi žinoti, kas atsitiko su Bitcoin, kai akcijos krito. S&P 500 krito 115 įprastų datų per 260 grąžos imtį. Bitcoin sumažėjo 76 iš jų ir vidutiniškai 1,03% sumažėjo per visus 115 akcijų kritimo stebėjimų. Koreliacija šiame pogrupyje buvo +0,29.
Bitcoin krito dar nuosekliau kartu su akcijomis didesnio nuosmukio metu. Per 25 stebėjimus, kai S&P 500 nukrito daugiau nei 1%, Bitcoin sumažėjo 22 ir vidutiniškai prarado 2,59%. Buvo tik trys stebėjimai, kai akcijos atpigo daugiau nei 2%. Bitcoin sumažėjo visų trijų, vidutiniškai 4,23%.
Rezultatai apibūdina tai, kas atsitiko šiame pavyzdyje, o ne tai, kas sukėlė judesius. Trys nuosmukiai, didesni nei 2%, taip pat yra per mažai, kad būtų galima įvertinti, kaip patikimai Bitcoin elgtųsi akcijų rinkos žlugimo metu. Lango, nuostolių slenksčio ar matavimo laiko pakeitimas gali iš esmės pakeisti tokio mažo mėginio rezultatus.
Stebėjimai rodo, kad neigiama tendencijų koreliacija egzistavo kartu su pasikartojančiais abiejų turto nuostoliais. Investuotojai negali paversti besiskiriančių kainų krypčių diagramos tiesiogine prielaida, kad vienas turtas kompensuos kitą blogą dieną.
FRED įrašo savo Coinbase Bitcoin stebėjimą 17 val. PST. Jo S&P 500 stebėjimas rodo, kad JAV rinka uždaryta, paprastai 16 val. ET. Todėl abi kainos turi kalendorinę datą, bet ne laiko žymą.
Atliekant skaičiavimus išlaikomos datos su galiojančiomis abiejų išteklių pastabomis, tada įvertinami pokyčiai tarp nuoseklių bendrų datų. Į intervalą įtraukiami bitkoino judėjimai tarp savaitgalių ar švenčių. Akcijų kainos nėra užpildomos į priekį, kad būtų galima sukurti papildomų prekybos stebėjimų.
Laiko skirtumas gali iš esmės pakeisti rezultatą. Perkėlus Bitcoin stebėjimus viena kalendorine diena atgal, 260 grąžos koreliacija pasikeičia iki +0,14; perkėlus juos į priekį, jis pasikeičia į +0,03. Per 30 stebėjimų šie poslinkiai atitinkamai sukuria –0,30 ir –0,37.
Tie pamainos patikrina galimus pirminio ir vėlavimo efektus; jie nesukuria sinchronizuotų kainų. Jautrumas taip pat reiškia, kad +0,40 neturėtų būti skaitomas kaip tiksli koreliacija tarp Bitcoin ir akcijų tuo pačiu metu. Matuojant, kai reikia, kad kainos būtų įrašytos atitikimo laiku.
Bitwise taip pat nustoja apibūdinti atsiejimą kaip gyvatvorę. Jos ataskaitoje teigiama, kad bitkoinų apytiksliai 9800% padidėjimas nuo 2015 m. vidurio iki 2017 m. pabaigos mažai tikėtinas, ir įspėja, kad atsiejimas paprastai netrunka.
Investuotojams, turintiems abu turtus, skaičiai atsako į du skirtingus klausimus. Neigiama loginio lygio koreliacija rodo, kad Bitcoin ir S&P 500 kainų keliu per tą laikotarpį vis labiau skyrėsi. Jų grąžos rodo, kad abu turtai vis tiek kartu prarado pinigus daugeliu tų pačių dienų.
Portfelio rizika priklauso nuo antrojo klausimo, taip pat nuo paskirstymo dydžio, nepastovumo, matavimo laiko ir tiriamo laikotarpio.