Kinijos technologijų žlugimas ir 27% Bitcoin pelnas: finansavimo testas
Kinijos STAR50, 50 Šanchajaus technologijų valdyboje esančių įmonių indeksas, baigėsi 2026 m. spalio 26 d., beveik 40 % mažiau nei liepos mėn. „Reuters“ sudarė apie 480 mlrd. USD rinkos vertės nuostolių. Tą pačią liepos 9–spalio d. 26 kalendorinėmis dienomis Bitcoin pabrango 26,6%.
Kriptografijos investuotojams tikrinama, ar Kinijos išpardavimas perauga į platesnį finansavimo spaudimą, kuris pasiekia Bitcoin. Krintančios akcijos gali sukelti finansinį spaudimą ir priverstinį pardavimą įvairiose rinkose.
Retas nuostolis per 71 prekybos sesiją
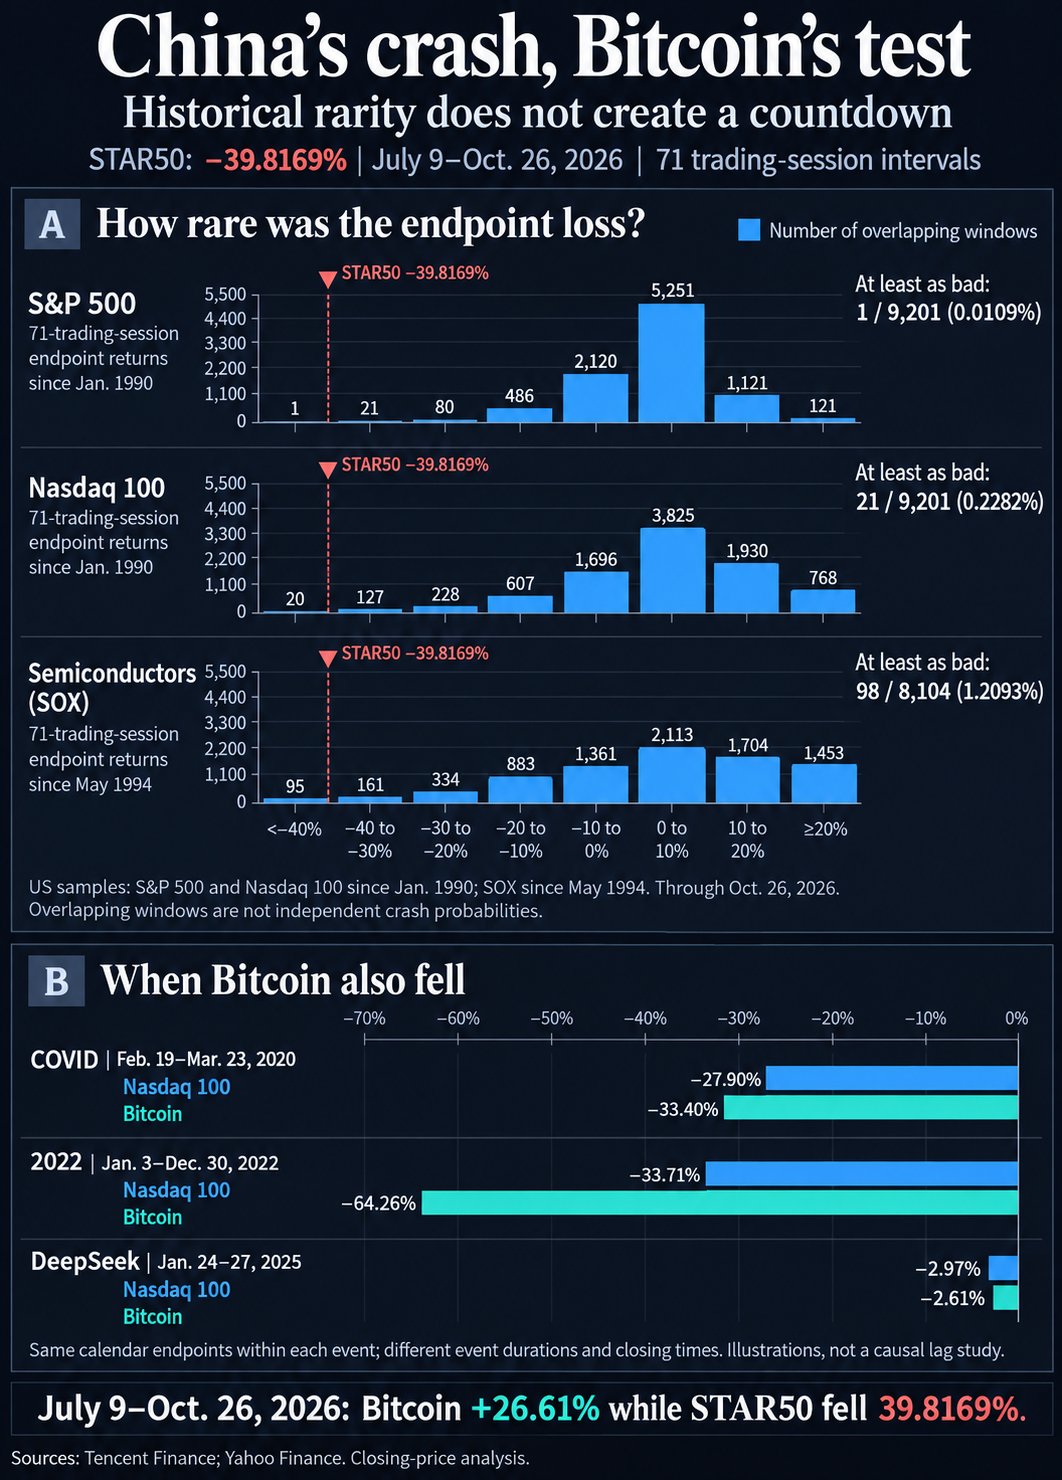
Tencent uždarymo serijoje STAR50 yra 2 185,83 liepos 9 d. ir 1 315,5 spalio 26 d., ty 39,8169 % nuostolis per 71 vėlesnę Kinijos prekybos sesiją. Tai yra indekso lygiai, o ne 480 milijardų dolerių vertės apskaičiavimas, o tai išlieka Reuters rinkos vertės erozijos vertinimu.
STAR50 yra dideli, likvidūs vertybiniai popieriai technologijų valdyboje. Jo nuosmukis matuoja akcijų perkainavimą, o ne visos Kinijos AI pramonės rezultatus.
„CryptoSlate“ palygino šį galutinio taško praradimą su kiekviena persidengiančia 71 seanso grąža „Yahoo Finance“ JAV indeksų istorijose iki spalio 26 d.:
Nuostolis slypi giliai į neigiamą pusę net prieš lustų atsargas – tai papildomas technologijų sektoriaus palyginimas. Tačiau persidengiantys langai dalijasi pastebėjimais ir susikaupia aplink krizes. Šie dažniai apibūdina istorinę imtį; jos nėra nepriklausomos avarijos tikimybės.
Skaičiuojant lyginamas pradžios ir pabaigos uždarymas vienodais prekybos sesijos intervalais. Jame nelyginamas giliausias kritimas kiekvieno lango viduje arba keturių mėnesių judėjimas nelyginamas su visa, daugiamečia meškų rinka.
Bitcoin taip pat prisijungė prie platesnės rinkos išpardavimų, kaip rodo trys atrinkti epizodai.
Per pasirinktą COVID langą nuo 2020 m. vasario 19 d. iki kovo 23 d. Nasdaq 100 krito 27,9%, o Bitcoin – 33,4%.
Nuo 2022 metų sausio 3 iki gruodžio 30 dienos jų nuostoliai siekė atitinkamai 33,7% ir 64,3%. Šis laikotarpis derino Federalinio rezervo griežtinimą su kriptovaliutams būdingu FTX įtempimu, todėl jis buvo netinkamas technologijų akcijų poveikiui bitkoinams atskirti.
„DeepSeek“ epizode pateikiama trumpesnė iliustracija. Nuo 2025 m. sausio 24 d. iki sausio 27 d. „Nasdaq 100“ prarado 3, puslaidininkių – 9,2 proc., o „Bitcoin“ – 2,6 proc. „Reuters“ apytiksliai 6% bitkoino kritimo per dieną tą pirmadienį naudojo skirtingą stebėjimo laiką, nei palyginus kasdien.
Kiekviena pora naudoja atitinkamus kalendoriaus galutinius taškus, o trys epizodai apima skirtingą trukmę. JAV akcijos uždaromos Niujorke, o bitkoinų dienos juostos baigiasi UTC datomis, todėl šie palyginimai negali nustatyti tikslaus reakcijos laiko per dieną.
Kaip pardavimas gali plisti į Bitcoin
Dabartinis palyginimas rodo, kad skirtingos ekspozicijos juda skirtingai. Nuo liepos 9 iki spalio 26 d. CSI 300 krito 15,9%, Nasdaq 100 – 1,5%, o JAV puslaidininkių kaina smuko 14,5%, kartu su Bitcoin augimu. Per tą laikotarpį didžiausias nuosmukis nuo didžiausio iki minimumo buvo 7,6% Bitcoin ir 8,8% Nasdaq 100.
Skirtinga kaupiamoji grąža nepanaikina trumpalaikių ryšių. Bitcoin ir Nasdaq 100 dienos log-grąžos koreliacija buvo maždaug 0,63 per 30 suderintų JAV rinkos datų iki spalio 26 d., palyginti su 0,36 iki liepos 9 d. Teigiamas rezultatas apibūdina kasdienį judėjimą toje imtyje.
TVF aprašo, kaip garantinės įmokos reikalavimas, perpildytos pozicijos ir investuotojų išėmimai gali priversti svertinius fondus sumažinti akcijų paketą įvairiose rinkose. Taikant Bitcoin, platesnis grumtynės dėl grynųjų gali nugalėti specifinę turto paklausą.
Pasenęs prietaisų skydelis duoda skirtingus signalus. Spalio 22 d. Farside užfiksavo 636 mln.
JAV didelio pajamingumo kredito skirtumai sumažėjo nuo 3,4% spalio 22 d. iki 3,3% spalio 26 d., o plataus dolerio indeksas buvo beveik nepakitęs, palyginti su naujausiais turimais spalio 19–23 d. duomenimis. Spalio 26 d. garantuotas vienos nakties finansavimas arba SOFR buvo 3,93 %, ty trimis baziniais punktais viršijo FED 3,9 % rezervo balanso normą. Palyginus palūkanų normas, rinkos skolinimosi palūkanų norma atskiriama nuo administruojamos polisų normos; ji apima tik vieną dalį dolerio finansavimo.
Nuolatiniai JAV technologijų nuostoliai kartu su didesniu kredito skirtumu, didėjančiu finansavimo spaudimu ir nuolatiniu ETF pasitraukimu sustiprintų užkrėtimo atvejį. Tvarkingas finansavimas ir atnaujintas ETF pirkimas nepaisant tolesnių Kinijos nuostolių jį susilpnintų.