Užsienio iždo paklausa grįžta, nes privatūs pirkėjai parduoda 29,1 mlrd. USD
Užsienio pirkėjai grįžo prie JAV iždo vekselių 2026 m. liepos mėn., tačiau atsigavimas nutrūko iki plataus pasitikėjimo ilgalaike vyriausybės skola. Bitcoin atveju šis skirtumas yra svarbus, nes ilgalaikis iždo pajamingumas išlieka skolinimosi išlaidų ir saugesnio turto grąžos etalonu.
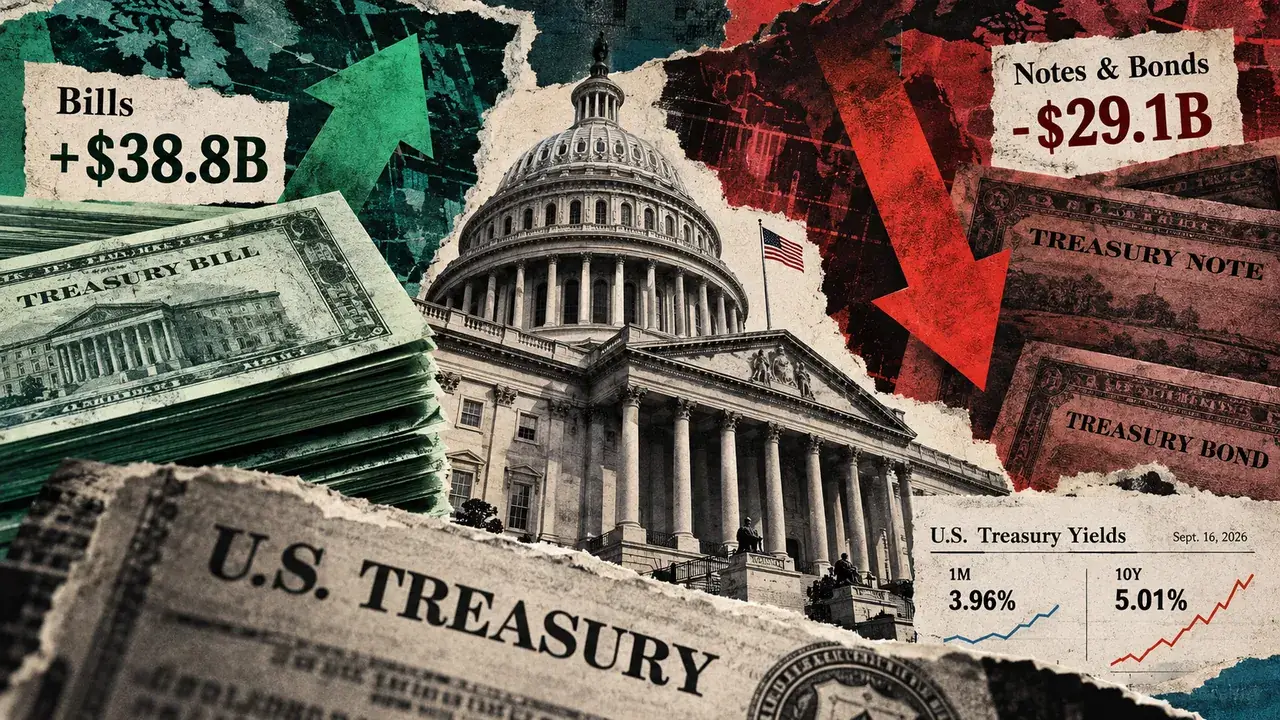
Pagal Iždo departamento liepos mėnesio pranešimą, užsienio gyventojai įsigijo grynųjų vekselių už 38,8 mlrd. USD, birželį pardavė 29 mlrd. USD. Treasury International Capital, arba TIC, duomenys seka tarpvalstybinius portfelio sandorius ir bankų srautus. Skilimas po vekselio apvertimo buvo ryškesnis: privatūs užsienio investuotojai nupirko 45 mlrd. USD vekselių, o pardavė 29,1 mlrd. USD iždo vekselių ir obligacijų. Užsienio oficialios institucijos persikėlė į kitą pusę – pardavė 6,3 milijardo dolerių vekselių ir nusipirko 25,5 milijardo dolerių vekselių ir obligacijų.
Ši oficiali paklausa kompensavo didžiąją dalį privačių ilgalaikių pardavimų, todėl bendras vekselių ir obligacijų srautas buvo šiek tiek neigiamas. Tai taip pat paaiškina, kodėl 83,7 mlrd. Po JAV įsigijusių užsienio vertybinių popierių ir kitų koregavimų grynasis visų ilgalaikių vertybinių popierių įsigijimas iš užsienio buvo neigiamas 27,9 mlrd.
Įstatymai nebuvo balsavimo trukmės
Vekselių išpirkimo terminas yra per metus, o iždo obligacijų terminas yra nuo dvejų iki 10 metų, o obligacijų – nuo 20 iki 30 metų, pagal „TreasuryDirect“ termino apibrėžimus. Todėl liepos mėnesio sudėtis atitiko privačią paklausą, pirmenybę teikiančiai į grynuosius pinigus panašiems vyriausybiniams popieriams per trukmę, nors tai negali parodyti, kad tie patys investuotojai tiesiogiai perėjo iš vieno termino į kitą.
Liepos mėnesį rinkos kainodara buvo tokia pati didelė. Nuo pirmos iki paskutinės prekybos dienos 10 metų iždo pajamingumas pakilo nuo 4,48% iki 4,75%, o 30 metų – nuo 4,97% iki 5,27%. Trijų mėnesių palūkanų norma sumažėjo nuo 3,85% iki 3,83%. Iki 2026 m. rugsėjo 16 d. Iždo kreivė rodė 3,96 % per vieną mėnesį ir 5,01 % po 10 metų, tai yra 1,05 procentinio punkto skirtumas.
Liepos srautai ir rugsėjo kreivė yra atskiri stebėjimai, o ne priežastinė grandinė. Iždas taip pat perspėja, kad jos mėnesiniai ilgalaikio turto duomenys pirmiausia yra pagrįsti saugojimu, o tai gali nuslėpti turto savininko šalį. Liepos mėnesio srautų lentelė nėra sezoniškai pakoreguota, o TIC neįtrauktos tiesioginės investicijos.
Bitcoin paveldi kurso riziką
Federalinio rezervų banko tyrimai nurodo, kad užsienio paklausa yra vienas veiksnys, galintis turėti įtakos iždo terminuotoms įmokoms, tačiau ryšys yra endogeninis ir negali konvertuoti vieno mėnesio srauto į konkretų pajamingumo pokytį.
Ilgas pajamingumas yra svarbus per platesnį finansinių sąlygų kanalą. Fed finansinių sąlygų sistemoje iždo pajamingumas vertinamas kartu su privačių skolinimosi palūkanų normomis, akcijomis ir doleriu. Didesnė nerizikinga grąža gali padidinti alternatyviąsias išlaidas, susijusias su neduodančio turto, pvz., Bitcoin, laikymu, o griežtesnis kreditas gali sumažinti rizikos turtui skirtą kapitalą.
Dėl šio mechanizmo Bitcoin yra jautrus trukmės spaudimui, tačiau nenustatyta, kad liepos mėnesio TIC srautai lėmė Bitcoin rugsėjo mėnesio rezultatus. Aiškesnė išvada – užsienio paklausa sugrįžo į saugiausią, trumpiausią iždo rinkos dalį, o ilgalaikio skolinimosi išlaidos išliko aukštesnės. Kitas platesnio pagerėjimo požymis būtų privačių užsienio sąskaitų grąžinimas į iždo vekselius ir obligacijas kartu su ilgalaikiu ilgalaikio pajamingumo mažėjimu, o ne tik dar vienas vekselių pirkimo mėnuo.