Kas moka, kai Bitcoin dingsta niekam nepavogus raktų?
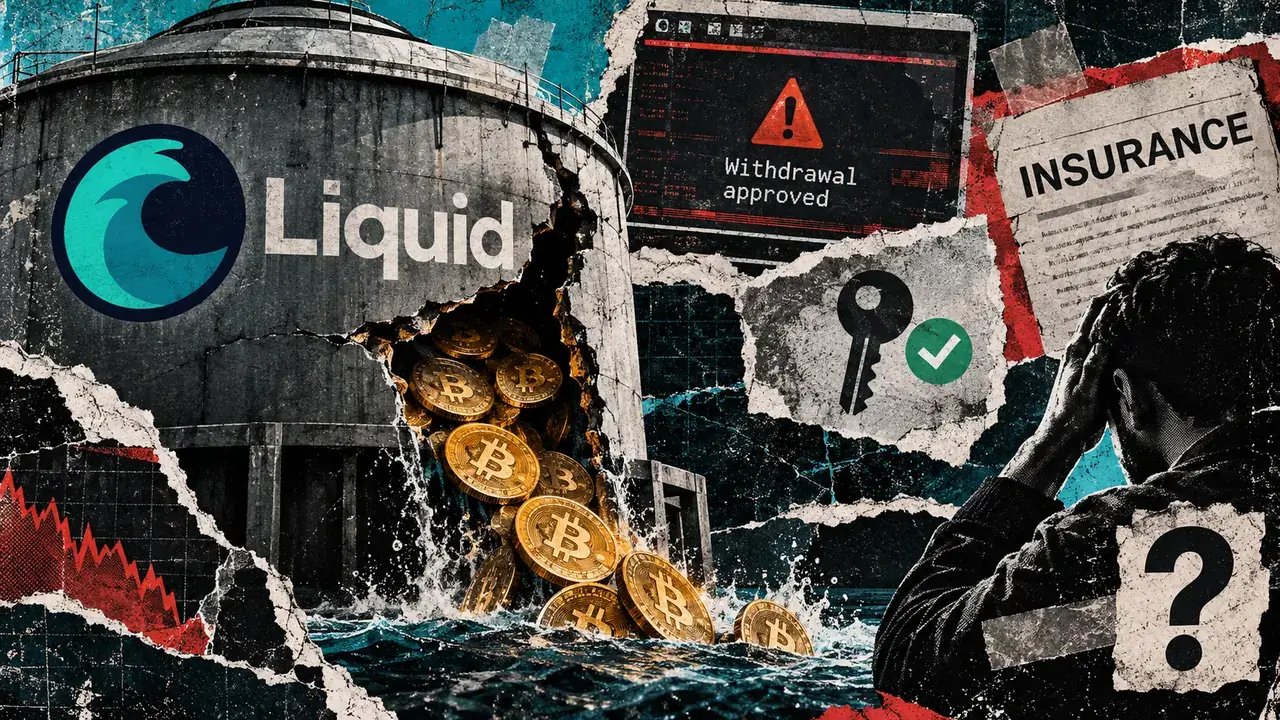
Beveik 4000 Bitcoin paliko Liquid rezervą rugsėjo 6 d., kai tinklas buvo atšauktas, nors privatūs raktai, naudojami jo autorizacijai, nebuvo pavogti. Programinė įranga priėmė atšaukimą, kuris niekada neturėjo būti kvalifikuotas.
Liquid leidžia žmonėms perkelti Bitcoin paremtą žetoną į atskirą blokų grandinę, skirtą greitesniems ir privatesniems sandoriams. Bitcoin patenka į bendrą rezervą, o vartotojai gauna žetonus, vadinamus L-BTC, kurių kiekvienas yra skirtas vienam BTC. Kai vartotojai išperka tuos žetonus, atitinkamos monetos išeina iš rezervo.
Remiantis „TRM Labs“ atakos rekonstrukcija, užpuolikai pasinaudojo programinės įrangos trūkumu, kad sukurtų L-BTC, neįdėdami „Bitcoin“, kad jį paremtų, ir tada iškeitė tuos žetonus į tikras monetas. Už išėmimų patvirtinimą atsakingi operatoriai iš esmės pasitikėjo klaidinga informacija.
Jei daug metų girdėjote, kad raktų apsauga reiškia kriptovaliutų apsaugą, tai užtruks šiek tiek laiko, kol tai suprasite. Privatūs raktai yra paslaptys, leidžiančios atlikti operacijas, todėl labai svarbu juos saugoti nuo vagių. Tačiau programinė įranga vis tiek gali naudoti šiuos raktus, kad patvirtintų neteisingą mokėjimą. Pagalvokite apie kelis žmones, kurie pasirašo dėl pinigų išėmimo, o visi konsultuojasi dėl to paties neteisingo sąskaitos likučio.
Kai tai atsitiks, nustojate ieškoti techninio paaiškinimo ir pradedate kelti milijardo dolerių klausimą: kas moka grąžinti pinigus?
Kripto draudimas gali padėti, tačiau vien poliso turėjimas gali būti ne greitas ir lengvas sprendimas. Įmonė gali būti apdrausta nuo tam tikrų nuostolių ar jai pareikštų reikalavimų, nežadant kiekvienam klientui viso grąžinimo. Net kai sumoka draudikas, suma gali būti mažesnė už trūkstamas monetas.
Norėdami tai suprasti, turime pažvelgti į tai, kas vyksta tarp įmonės draudimo išmokos ir kliento sąskaitos. Čia „finansinės apsaugos“ pažadas gali reikšti visiškai kitokį dalyką, nei žmonės tikisi.
Įmonė yra apdrausta, o kaip jūs?
Žmonės patiki turtą finansinėms paslaugoms, nes nori, kad kas nors kitas atliktų darbus, kurių jie patys negali atlikti. Tai apima pinigų apsaugą ir gali apimti atsakomybės prisiėmimą, kai tos apsaugos nepavyksta. Draudimas gali paremti šią atsakomybę, nors sąlygos nustato, kiek paramos jis iš tikrųjų teikia.
„Coinbase“ pateikia gana gerą pavyzdį viešai paaiškindamas savo draudimą. Bendrovė teigia, kad jos nusikaltimų draudimas apsaugo „dalį“ jos saugojimo sistemose laikomo skaitmeninio turto nuo vagysčių, įskaitant kibernetinio saugumo pažeidimus. Taip pat perspėjama, kad bendri nuostoliai gali viršyti draudimo išmokas, todėl klientai gali patirti nuostolių net ir padengus incidentą.
Politika neapima nuostolių dėl neteisėtos prieigos prie asmeninės paskyros, atsiradusios dėl pažeistų arba prarastų prisijungimo duomenų. Taigi dviejų klientų rezultatas – pinigų dingimas iš jų sąskaitos – gali būti skirtingas, priklausomai nuo to, kaip tai atsitiko.
„Coinbase“ atskleidimas paaiškina daugiau, nei kada nors galėjo žodis „apdraustasis“. Klientams nurodoma, kad apsauga turi ribas ir kad nuostolių priežastis ir dydis turi įtakos tam, ką gali suteikti draudimas. Jei kas nors perskaitytų tik tai, kad įmonė turi aprėptį, tai praleistų abi kvalifikacijas.
Yra žinomas palyginimas, dėl kurio tai gali būti sunkiau suprasti. JAV FDIC apsaugo tinkamus indėlius, kai apdraustas bankas žlunga. Tačiau jis neapdraus skaitmeninio turto, net kai jis perkamas iš apdrausto banko. Grynieji pinigai ir kriptovaliutos programoje gali būti rodomi vienas šalia kito ir turėti labai skirtingą apsaugą.
Privataus draudimo atveju pirmiausia reikia nustatyti, kieno nuostolius padengia polisas. Jei apdraustasis yra įmonė, turinti jūsų Bitcoin, draudiko sutartis sudaroma su ta įmone. Ar galite reikalauti tiesiogiai ir kaip jus pasiekia išmokėjimas, priklauso nuo taikomų susitarimų ir įstatymų. Ir to nematote iš savo sąskaitos likučio.
Bendrovės įsipareigojimai jums taip pat yra atskirti nuo draudimo. Jei ji yra skolinga klientams daugiau, nei sumokės jos draudikas, jai reikia kito pinigų šaltinio, kad padengtų skirtumą. Ir atvirkščiai, žinant draudimo poliso dydį, nenustatoma, ką įmonė skolinga konkrečiam klientui.
Štai kodėl dvi paslaugos gali reklamuoti draudimą ir pasiūlyti skirtingą finansinės apsaugos lygį. Vienas gali pažadėti pakeisti nurodytus nuostolius ir turėti pakankamai pinigų padengti draudimo trūkumą, o kitas gali prisiimti ribotą įsipareigojimą. Klientai turi žinoti, kas jiems žadama ir ar verslas gali sau leisti tai vykdyti.
Programinė įranga sugenda, todėl sąskaitai reikia savininko
Programinės įrangos sukelta vagystė gali būti apdrausta net tada, kai privatūs raktai išlieka saugūs. Relm, specializuotas draudikas, aptarnaujantis kriptovaliutų verslą, aprašo skaitmeninio turto nusikaltimų aprėptį, galinčią reaguoti į infrastruktūros išnaudojimą ir vagystes, susijusias su išmaniosiomis sutartimis, programomis, kurios atlieka operacijas automatiškai.
Tas pats draudikas siūlo technologijų klaidų ir praleidimų draudimą, kuris sprendžia pretenzijas, kylančias dėl problemų, susijusių su įmonės produktais ar paslaugomis. Priklausomai nuo politikos, ji gali sumokėti už ieškinio gynimą ir padengtą susitarimą ar sprendimą. Tačiau tai yra kitoks tikslas nei tiesioginis kompensavimas įmonei už prarastą turtą.
Įsivaizduokite įmonę, kuri saugo „Bitcoin“ klientams ir naudojasi kitos įmonės programine įranga, kad apdorotų pinigų išėmimus. Jei dėl programinės įrangos klaidos pinigai paliekami, saugyklos teikėjas gali reikalauti mokėjimo pagal savo aprėptį. Ji taip pat gali pateikti ieškinį programinės įrangos įmonei, kurios atsakomybės politika galėtų padėti sumokėti tai, ką ši įmonė yra skolinga.
Tuo tarpu klientai nori turėti prieigą prie savo likučių. Jų poreikis yra neatidėliotinas, net kai įmonės nustato atsakomybę, o draudikai vertina žalas. Tai, ar saugyklos teikėjas sumoka klientams per tą procesą, priklauso nuo jo įsipareigojimų ir gebėjimo finansuoti grąžinimą.
Liquid parodo, kodėl turto susigrąžinimas ir atsakomybės priskyrimas yra dvi skirtingos užduotys. Remiantis „Bitquery“ tyrimu, užpuolikai rugsėjo 7 d. grąžino 3 400 BTC. Rugsėjo 12 d. „CryptoSlate“ pranešė, kad „Blockstream“ atmetė reikalavimą gauti premiją.
Kiekviena grąžinta moneta sumažina sumą, reikalingą rezervui atkurti. Tačiau užpuoliko grąžinimas nenulemia, kas turi prisidėti prie trūkumo. Tai priklauso nuo įsipareigojimų, kurių sandorio įrašas, kad ir koks būtų išsamus, negali nustatyti atskirai.
Atgauti savo dolerius ne visada atgaus savo Bitcoin
Net ir sutartam išmokėjimui reikia apibrėžti, kas pakeičiama. Žmonės, turintys Bitcoin, gali tikėtis tiek pat monetų, tačiau jų kompensavimo sutartyje gali būti nurodyta dolerio suma.
Apsvarstykite hipotetinį vieno Bitcoin, kurio vertė yra 80 000 USD, praradimą. Tarkime, kad kompensacija yra fiksuota ta verte, tačiau mokant Bitcoin kainuoja 100 000 USD. Gavėjas gauna žadėtus 80 000 USD, kurie dabar perka tik 0,8 BTC. Dolerio suma buvo visiškai grąžinta, o penktadalio pradinės bitkoinų atsargos vis dar trūksta.
Jei laukimo metu kaina krenta, tais pačiais doleriais galima nusipirkti daugiau Bitcoin. Esmė ta, kad susitarimas nustato, kas prisiima tų kainų pokyčių riziką. Šiame pavyzdyje nenurodoma jokia konkreti politika; sutartyse gali būti nurodytos skirtingos vertinimo datos arba numatomas pakeitimas monetomis.
Atkūrimui taip pat reikia taisyklių. Jei draudikas sumoka ir dalis trūkstamų Bitcoin vėliau grąžinama, sutartyje turi būti atsižvelgta, kas juos gauna. Sugrąžinti monetas į piniginę yra tik vienas žingsnis sprendžiant nuostolius: paskirstyti jas asmenims, turintiems teisę į grąžinimą, yra visai kita problema.
Tada kyla nemokėjimo panaudoti pinigų kaina. Asmuo, kuris galiausiai atgauna kiekvieną monetą, galėjo praleisti savaites negalėdamas sumokėti ar perkelti savo santaupų. Turto pakeitimas automatiškai nekompensuoja tų pasekmių, kurių grąžinimui reikėtų turėti savo pagrindą.
Šios komplikacijos riboja nurodymus, kuriuos klientai turėtų atlikti patys. Nedaug žmonių gali patikrinti programinę įrangą, patvirtinančią jų Bitcoin išėmimus. Vis dar mažiau žmonių gali palyginti galimas nesėkmes su draudimo polisu, dėl kurio susitarė jų teikėjas ir kita įmonė.
Renkantis finansinę paslaugą neturėtų būti reikalaujama tokio lygio žinių. Teikėjai turėtų paaiškinti kompensaciją taip pat aiškiai, kaip ir mokesčius, nurodydami, kokius nuostolius jie įsipareigoja grąžinti ir ar grąžinimas reiškia monetas ar dolerius. Jie taip pat turėtų paaiškinti, kaip jie finansuotų atotrūkį tarp to, ką jie skolingi klientams, ir to, ką moka jų draudikas.
Ši informacija leistų žmonėms nuspręsti, kokia kaina prisiimti didesnę riziką. Vieni rinksis pigesnę paslaugą su ribota apsauga, o kiti mokės brangiau už tai, kad verslas prisiimtų įsipareigojimus, užtikrintus pakankamai pinigų jiems įvykdyti.
Liquid trūkstamas Bitcoin prasidėjo nuo to, kad programinė įranga priėmė tai, ką ji turėjo atmesti. Didžiausia pamoka čia pasiekia visus, kurie pasitiki įmone, kad apsaugotų savo turtą: saugumas sumažina nuostolių tikimybę, o finansinė apsauga lemia, kaip tie nuostoliai pasiskirsto. Klientai nusipelno žinoti savo dalį prieš paprašydami ją padengti.