Protingiausi Bitcoin kainų modeliai ir toliau pralaimi kvailiausioms prognozėms
Bitcoin kainų prognozavimas sukaupė neįprastai spalvingą metodų rinkinį.
Turite pagrindinius trūkumo modelius, kurie paverčia perpus sumažintą grafiką į kainą, ir paprastų grandinės modelių, kurie adreso ar operacijos veiklą paverčia verte.
Labai ginčytinos galios įstatymų diagramos nubrėžia didėjantį Bitcoin istorijos koridorių, o mašininio mokymosi sistemos tiekia rinkos ir makroekonominius duomenis į neįtikėtinai sudėtingą programinę įrangą.
Kiekvienas iš šių metodų patenka į kainų numatymo konkursą prieš labai lėkštą, nuslopintą priešininką: naivias prognozes, kurios naudoja tik dabartinę rinkos informaciją. Kainos prognozėje gali būti naudojama šios dienos kaina, grąžos prognozėje – nulis, o krypties prognozei – atsitiktinis ėjimas.
Didžiajai daliai akademinės literatūros buvo sunku ją įveikti, kai modelis palieka laikotarpį, kuriuo buvo sukurtas.
2026 m. gegužės mėn. atliktas išankstinis spaudinys, kuriame apžvelgiamas Bitcoin prognozių tyrimas, kurį atliko Carlosas Baquero iš Porto universiteto, padarė gana blaivią išvadą: per recenzuotą įrašą joks modelis neparodė ilgalaikio pranašumo prieš atitinkamą naivų etaloną, esant 1–6 mėnesių perspektyvai keliose rinkose.
Literatūroje yra šimtai straipsnių, o Baquero atrinko 23 atidžiau išnagrinėti, remdamasis jų metodais, įtaka arba tikruoju ne imties vertinimu. Pati peržiūra vis dar laukia tarpusavio peržiūros, o tai yra svarbus skirtumas, kai vienas iš pagrindinių argumentų yra tai, kad prognozuojamus teiginius reikia geriau įvertinti.
Trumpo horizonto užsakymų srauto ir dienos grąžos prognozės užima atskirą lauką, o kai kurios iš jų davė realią nuspėjamąją vertę. Internetinės diskusijos dažnai derinamos su ilgesnio laikotarpio kainų prognozėmis ir vertinimo modeliais, nors kiekviena užduotis reikalauja kitokio atsakymo.
Formulė, apibūdinanti Bitcoin istorinį kelią, mums mažai pasako apie rytojaus kryptį, o dienos krypties modelis mažai pasako apie kainą po šešių mėnesių.
Lengviausias varžovas finansų srityje
Naivus prognozavimas veikia, nes finansinės kainos yra nuolatinės, todėl modelis, numatantis 100 100 USD rytoj, kai Bitcoin šiandien prekiauja už 100 000 USD, gali sukelti nedidelę procentinę paklaidą net tada, kai beveik nieko nesužino apie kryptį ar grąžą.
Šiandieninė kaina būtų buvusi beveik tokia pat tiksli, o įvertinus tik pirmąjį modelį, jis pripažįstamas informacija, kurią rinka jau pateikė.
Plečiantis horizontui, etalonas tampa vis reiklesnis, nes Bitcoin gali smarkiai judėti per mėnesį, suteikdamas prognozuotojui erdvės pridėtinei vertei, o ryšiai, kuriuos modelis išmoksta, nyksta vystantis rinkai.
Taisyklė, pritaikyta mažmeninės prekybos 2017 m. ciklui, 2021 m. susidūrė su skirtinga išvestinių finansinių priemonių struktūra, o neatidėliotini ETF sukūrė kitą kapitalo ir kainų nustatymo būdą 2024 m. Kiekviena era pateikia istorinius duomenis iš rinkos versijos, kuri nebeegzistuoja tokia pačia forma.
Ši problema, žinoma kaip nestacionarumas, atsiranda, kai kintamųjų santykiai nėra pakankamai stabilūs, kad praeities stebėjimai galėtų apibūdinti ateitį.
Bitcoin vartotojų bazė ir likvidumas laikui bėgant keitėsi, o reguliavimas ir prieiga pasikeitė, kas ir kaip gali juo prekiauti. Modelis gali užfiksuoti santykius per vieną laikotarpį ir jį prarasti, kai vystosi turtą supanti rinka.
Francesco Puoti, Fabrizio Pittorino ir Manuel Roveri pasiekė panašų rezultatą tyrime, kuriame lyginamos statistinės, mašininio mokymosi ir giluminio mokymosi prognozės. Jie pritaikė 12 metodų penkioms pagrindinėms kriptovaliutoms vienos dienos, septynių dienų ir 30 dienų laikotarpiu.
Paprasti naivūs modeliai nuolat teikdavo geresnes prognozes nei ARIMA, Prophet, atsitiktiniai miškai, XGBoost, LSTM tinklai ir N-BEATS.
Rezultatas pasako daugiau apie turimą informaciją nei kiekvieno metodo sudėtingumą. Sudėtingas modelis gali suteikti pridėtinės vertės, kai egzistuoja stabilūs modeliai, kuriuos jis gali išmokti, ir jis gali įsiminti triukšmą, kai tie modeliai yra silpni arba laikini.
Bitcoin siūlo milžiniškus duomenų kiekius, tačiau nepriklausomų rinkos ciklų, kuriuos jis išgyveno, skaičius vis dar yra gana mažas. Milijonai minučių juostelių nuolat kartoja stebėjimus iš tos pačios 2018 m. meškų rinkos arba to paties 2020 m. likvidumo šoko.
Kaip backtest tampa krištoliniu rutuliu, leidžiančiu prognozuoti Bitcoin kainą
Daugelis Bitcoin modelių atrodo stipriausiai, kai jų kūrėjai mato visą istorinį laikotarpį, naudojamą jų kūrimui. Prieš paskelbdami geriausią rezultatą, mokslininkai gali išbandyti skirtingus kintamuosius ir peržiūros langus, perkelti pradžios datą arba pakeisti vieną architektūrą kita.
Laimėtojas galėjo atrasti ilgalaikius santykius, tačiau jis taip pat galėjo laimėti didelę loteriją, surengtą pagal tą pačią kainų istoriją, o rezultatas žinomas kaip „backtest overfitting“.
Davidas Bailey ir jo bendraautoriai šią problemą formalizavo savo tyrimuose dėl per didelio pritaikymo atgal tikimybės. Išbandžius daugiau modelių variantų, padidėja tikimybė atsitiktinai rasti puikų istorinį rezultatą. Vien tik laimėtojo išrinkimas ir jo pasirodymo pristatymas paslepia nesėkmingų bandymų skaičių, dėl kurių laimėtojas tapo įmanomas.
Vienas chronologinis padalijimas suteikia mažai apsaugos, nes tyrėjas gali treniruotis iki 2020 m., o įvertinti modelį 2021 m., o rezultatas, matyt, nepatenka į imtį, o tai didžiąja dalimi priklauso nuo vienos bulių rinkos.
Išankstinis įvertinimas yra stipresnis, nes modelis pakartotinai perima ankstesnius duomenis ir prognozuoja kitą nematytą laikotarpį. Keli nepersidengiantys laikymo langai vėl yra stipresni, nes jie verčia tą patį metodą susidurti su bulių rinkomis, avarijomis, laikotarpiais į šonus ir skirtingomis likvidumo sąlygomis.
Tarp recenzuotų darbų, kuriuos išnagrinėjo Baquero, nė vienas neįvertino to paties požiūrio keliuose nepersidengiančiuose languose, apimančiuose skirtingus režimus. Stipriausiuose dokumentuose buvo naudojamas slenkantis arba perkeliamas vertinimas per vieną nepertraukiamą imties laikotarpį.
Šie metodai suteikia tikrų įrodymų, tačiau viena bendra klaida vis tiek gali paslėpti nesėkmes vienoje sekcijoje už sėkmę kitame.
Informacijos nutekėjimas taip pat gali sukelti klaidingą pasitikėjimą, nes funkcija, apskaičiuota naudojant būsimus duomenis, gali suteikti modeliui silpną atsakymo vaizdą. Ta pati problema kyla, kai normalizuojate viso imties kintamuosius, o persidengiantys grąžinimo langai gali pernešti būsimus stebėjimus per mokymo ribą.
Klaida gali būti pakankamai subtili, kad išgyventų tarpusavio peržiūrą, ypač kai sudėtinga architektūra atlieka keletą transformacijų tarp neapdorotų duomenų ir pateiktos prognozės.
Pati metrika gali paglostyti modelį, kai 99 % tikslumo teiginys nurodo, kaip tiksliai prognozuojamas kainų lygis atitinka faktinę kainą, o tai yra gana lengva užduotis nuolatinėms serijoms.
Prekybininkams rūpi judėjimo kryptis ir dydis, taip pat veiksmų, susijusių su juo, kaina. Modeliai, kurie prognozuoja 100 500 USD, kai Bitcoin pakyla nuo 100 000 USD iki 99 500 USD, turi nedidelę kainos paklaidą ir vis tiek atlieka neteisingą prekybą.
Formulės, kurios viršija jų prognozes
Geriausiai žinomos „Bitcoin“ vertinimo sistemos klesti, nes jos akivaizdžiai labai sudėtingą turtą paverčia gražiu, intuityviu paaiškinimu.
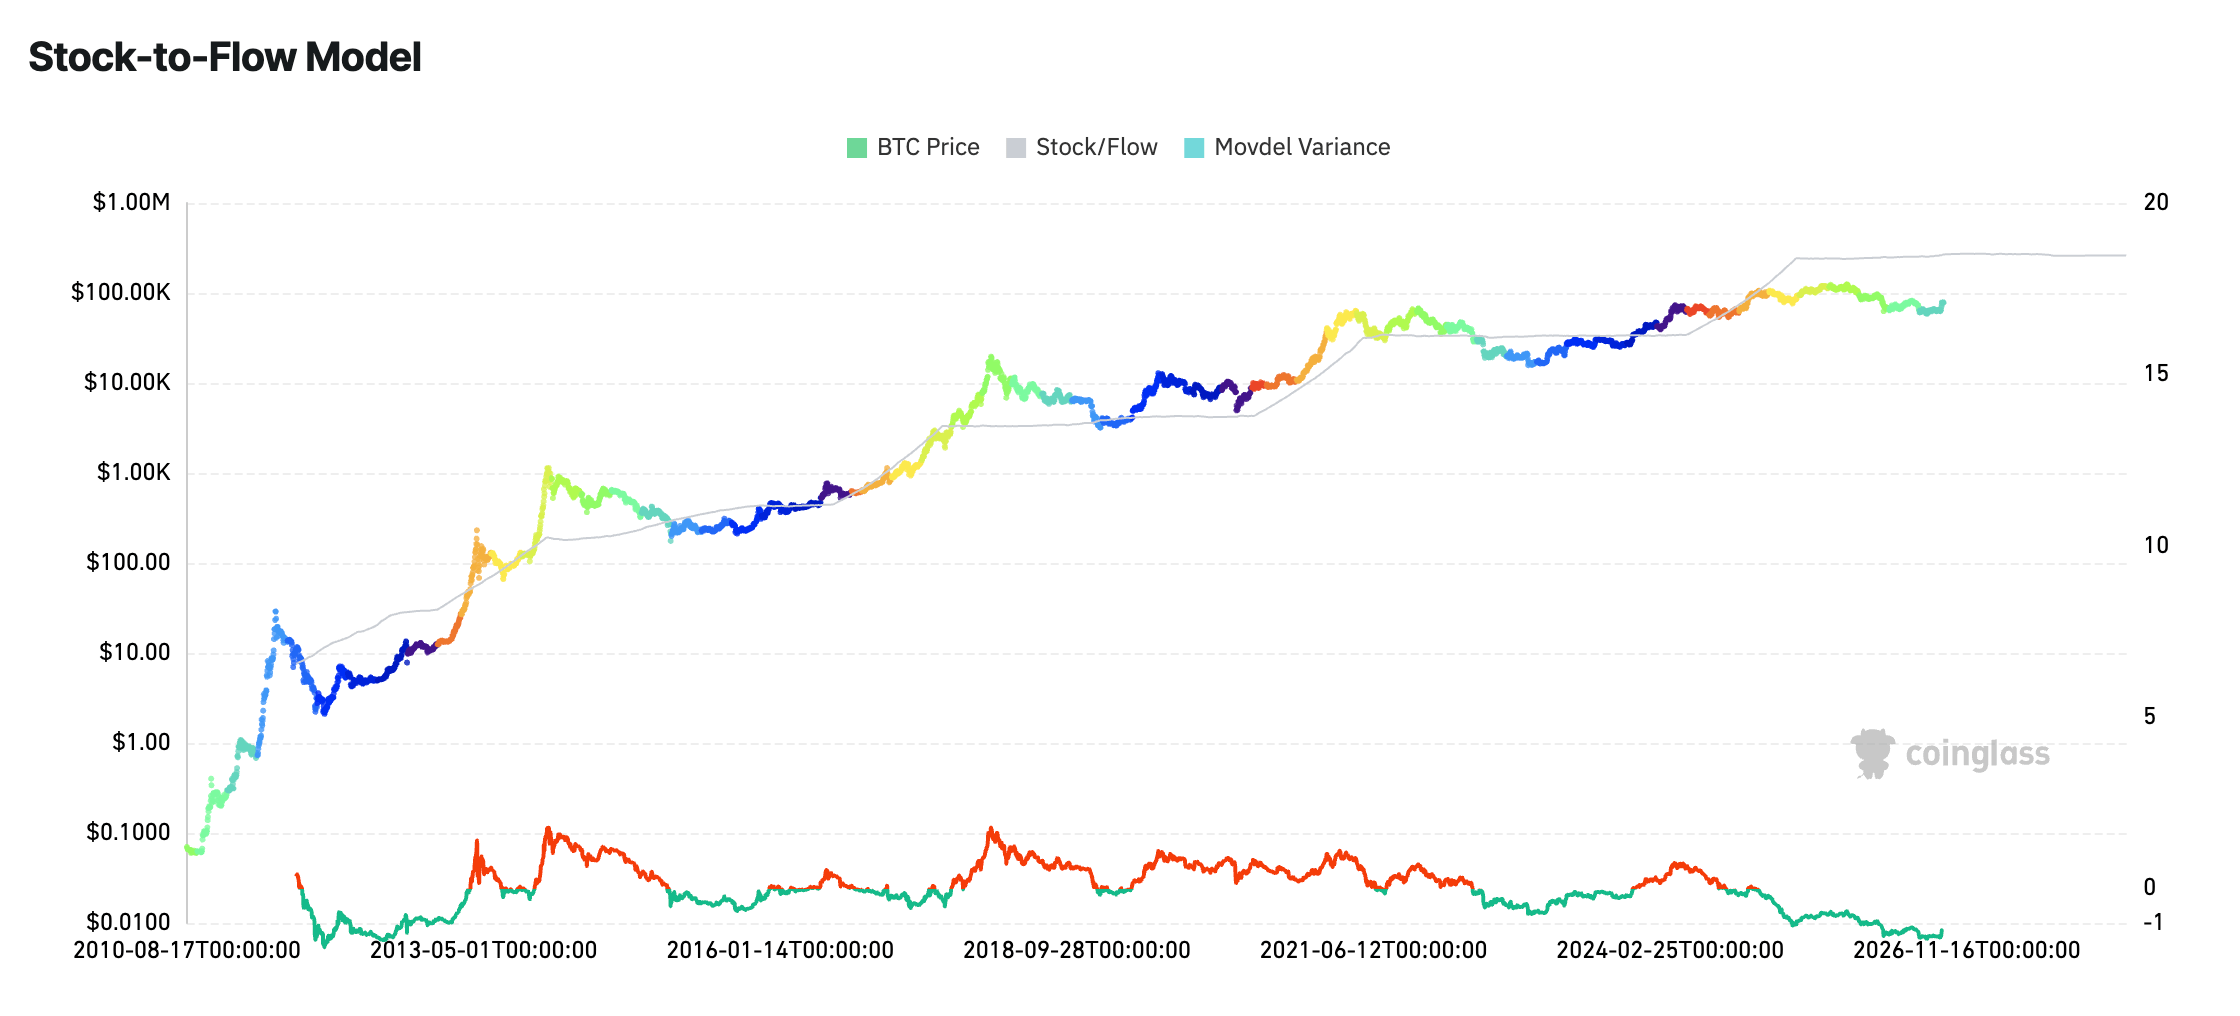
Pavyzdžiui, atsargų srautas teigia, kad trūkumas lemia vertę, o kiekvienas perpus sumažina naują pasiūlą, palyginti su esamomis atsargomis.
Metcalfe stiliaus modeliai sako, kad tinklas tampa vertingesnis, kai plečiasi jo vartotojų bazė.
Galios įstatymas sako, kad ilga Bitcoin istorija siejama su stabiliu matematiniu kainos ir laiko ryšiu.
Kiekviena iš šių idėjų turi patikimą ekonominę intuiciją, tačiau jos prognozavimo rezultatai priklauso nuo to, ar pritaikytas ryšys išliks naujiems duomenims ir ar paprastesni paaiškinimai lemia tą patį rezultatą.
Aleksandro Sheltono 2024 m. atliktas „Bitcoin“ grąžos prognozės tyrimas parodė, kad atsargų ir srautų ir Metcalfe kintamieji padėjo paaiškinti imties grąžą, tačiau pasiūlė ribotą arba nulinį nuspėjamumą iš imties.
Kai laiko efektai pateko į atsargų ir srautų regresiją, jo statistinė jėga išnyko. Bitcoin pasiūlos santykis didėja pagal iš anksto nustatytą grafiką, o jo kaina taip pat kilo didžiąją istorijos dalį, todėl dvi su laiku susietos serijos atrodo ekonomiškai susijusios.
Tą silpnumą rinkoje matėme dar gerokai anksčiau, nei jis pasirodė oficialioje apžvalgoje. Atsargų ir srautų modelis nukrypo nuo Bitcoin kainos, nes turtu daugelį metų buvo prekiaujama žemiau nei numatyta.
Nuolatiniai skirtumai gali būti absorbuojami iš naujo apibrėžiant produkciją kaip ilgalaikę vertę arba ciklo vidurkį, tačiau dėl kiekvieno pakartotinio apibrėžimo pradinį teiginį dėl kainos sunkiau įvertinti.
Metcalfe dėsnis susiduria su susijusia identifikavimo problema, nes tinklo veikla ir kaina gali pakilti kartu, kai priėmimas padidina vertę, kai didesnė kaina pritraukia vartotojus arba kai abu kintamieji eina bendru laiko keliu.
Savva Shanaev ir jo bendraautoriai naudojo instrumentinius kintamuosius šešiuose darbo įrodymo turtuose, tirdami kasybos išlaidas, tinklo veiklą ir kriptovaliutų vertę. Kai jie išnagrinėjo autokoreliaciją ir dvipusį aktyvumo ir kainos ryšį, teigiamas poveikis, priskiriamas hasratei ir operacijų skaičiui, išnyko.
Galios įstatymo modeliai yra daug sudėtingesnėje padėtyje, nes jų koridoriai užfiksavo didžiąją Bitcoin istorinio kelio dalį ir yra praktiška vaizdinė kalba diskutuoti, kur yra kaina, palyginti su ilgalaike kreive.
Ataskaitos apie Bitcoin galios įstatymo modelį taip pat parodė, kaip ETF eros rinkos struktūra gali pakeisti jėgas, judančias kainas tame koridoriuje.
Akademinis klausimas slypi išvados stiprume. Didelis R kvadratas log-log diagramoje rodo, kad linija atitinka stebimą pavyzdį. Formalus galios įstatymo palaikymas taip pat reikalauja įrodymų apie likučių pasiskirstymą ir palyginimus su kitomis laiko funkcijomis.
Tada mokslininkai turėtų ištirti jautrumą pradžios datai ir būsimų stebėjimų rezultatus. Baquero apžvalgoje nustatyta, kad dabartinė Bitcoin galios teisės literatūra dar nebaigė šio darbo.
Sąžiningas prognozavimo standartas skelbtų naivų etaloną šalia modelio ir praneštų apie kiekvieną rinkos režimą atskirai. Prekybos kaštai priklauso rezultatams, o viešasis kodas ir duomenys leidžia kitiems tyrėjams juos atkurti.
Straipsnyje taip pat turėtų būti atskleista, kiek variantų buvo bandoma, nes šis skaičius lemia, kaip iš tikrųjų stebina laimėjęs atgalinis testas. Vertinimo pasakojimai turi būti atskirti nuo taškinių prognozių, o pateiktas intervalas turėtų atspindėti turto neapibrėžtumą.
Bet koks pataisos terminas turėtų būti lygus nuliui, kad modelis padarytų išvadą, kad šiandieninė kaina yra geriausia prognozė.
Dėl šios išvados visada bus sunku internete, nes joje nėra jokio dramatiško tikslo ir jokios datos. Jis turi vieną privalumą, kurį prognozių turgus retai skelbia: tiksliai nurodo, kiek modelis žino už jau visiems matomą kainą.