Aave Uber strategija išbando DeFi reguliavimo ribas
Rugsėjo 15 d. Senatas sužlugdė DeFi politiką. Tada Aave įkūrėjas Stani Kulechovas panaudojo jį, kad sukurtų naują produkto iššūkį. „Aave“ yra decentralizuoto finansavimo skolinimo protokolas, apsuptas vartotojų ir institucinių produktų, kuriuos sukūrė „Aave Labs“.
14.19 val. rytų laiku senatoriai balsais 49–50 atmetė pasiūlymą priimti HR 3633, CLARITY Act, federalinės skaitmeninio turto rinkos struktūros įstatymo projektą. Balsavimui dėl procedūrų prireikė trijų penktadalių, todėl rezultatas užkirto kelią nedelsiant įstatymo projektui svarstyti. Tai nebuvo galutinis balsavimas ir nepanaikino jau turimų reguliavimo institucijų įgaliojimų.
Maždaug po 46 minučių Kulechovas X parašė, kad DeFi turėtų reaguoti kurdamas produktus, kurių nori milijonai, ir tapti „per daug svarbiais, kad būtų galima ignoruoti“. Jis pavadino jį „Uber keliu“.
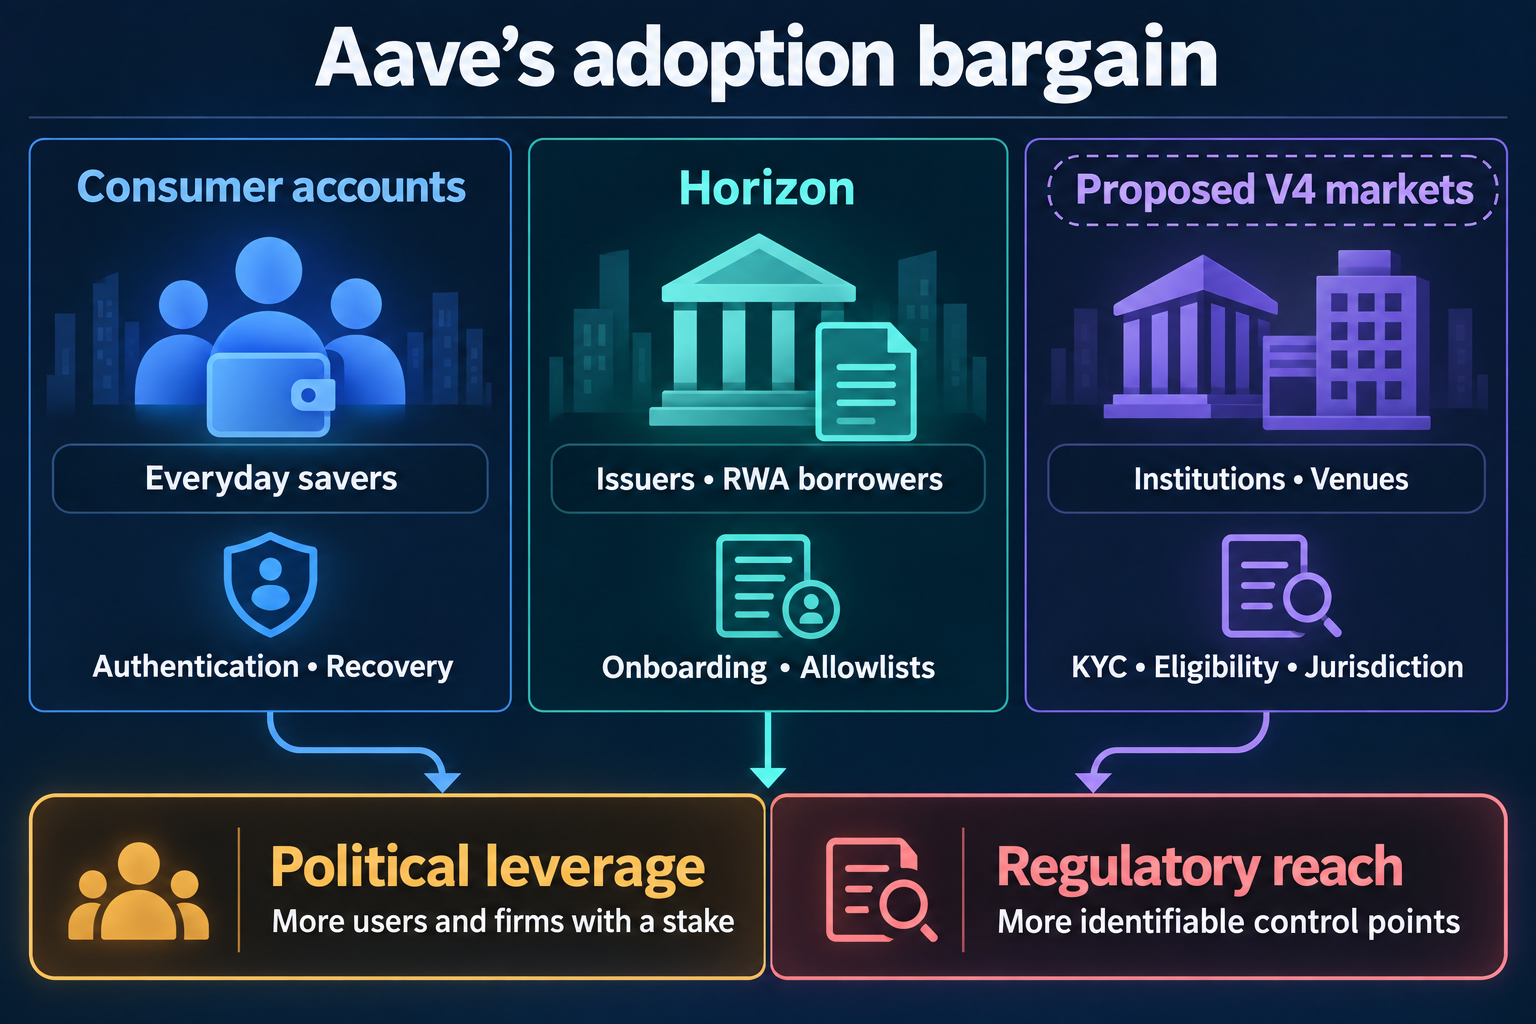
Analogija yra politinio sverto strategija, o ne teiginys, kad populiarumas keičia įstatymus. „Aave“ produkto planas parodo, kodėl skirtumas yra svarbus. Vartotojams patogios sąskaitos, institucinis skolinimas už simbolinį turtą ir siūloma vertybinių popierių finansavimo architektūra galėtų padidinti DeFi akcijų paketą turinčių žmonių ir įmonių skaičių. Tačiau kiekvienas augimo kelias taip pat priskiria svarbias funkcijas identifikuojamoms įmonėms, emitentams, paslaugų teikėjams ir leidimų vietoms.
Aave’ui gali būti, kad Vašingtonui bus sunkiau atleisti DeFi. Dėl reguliuojamų kraštų sistema taip pat gali būti lengviau pasiekiama.
Vartotojo kelias prideda paslaugų sluoksnį
„Aave Labs“ stengiasi, kad taupymas „onchain“ jaustųsi ne toks, kaip valdant kriptovaliutų piniginę, o kaip naudojant modernią finansinę programėlę. Jos paskyros dizainas palaiko prisijungimą naudojant el. pašto adresą arba telefono numerį ir slaptažodį bei pasirenkamus prieigos raktus. Išmaniosios sąskaitos gali remti dujų, paketines operacijas ir reikalauti, kad vartotojai iš anksto patvirtintų pinigų išėmimo vietas.
Atkūrimas yra ryškiausias kompromiso pavyzdys. Aave sako, kad programa išlieka savarankiška, tačiau patogumas priklauso nuo infrastruktūros, esančios už pagrindinio protokolo ribų. Slaptažodžiu ir autentifikavimu užšifruotas pasirašančiojo rezultatas saugomas „Aave“ vidinėje sistemoje. Vartotojas, kuris vis dar turi anksčiau patvirtintą įrenginį, gali atkurti prieigą iš to įrenginio. Norint pasirinktinai atkurti prarastą įrenginį, užšifruota privataus rakto medžiaga yra padalinta CoinCover ir Aave; po biometrinio patikrinimo ir vienkartinio slaptažodžio patikrinimo abi tarnybos išleidžia atkūrimui reikalingą medžiagą.
Šis susitarimas neįrodo, kad „Aave Labs“ gali vienašališkai atkurti vartotojo raktą, konfiskuoti turtą arba atšaukti „blockchain“ operaciją. „Aave“ programos atskleidimo pranešimuose teigiama, kad naudotojai toliau valdo ir įspėja, kad praradę visus kredencialus ir atkūrimo parinktis jie gali visam laikui užblokuoti.
Vis dėlto gaminys turi veikimo perimetrą. Išmanioji sąskaita suteikia Aave ribotą leidimą perkelti gautas stabilias monetas į saugyklą, kad indėliai galėtų pradėti uždirbti be kito vartotojo veiksmų. El. pašto ir telefono autentifikavimas, užpakalinė programa, „CoinCover“ atkūrimo ir išėmimo leidžiamieji sąrašai yra identifikuojamos paslaugos. Jie yra dalis to, kas daro produktą naudingu pagrindiniams klientams, o politikos formuotojams juos lengviau pamatyti nei savarankišką išmaniosios sutarties kodą.
Įmonės ir protokolo lygiai taip pat turi likti atskiri. „Aave Labs“ terminai apibūdina „Aave“ protokolą kaip atvirojo kodo, savarankiškai vykdomą infrastruktūrą, kurios įmonei nepriklauso, jos nevaldo ir nekontroliuoja. „Aave Labs“ kuria programinę įrangą, sąsajas ir paslaugas aplink šią infrastruktūrą, o „Aave DAO“ valdymas ir trečiųjų šalių integracijos atlieka savo vaidmenis.
Šis atskyrimas riboja, kiek kontrolės galima priskirti vienam veikėjui. Dėl to kiekvienas sluoksnis nėra vienodai nepasiekiamas.
Horizontas plečia koaliciją ir apibrėžia vartus
Aave Horizon tą pačią įtampą taiko institucijoms. Rinka leidžia tinkamiems skolininkams naudoti simbolinius vertybinius popierius ar kitą realų turtą kaip stabilių monetų paskolų užstatą. Jo paskelbta architektūra sutelkia stabiliųjų monetų likvidumą, kartu išlaikant kiekvieno užstato turtą.
Stablecoin pusė yra atvira: kiekvienas gali tiekti stabilias monetas, o piniginė, kurioje yra patvirtintas turtas, gali sąveikauti su skolinimo sutartimis pagal rinkos parametrus. Užstato pusė yra sąmoningai uždaryta. Turto emitentai dalyvauja ir tikrina investuotojus, nustato tinkamumo taisykles ir tvarko piniginės leidžiamuosius sąrašus, pagal kuriuos nustatoma, kas gali turėti žetoną.
Kitos pareigos taip pat yra aiškios. „LlamaRisk“ atlieka turto patikrinimą ir palaiko arba rekomenduoja paskolos ir vertės santykį, likvidavimo ribas ir pasiūlos arba skolinimosi ribas. „Chainlink“ teikia „onchain“ grynosios turto vertės patvirtinimą. Išmaniosios sutartys vykdo skolinimo logiką.
Toks pareigų paskirstymas galėtų padėti pritraukti turto valdytojus, emitentus ir kvalifikuotus investuotojus į DeFi, nereikalaujant, kad jie nesilaikytų reikalavimų. Tai taip pat galėtų išplėsti rinkimų apygardą, kuri priešintųsi politikai, kuria siekiama uždaryti ženklinio turto skolinimą iš JAV.
Tačiau politinė apygarda ir reguliavimo perimetras auga kartu. Emitento įtraukimas, KYC sprendimai, leidžiami sąrašai, kainos patvirtinimas ir rizikos parametrai nėra abstrakčios decentralizuoto tinklo savybės. Tai funkcijos, susijusios su identifikuojamais veikėjais.
| Aave iniciatyva | Rinkimų apygardą ji galėtų išplėsti | Valdoma funkcija | Praktinis sąlyčio taškas |
|---|---|---|---|
| „Aave App“ paskyros | Kasdieninės stabilios monetos taupyklės | Autentifikavimo, atkūrimo ir panaikinimo leidžiamieji sąrašai | „Aave Labs“ ir atkūrimo paslaugų teikėjai |
| Horizontas | Emitentai ir kvalifikuoti RWA skolininkai | Investuotojo tinkamumas, turto leidžiami sąrašai ir rizikos nustatymai | Emitentai ir rizikos paslaugų teikėjai |
| Siūlomas V4 vertybinių popierių finansavimas | Brokeriai, skolintojai ir tokenizuoto turto vietos | Vietos taisyklės, jurisdikcija ir įkaito tinkamumas | Leidimų vietos operatoriai |
„Aave Labs“ 2026 m. birželio mėn. atliktas vertybinių popierių finansavimo tyrimas naudojant V4 tęsiasi toliau. Jame siūlomas centrų ir stipinų dizainas skolinimui už simbolinius vertybinius popierius, atpirkimo sandorius ir vertybinių popierių skolinimą.
Vienas iš variantų būtų vienas gilaus likvidumo mazgas po keliais specializuotais stipinais. Kiekvienas stipinas gali turėti savo turtą, rizikos parametrus ir taisykles, renkantis iš to paties fondo. Pagal antrąjį variantą būtų naudojami keli centrai, suskirstyti pagal turto kategoriją ir riziką, kad iždo rinka liktų struktūriškai atskirta nuo didesnės rizikos akcijų rinkos.
Pasiūlyme pasirinkimas pateikiamas kaip kompromisas. Viena stebulė maksimaliai padidina gylį, tačiau reikia sukonfigūruoti rizikos izoliaciją stipinų lygyje. Keli centrai sukuria struktūrinę izoliaciją, tačiau padalija likvidumą. Stipinai vis tiek gali prisijungti prie daugiau nei vieno šakotuvo.
Reguliavimui svarbi funkcija yra krašte. Leidžiamas stipinas arba konkrečiai jurisdikcijai skirtas centras galėtų vykdyti KYC, tinkamo turto ir vietos taisykles, o apačioje naudojamas bendras likvidumas. Tai yra siūloma rinkos struktūra, o ne įrodymas, kad Aave jau įdiegė visą vertybinių popierių finansavimo tinklą. Tačiau tai rodo, kad institucinis mastas nepasiektų panaikinus reguliuojamas funkcijas. Tai paverstų šias funkcijas programinės įrangos parametrais ir apibrėžtais operatoriaus vaidmenimis.
Dėl to atitiktis gali būti veiksmingesnė. Tai taip pat gali padėti lengviau nustatyti atsakomybę.
CLARITY nesėkmė nesukūrė teisinio vakuumo
Senato balsavimas paliko skaitmeninio turto rinkos struktūrą be tiesioginio įstatymo projekto. Ji nepaliko sąsajų, emitentų ar tarpininkų už galiojančių įstatymų ribų, o atitinkama institucija vykdo nagrinėjamą funkciją.
Vertybinių popierių ir biržos komisija gali taikyti federalinius vertybinių popierių įstatymus, kai turtas ar susitarimas yra vertybinis popierius. Balandžio mėn. SEC darbuotojai paskelbė sąlyginį pareiškimą dėl tam tikrų kriptovaliutų globos sąsajų. Teiginys yra neįpareigojantis ir apsiriboja brokerio-pardavėjo registracija pagal Biržos įstatymo 15 skirsnį, tačiau jo sąlygos lemia politikos esmę: prašymas, maršrutas, mokesčiai, numatytieji nustatymai ir atskleidimas gali būti svarbūs sąsajos lygmenyje. Atskirame darbuotojų pareiškime dėl tokenizuotų vertybinių popierių teigiama, kad vertybinių popierių įtraukimas į blokų grandinę nekeičia vertybinių popierių teisės analizės.
Žaliavų ateities sandorių prekybos komisija turi kitą juostą. Jame teigiama, kad ji išlaiko teisę kovoti su sukčiavimu ir manipuliacijomis neatidėliotinų skaitmeninių prekių rinkose ir visas išvestinių finansinių priemonių reguliavimo ir vykdymo teises. Tai nėra bendra kiekvieno neatidėliotino skolinimo produkto priežiūra, bet tai yra esamas būdas, kai elgesys ar priemonės patenka į agentūros kompetenciją.
„FinCEN“ virtualios valiutos gairės taip pat yra pagrįstos veikla. Vien programinės įrangos kūrimas nepadaro žmogaus pinigų perdavėju. Priklausomai nuo faktų, verslui, kuris naudoja arba naudoja programinę įrangą vertei priimti ir perduoti, gali būti taikomi Banko paslapties akto įsipareigojimai.
Valstybės įstatymai prideda dar vieną sluoksnį. Licencijavimas skiriasi priklausomai nuo jurisdikcijos ir veiklos. Valstybinių bankų prižiūrėtojų konferencija siūlo pavyzdinę pinigų pervedimo taisyklių modernizavimo sistemą. Niujorko virtualiosios valiutos taisyklės apima tokias veiklas kaip perdavimas, saugojimas, klientų keitimas ir virtualios valiutos išleidimas ar administravimas, taip pat numatytos išimtys.
Tai nereiškia, kad „Aave App“, „Horizon“ ar būsima V4 vieta automatiškai patenka į kiekvieną kategoriją. Tai reiškia, kad CLARITY nebuvimas nesumažina analizės tik iki protokolo kodo.
Kulechovo „Uber kelias“ apibūdina tikrą politinį mechanizmą. Milijonų naudojamas produktas sukuria rinkėjus, klientus, sandorio šalis ir įmones, kurios gali priversti įstatymų leidėjus priimti tinkamas taisykles, o ne draudimą. Institucinis priėmimas į šią koaliciją gali įtraukti emitentus ir finansines įmones.
„Aave“ produkto strategija puikiai tinka šiam pasiūlymui išbandyti, nes ji apima abi puses: vartotojų santaupas ir institucines įkaito rinkas. Jei šie produktai padidės, politikos formuotojai, spręsdami, kaip reikėtų elgtis su DeFi, susidurtų su didesniu interesų rinkiniu.
Tačiau priėmimas neapsprendžia, ar tokenizuota priemonė yra vertybinis popierius, ar išvestinei finansinei priemonei taikomos CFTC taisyklės, ar paslauga perduoda vertę, ar reikalinga valstybės licencija. Tie klausimai susiję su funkcijomis ir faktais.
Labiausiai tinkami „Aave“ produktai daro tą tikrovę matomą. Atkūrimo sistemos, įmonių sąsajos, leidėjų sąrašai, rizikos valdytojai ir leidimų vietos gali padėti DeFi aptarnauti žmones ir institucijas, kurios nenaudotų pliko protokolo. Jie taip pat suteikia reguliavimo institucijoms vietas reikalauti informacijos atskleidimo, kvalifikacijos, kontrolės ar registracijos, kai taikomi galiojantys įstatymai.
Tikėtina, kad Aave tampa per daug svarbiu reguliuoti. Tai yra tai, kad „Aave“ gali tapti pakankamai svarbi, kad nustatytų, kokius reguliavimo tikslus. Protokolas gali likti platinamas, o vartotojų ir instituciniai sluoksniai derasi su Vašingtonu, nes būtent juose susitinka priėmimas, atsakomybė ir politiniai svertai.