TVF nustato, kad dauguma ženklintų akcijų sandorių apima mažiau nei vieną akciją
Tarptautinis valiutos fondas (TVF) nustatė, kad daugiau nei pusė atrinktų žetonų JAV akcijų prekybos vyksta ne įprastomis Volstryto valandomis.
Tarptautinio valiutos fondo spalio mėn. paskelbta pasaulinio finansinio stabilumo ataskaita taip pat parodė, kad maždaug 80% simbolinių akcijų sandorių buvo susiję su mažiau nei viena akcija, o tai rodo dalinių investicijų paklausą ir visą parą prieigą prie Amerikos vertybinių popierių.
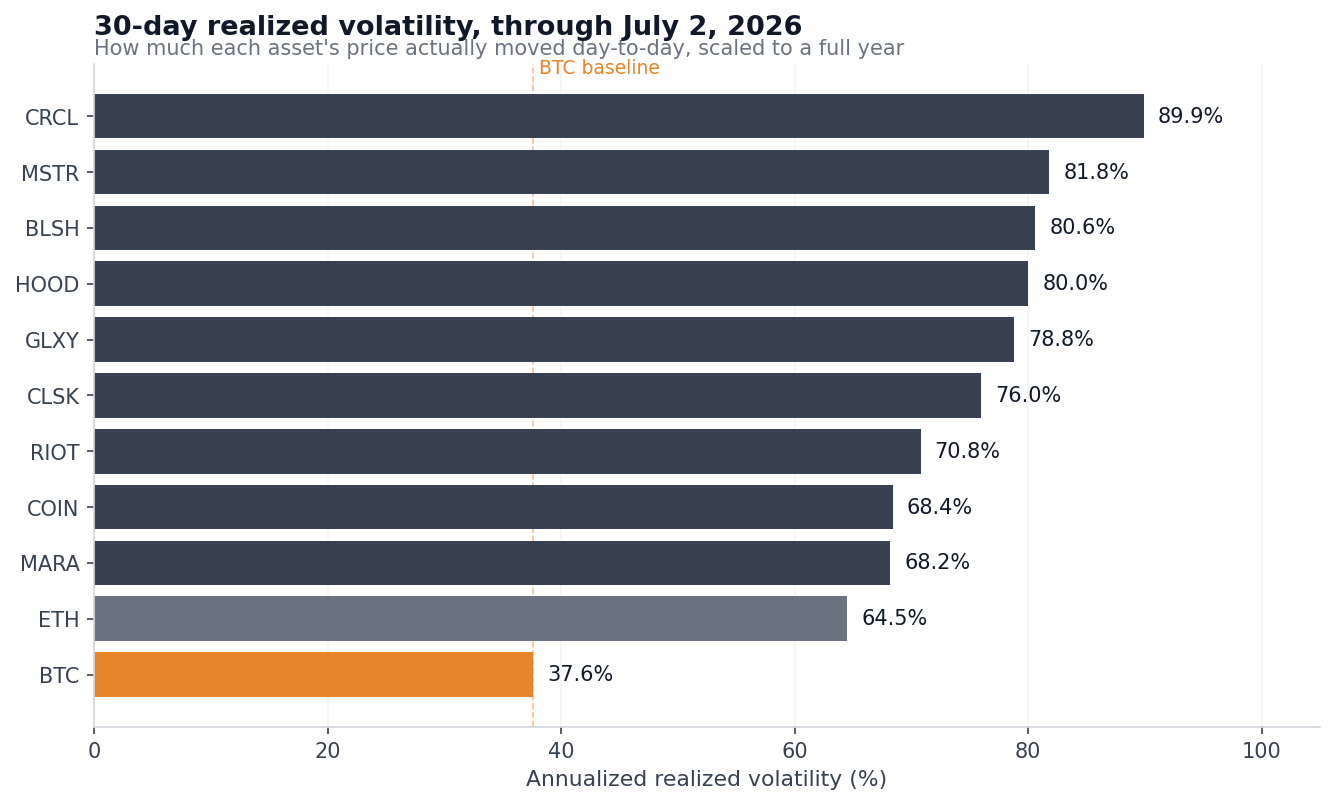
Tačiau tyrime nustatyta, kad ženklintų akcijų realizuotas nepastovumas buvo maždaug 50 % didesnis nei jų tradicinių atitikmenų, o suskaidytos prekybos vietos pasiūlė žymiai silpnesnį likvidumą.
Išvados padarytos, kai biržos ir finansų institucijos plečia pastangas įtraukti JAV akcijas į blokų grandinės infrastruktūrą, todėl gali kilti iššūkių įprastoms rinkos valandoms ir atsiskaitymo tvarkai.
Tokenizuotos akcijų kainos atspindi vienos nakties rinkos aktyvumą
TVF ištyrė penkis aktyviausiai prekiaujamus žetoninius JAV akcijų produktus, kuriuos išleido Ondo ir xStocks, apimdami S&P 500, Nasdaq, Tesla, Alphabet ir Nvidia pozicijas.
Analizė apėmė 11 centralizuotų ir decentralizuotų prekybos vietų, kuriose per 365 prekybos dienas buvo surinkta daugiau nei 2 milijonai penkių minučių kainų ir prekybos apimties stebėjimų.
Atrinktų produktų rinkos vertė sudarė apytiksliai 345 mln. USD, arba 15 % 2,3 mlrd. USD ženklintų akcijų rinkos liepos 31 d.
Prekybos modeliai parodė, kad investuotojai aktyviai naudojosi funkcijomis, kurios nebuvo prieinamos įprastų JAV akcijų rinkos sesijų metu.
Daugiau nei pusė prekybos apimties įvyko ne įprastoje rytinėje sesijoje nuo 9:30 iki 16 val., įskaitant nakties ir savaitgalio laikotarpius.
TVF teigė, kad ši veikla rodo investuotojų, veikiančių skirtingose laiko juostose, ir tų, kurie nori reaguoti į rinkos pokyčius nelaukdami, kol Amerikos biržos vėl atsidarys, paklausą.
Sandorių, mažesnių nei viena akcija, vyravimas taip pat rodė į mažmeninę prekybą orientuotą rinką, nors tyrėjai padarė išvadą, kad dalyvavimas pagal prekybos dydį, o ne tiesiogiai identifikavo atskirus investuotojus.
Dar svarbiau, kad tyrimas parodė, kad vienos nakties tokenized akcijų kainose buvo informacija, vėliau atsispindi įprastose akcijų rinkose.
Naudodami centralizuoto keitimo duomenis, TVF tyrėjai palygino vienos nakties ženklintus kainų pokyčius su jų pagrindinių vertybinių popierių rezultatais per pirmąsias penkias kitos JAV prekybos sesijos minutes.
Apskaičiuotas perdavimas svyravo nuo 87% iki 99%, o tai rodo stiprų ryšį tarp vienos nakties tokenizuotos grąžos ir vėlesnių kainų koregavimo tradicinėse rinkose.
Išvados rodo, kad tokenizuotos vietos gali atspindėti informaciją, kai įprasti biržos yra uždarytos, nors analizė nenustato, kad prekyba tinkle sukelia atitinkamus kainų pokyčius.
Abi rinkos gali reaguoti į tuos pačius pokyčius, o įprastinės akcijos greitai prisitaiko, kai prekyba atsinaujina.
Didesnis nepastovumas kelia grėsmę tokenizuotų akcijų plėtrai
Auganti veikla ne Wall Street darbo valandomis atsiranda dėl didelių rinkos kokybės skirtumų.
TVF nustatė, kad tradicinės biržos išliko daug likvidesnės nei tokenizuotos prekybos platformos, o centralizuotos kriptovaliutos vietos veikė geriau nei decentralizuotos biržos.
Decentralizuotose platformose santykinai maži sandoriai gali sukelti neproporcingai didelius kainų pokyčius dėl riboto rinkos gylio ir rinkos formavimo veiklos.
Realizuotas žetoninių akcijų nepastovumas buvo maždaug 1,5 karto didesnis nei jų tradicinių ekvivalentų, o decentralizuotose vietose jis toliau didėjo.
Palyginimas iš dalies atspindi skirtingus prekybos langus, nes žetonų produktais prekiaujama nuolat, o tradicinės rinkos priemonė apima įprastas JAV valandas.
Nepaisant šių skirtumų, žetonų kainos paprastai stebėjo jų pagrindinius vertybinius popierius įprastų prekybos sesijų metu. Tačiau decentralizuotose prekybos vietose kainų nukrypimai buvo didesni ir dažnesni, ypač kai prekybos apimtys buvo mažos.
Tokios sąlygos gali apsunkinti plėtrą už santykinai mažos rinkos, kurią šiuo metu aptarnauja simbolinės akcijos.
TVF apskaičiavo, kad viešasis tokenizuotas realaus pasaulio turtas, neįskaitant atpirkimo sandorių ir stabilių monetų, iki liepos mėnesio pasiekė maždaug 65 mlrd. USD, palyginti su maždaug 300 trilijonų USD tradicinio kapitalo rinkos turto.
Fondas teigė, kad sisteminė rizika išlieka ribota esant dabartiniam pritaikymo lygiui, tačiau platesnis nuolatinės prekybos ir automatinio atsiskaitymo naudojimas gali paspartinti įtampą rinkoje.
Pavyzdžiui, automatizuotas įkaito valdymas gali paskatinti garantinės įmokos reikalavimą ir priverstinį likvidavimą ne įprastomis prekybos valandomis, o tai gali sustiprinti pardavimo spaudimą, kai turimas likvidumas jau yra menkas.
TVF nurodė, kad teisinis tikrumas, reguliavimo aiškumas, prekybos tinklų sąveika ir patikimas atsiskaitymų turtas yra pagrindiniai tolesnio augimo apribojimai.
Taip pat lieka klausimų dėl teisių, susijusių su tokenizuotais vertybiniais popieriais, ypač dėl to, ar turėtojai gauna tiesioginių nuosavybės pretenzijų dėl pagrindinių akcijų, ar pagal sutartines jų kainas.
Siekdamas spręsti kylančias rizikas, TVF paragino nustatyti grandinės pertraukiklius, sustabdyti prekybą ir likvidumo apsaugos priemones, pritaikytas nuolatinėms rinkoms, taip pat griežčiau stebėti simbolinio ir tradicinio finansavimo ryšius.
Reguliavimo institucijos taip pat turi įvertinti, ar esamos apsaugos priemonės gali veikti savaitgaliais ir per naktį prekiaujant, kai gali įvykti automatinis likvidavimas be likvidumo, kuris paprastai turimas per įprastą Wall Street sesiją.