Paskutinis 1,61 mlrd.
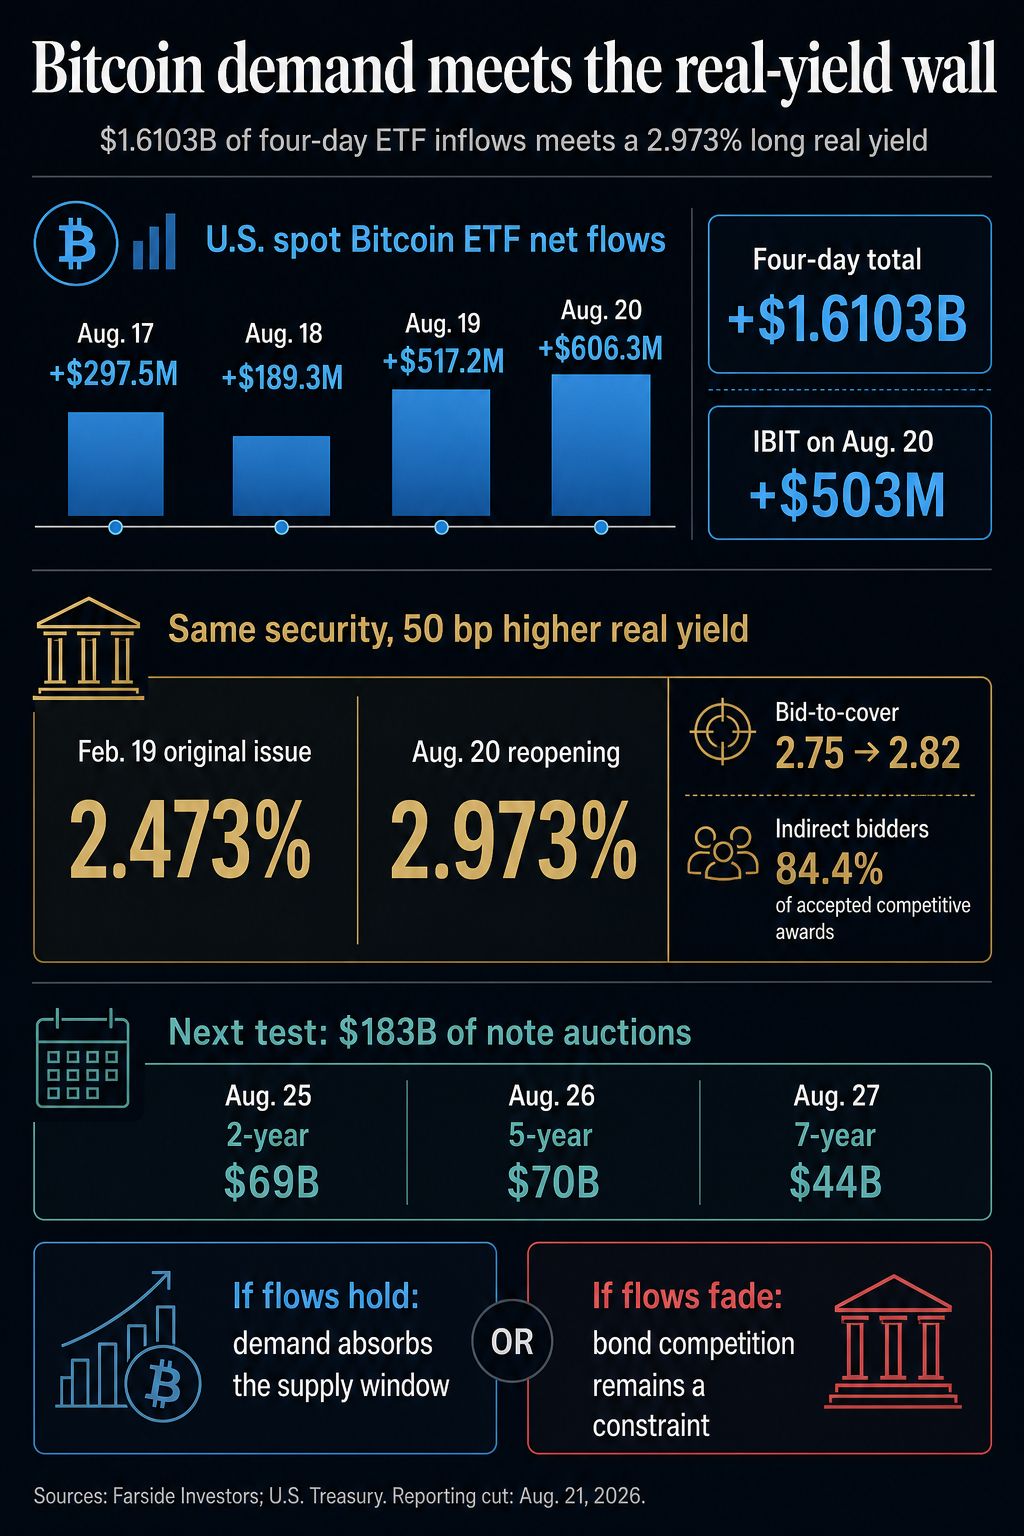
Keturios iš eilės JAV neatidėliotinų Bitcoin ETF įplaukų sesijos atgaivino reguliuojamą paklausos kanalą, kaip ir JAV iždas beveik tris dešimtmečius pasiūlė investuotojams 2,973% realų pelną.
„Farside Investors“ duomenimis, ETF kompleksas nuo rugpjūčio 17 iki rugpjūčio 20 d. pritraukė 1,61 mlrd. Rugpjūčio 20 d. Iždo 2056 m. vasario mėn. TIPS iš naujo atidaryta realioji pajamingumas 50 bazinių punktų viršija to paties vertybinio popieriaus pradinės emisijos pajamingumą vasario mėn.
Rugpjūčio 21 d. Bitcoin prekiauja beveik 77 821 USD, ty 7,2% daugiau nei per 24 valandas. Tačiau greitai ateina kitas ralio patvarumo matas. 183 milijardų dolerių vertės dvejų, penkerių ir septynerių metų iždo obligacijų aukcionai vyksta rugpjūčio 25–27 d., o ilgalaikis realus pajamingumas vis dar siekia 2,97%.
ETF paklausa atitinka beveik 3% realų pelną
„Farside“ kasdien užfiksavo 297,5 mln. USD grynąsias įplaukas rugpjūčio 17 d., 189,3 mln. USD rugpjūčio 18 d., 517,2 mln. USD rugpjūčio 19 d. ir 606,3 mln. USD rugpjūčio 20 d. „BlackRock“ IBIT sudarė 503 mln. USD paskutinės dienos.
Keturių dienų seka yra informatyvesnė nei vieno seanso šuolis, tačiau jos ribos yra svarbios. ETF srautų lentelės yra dienos pabaigos fondų ataskaitos. Jie neatskleidžia tikslaus kiekvieno pagrindinio Bitcoin pirkimo laiko, vietos ar kainos, todėl bendra suma matuoja paklausos kanalo stiprumą, o ne konkretaus perėjimo priežastį.
Iždo rugpjūčio 20 d. pardavimas sukūrė konkuruojantį etaloną. Tai buvo ne naujas 30 metų vertybinis popierius, o TIPS, kuris iš pradžių buvo išleistas vasario mėn., atnaujinimas, iki termino pabaigos liko apie 29 metus ir šešis mėnesius.
Pakartotinai atidarytas tikrasis pelningumas buvo 2,973%, palyginti su 2,473%, kai tas pats CUSIP pirmą kartą buvo parduotas vasario mėn. Šis panašus padidėjimas suteikė ilgalaikiams investuotojams pagal infliaciją pakoreguotą pelną beveik 3% per metus, viršijantį pagrindinį vertybinio popieriaus koregavimą iki 2056 m.
Dalyvavimas aukcione nesumažėjo esant didesniam pelnui. Pasiūlymo iki padengimo lygis pagerėjo iki 2,82 nuo 2,75, o netiesioginiai konkurso dalyviai gavo 84,4 % priimtų konkursinių apdovanojimų. Todėl ETF paklausa atgijo greta, o ne vietoj, gerai pasiūlytos suverenios alternatyvos, kurios realioji grąža buvo žymiai didesnė nei prieš šešis mėnesius.
Rinkos momentinės nuotraukos aplink aukcioną negali įvertinti jėgų. 9.06 val. ET atnaujintas nominalus 10 metų iždo pajamingumas buvo 4,69%, o JAV dolerio indeksas – 98,75, o vėliau baigiamajame momente 30 metų infliacija indeksuotas pajamingumas buvo beveik 2,972%.
Iždas rugpjūčio 25 d. numatė 69 milijardų dolerių vertės dvejų metų trukmės obligacijas, 70 milijardų dolerių penkerių metų trukmės obligacijas rugpjūčio 26 d. ir 44 milijardų dolerių septynerių metų trukmės obligacijas rugpjūčio 27 d. Visi trys aukcionai pagal oficialų aukcionų kalendorių turi baigtis rugpjūčio 31 d.
Bendra 183 milijardų dolerių vertė yra bendra emisija, o ne prognozė, kiek pinigų paliks rizikos turtas. Aukciono paklausa, reinvesticijos ir atsiskaitymų laikas turės įtakos platesnėms rinkoms.
Iždo supirkimas nepanaikina šio skirtumo. Jo išpirkimo tvarkaraštis nustatė maksimalias 4 milijardų dolerių operacijas 3–5 metų kuponams rugpjūčio 20 d. ir 5–7 metų kuponams rugpjūčio 25 d. Šios ribos negali būti atimamos iš dolerio už dolerį iš obligacijų aukcionų, nes skiriasi tinkami terminai, laikas ir atsiskaitymai.
Rezultatas gali būti vertinamas nepriskiriant jokios priežasties Bitcoin kainai. Jei Bitcoin ir praneštos ETF įplaukos išliks stabilios per rugpjūčio 25–27 d. aukcionus, o ilgalaikis realus pajamingumas sieks apie 2,97%, reguliuojamas paklausos kanalas sugers naują iždo pasiūlos langą. Jei srautai išblės arba Bitcoin pasikeis, o tikrasis pajamingumas išliks aukštas, ralis atrodys labiau veikiamas obligacijų rinkos konkurencijos, nei rodo bendras keturių dienų įplaukų skaičius.
Bet kuris rezultatas atskleis daugiau nei tik tą pačią dieną įvykęs susidūrimas. Investuotojai pamatys, ar naujausias Bitcoin reguliuojamos paklausos sprogimas gali išlikti, kai JAV vyriausybės skola beveik 30 metų bus beveik 3% didesnė už infliaciją.