Kaip 10 karvių Brazilijoje atrakino simbolinį kelią, kad užpildytų 8 trilijonų dolerių pasaulinę finansų spragą
Dešimt melžiamų karvių Paranoje, Brazilijoje, šią savaitę B3 nešiojo užšifruotas tapatybes, kurias Cowmed antkakliai sukūrė pagal kiekvieno gyvūno sveikatos, elgesio ir vietos duomenis.
Šios tapatybės pavertė karves užstatu už beveik 20 000 USD kreditą, o jų tikslas – sumažinti kirpimo skolintojų skaičių ir neleisti skolintojams įkeisti to paties gyvūno du kartus.
Brazilijos pilotas įrodo, kad mechanikai dirba nedideliu mastu, o didesnė galimybė yra šalyse, kuriose ūkininkai turi vertingų gyvulių ir negali skolintis, nes jiems trūksta bankams reikalingų žemės nuosavybės teisių.
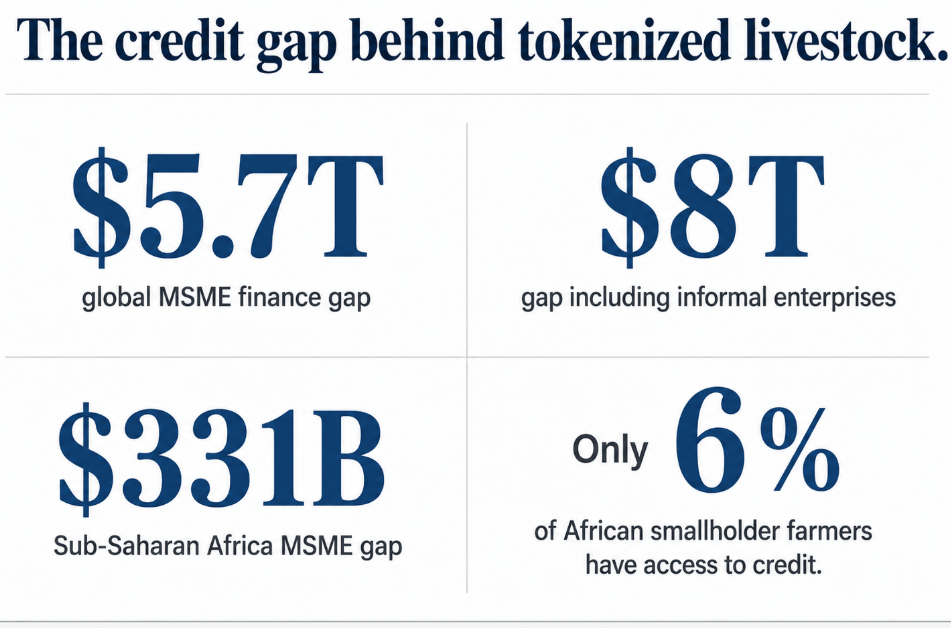
Pasaulinis atotrūkis tarp to, ką turi pasiskolinti mažoms įmonėms, ir to, ką jos gali pasiekti, siekia 5,7 trilijonus USD, o kai atsižvelgiama į neoficialias įmones, jis išauga iki 8 trilijonų USD. Vien Afrika į pietus nuo Sacharos sudaro maždaug 331 mlrd.
Gyvuliai yra turtas, kurį šie ūkininkai jau turi, todėl patikrinama, ar skaitmeninė tapatybė, užstato registrai, draudimas ir skolintojų ieškiniai gali pakankamai gerai susieti, kad turtas būtų paverstas paskola, kurią suteiks bankas.
Ten, kur infrastruktūra jau yra
Etiopija turi didžiausią Afrikos gyvulių populiaciją, o jos centrinis bankas jau valdo elektroninį registrą, kuriame kaip tinkamas užstatas įvardijami galvijai, kupranugariai, avys, ožkos ir naminiai paukščiai.
Šalis taip pat kuria oficialią gyvulių identifikavimo ir atsekamumo sistemą, o pagal 2025–2030 m. žemės ūkio finansavimo planą gyvulininkystės išlaidų ir bandos papildymo finansavimo poreikis siekia maždaug 911 mlrd. ETB.
Etiopija turi ir teisinį pripažinimą, ir formuojasi tapatybės sluoksnis, tačiau skolintojams vis dar trūksta patikimo vertinimo, draudimo, sveikatos duomenų ir aiškaus būdo susigrąžinti paskolą, jei skolininkas nevykdo įsipareigojimų.
Nigerija turi didžiausią trumpalaikio finansavimo atotrūkį grupėje, o IFC nepatenkintą kreditų paklausą tarp Nigerijos mažųjų įmonių sudaro apie 32,2 mlrd.
Centrinio banko registras jau leidžia ūkininkams įkeisti gyvulius, įskaitant negimusius palikuonis, ir tikrina, ar tas pats gyvūnas jau yra užsitikrinęs kitą paskolą kitur.
Atskira identifikavimo sistema žymi galvijus ausų įsagais ir skaitmeniniais pasais, o 500 mln. USD gyvulininkystės programa, kuri vykdoma iki 2028 m., atideda 70 mln.
Nigerija jau turi registrą, gyvūnų identifikavimo sistemą ir finansavimo programą kaip atskiras dalis, tačiau nė vienas produktas dar nesujungia jų į vieną paskolos procesą.
Kenijos kilnojamojo turto saugumo teisių registras veikia visą parą, o šalies žemės ūkio duomenų sistemose iki 2025 m. buvo užregistruota daugiau nei 7,2 mln.
Per metus iki 2023 m. birželio skolintojai kaip užstatą užregistravo 34 638 gyvulių turtą, ty dalį maždaug 5,1 trilijono KSh kredito, kurį iš viso rėmė kilnojamasis turtas.
Dėl to Kenija yra grupės kontrolinė byla, kurioje yra centralizuotas registras, kuriame jau priimami gyvuliai, todėl ženklinimas turi įrodyti, kad sumažina plaukų kirpimą, sumažina palūkanų normą ir patvirtina, kad gyvūnas vis dar gyvas ir sveikas.
Ji taip pat turi paspartinti pakeitimą, kai gyvūnas miršta arba parduodamas, ir neleisti skolintojams įkeisti tą patį gyvūną du kartus, o tai jau gali tvarkyti centralizuotas registras.
Mažiau nei 200 000 iš 3,2 mln. Pakistano mažųjų ir vidutinių įmonių turi oficialią kredito prieigą. Gyvulininkystė vis dar sudaro apie 14,6 % BVP ir daugiau nei 62 % žemės ūkio pridėtinės vertės.
Sindo provincijoje kiek daugiau nei 10 % ūkininkų turi oficialias paskolas, o maždaug 80 % kaimo gyvulių savininkų neturi žemės, kurią būtų galima įkeisti. Bankai paprastai atsisako gyvulių kaip užstato, nes gyvulių draudimas beveik neegzistuoja, o Pasaulio bankas nustatė, kad tik 16 % ūkininkų, laikančių nuo 7 iki 50 gyvulių, dabartinėmis sąlygomis laikomi bankais.
Mirtis, ligos, vagystės ir sausra vis tiek gali sunaikinti bandą, o bankai turi turėti draudimą, kad jie apskritai priimtų gyvulius kaip užstatą.
Pakistanas aiškiai nurodo, kad tokenizavimui reikalingas draudimas ir patikimi veterinariniai duomenys. Kaimo skolininkai jau rizikuoja imti didesnes paskolas, skirtas neapdraustiems gyvūnams, o bankas vis tiek galėtų konfiskuoti paskolą, jei paskola nepavyktų.
| Šalis | Kas jau egzistuoja | Kodėl tai svarbu | Pagrindinė trūkstama grandis |
|---|---|---|---|
| Etiopija | Ūkinių gyvulių registras; kuriama gyvūnų identifikavimo sistema; ETB 911B gyvulininkystės finansavimo paklausa | Arčiausiai gyvūnų tapatybės susiejimo su teisiniu užtikrinimo pripažinimu | Banko produktai, draudimas, vertinimas, išieškojimo procesas |
| Nigerija | Užstato registras; galvijų ausų įsagai ir skaitmeniniai pasai; 500 mln. USD gyvulininkystės programa su 70 mln. USD finansavimu | Didžiausias trumpalaikio finansavimo trūkumas ir jau kuriamos kelios sistemos | Integracija į vieną skolintojui paruoštą produktą |
| Kenija | 24/7 kilnojamojo turto registras; 7,2M+ registruotų ūkininkų; 34 638 gyvulių užstatas | Kontrolinis atvejis, rodantis įprastus registrus, jau gali keistis | Įrodymas pagerina paskolos sąlygas |
| Pakistanas | Didelis gyvulininkystės ūkis; didelis MVĮ kredito trūkumas | Didžiausias ne žemės užstato poreikis | Draudimas, banko akceptas, skolininko apsauga |
| Mongolija | Internetinis kilnojamojo turto registras su gyvulių įkeitimu | Rodo, kad „blockchain“ nebūtina norint įrašyti gyvulių užstatą | Įrodymų prieigos raktas suteikia papildomos vertės ne tik registro įrašuose |
Kur tai eina iš čia
Mongolija įvedė internetinį kilnojamojo turto registrą, o gyvuliai sudarė 24 % iš maždaug 90 000 išankstinių įspėjimų apie įkeitimą nuo jo įgyvendinimo, o vėlesniais duomenimis, gyvuliai sudarė beveik 25 % iš 670 000 įkeitimo pranešimų, užregistruotų iki 2023 m. birželio mėn., be blokų grandinės.
Šiuolaikiniai elektroniniai registrai jau atlieka pagrindinį užstato registravimo ir kreditorių prioriteto nustatymo darbą – tai Pasaulio bankas tiesiogiai atskleidė. Gyvūno tapatybės, sveikatos duomenų, draudimo apsaugos, rinkos vertės ir teisinių pretenzijų susiejimas atskirose sistemose yra darbas, kurio sąveika dar turi būti baigta.
Skaitmeniniu būdu patvirtintas gyvūnas turi gauti didesnę paskolą, mažesnę palūkanų normą, greitesnį patvirtinimą, pigesnę draudimo įmoką arba geresnę išieškojimo normą, nei tam pačiam gyvūnui suteikiama įprasta draudimo sutartis. Skolinimosi sąlygos yra įrodymas, matuojamas tuo, ką bankas skolina ir kokia kaina.
Jaučio atveju Etiopija susieja savo gyvūnų tapatybės sistemą su įkaito registru, o Nigerija savo registrą, ausų įsagų sistemą ir finansavimo programą sujungia į vieną skolinimo produktą.
Esama Kenijos skalė suteikia ir šabloną, kurį galima kopijuoti: draudimo ir veterinarijos duomenys tampa draudimo proceso dalimi, kirpimai mažėja, patvirtinimo laikas mažėja, o paskolos ir vertės santykis didėja.
Gyvuliai nustoja būti turtu, kurį tik turi ūkininkai, ir tampa turtu, už kurį jie gali pasiskolinti daugiau nei vienoje šalyje.
Meškos atveju registrai ir identifikavimo sistemos niekada nesusijungia. Pakistano draudimo trūkumas yra aiškiausias nesėkmės taškas, o Nigerijos rezultatai gali pasislinkti taip pat, jei jos registras, gyvūnų ID ir finansavimo programa niekada nebus sujungti į paskolos produktą.
Ūkininkai prisiima skolas už gyvulius, kurie nėra apdrausti, dėl kurių ginčijasi namų ūkiuose arba kurių skolintojas negali susigrąžinti. Tada liga, sausra ar vagystė gali panaikinti tą užstatą ir skolininko pajamas tuo pačiu atveju, todėl ženklinimas gali būti bandomasis asmuo, neturintis jokio išmatuojamo poveikio tam, kas gali pasiskolinti.
Įprastoje Kenijos ir Mongolijos duomenų bazėje jau galima įrašyti, kuris gyvūnas už kurią paskolą užtikrina.
Tikrasis bandymas klausia, ar Etiopija, Nigerija, Kenija ir Pakistanas gali susieti tapatybę, draudimą ir kreditorių reikalavimus su paskolomis, kurių anksčiau nebuvo, geresnėmis sąlygomis nei ūkininkai gauna šiandien.
Dešimt Brazilijos karvių įrodė, kad mechanika veikia nedideliu mastu, o ar šis mechanizmas taps kaimo kreditų infrastruktūra milijonams ūkininkų, priklauso nuo draudimo ir registrų.