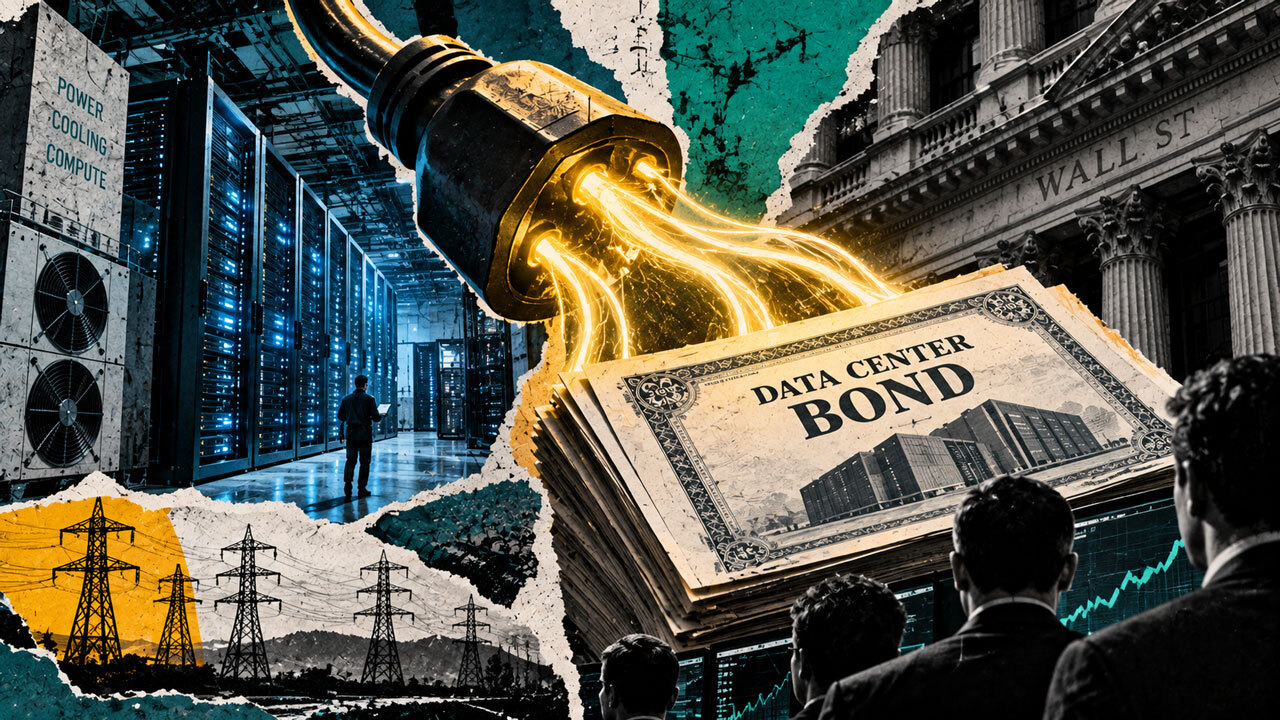
Volstritas paverčia didžiulį AI elektros apetitą į 61 mlrd. USD vertės obligacijų rinką
Kiekviena sąveika su AI naudoja elektrą duomenų centre. Serveriai apskaičiuoja atsakymą, aušinimo įranga neša šilumą, o tinklo jungtys siunčia rezultatą atgal vartotojui.
Padauginkite šį procesą iš milijonų užklausų ir sąskaita už elektrą taps viena didžiausių įrenginio sąnaudų, o prieiga prie pakankamai galios lemia, kiek pastatas gali palaikyti skaičiavimų ir kiek pinigų jis gali uždirbti.
Volstritas dabar šias pajamas pakuoja į obligacijas. Kai duomenų centras yra atidarytas ir turi mokančių klientų, jo savininkas gali perduoti įrenginį ir jo sutartis atskiram juridiniam asmeniui, kuris išduoda skolą. Investuotojams atlyginama iš duomenų centro klientų sumokėto nuomos ir paslaugų mokesčių, padengus tokias išlaidas kaip elektra, priežiūra, mokesčiai ir draudimas.
Užstatas apima ne tik nuomą, bet ir turtą, pagrindines jo sistemas, klientų sutartis ir verslą, kuris palaiko viską. Elektra pinigų srauto krioklyje atsiranda kaip sąnaudos, todėl energijos kainos ir tiekiami megavatai gali suformuoti obligaciją beveik tiek pat, kiek nuomininko kreditas.
Vasario mėn. S&P suteikė A(sf) reitingą „Sabey Data Center Issuer“ 475 mln. USD vertės 2026-1 obligacijoms, padengtoms nekilnojamojo turto ir nuomininkų nuomos mokėjimais. Pagal Struktūrinių finansų asociacijos tyrimą, pagrįstą „Barclays“ duomenimis, visame sektoriuje išskirtinis duomenų centrų pakeitimas vertybiniais popieriais išaugo nuo maždaug 4 mlrd. USD 2020 m. iki 61 mlrd. USD iki 2026 m. liepos mėn.
Obligacija suteikia investuotojams reikalavimą į nekilnojamąjį turtą ir veiklos pajamas, nors ekonominis vienetas po juo yra ne kas kita, kaip patikima elektros energija, tiekiama kreditingam kompiuterių klientui.
AI pavertė megavatą kažkuo, kurį Volstrytas gali įkainoti ir įtraukti į fiksuotų pajamų portfelį.
Naujasis nekilnojamojo turto vienetas yra megavatas
Įprasta nuosavybės kalba susiduria su duomenų centru, nes kvadratiniai metrai paaiškina tik apvalkalą. Serverių miesteliams reikia komunalinių paslaugų ryšio, pastočių, atsarginių kopijų generavimo, aušinimo, saugos ir šviesolaidžio maršrutų, sukurtų aplink kiekvieną stovo elektros energijos suvartojimą.
Erdvė, kurioje mažai naudojamos elektros energijos, mažai ką siūlo dirbtinio intelekto įmonei, o apsaugotas megavatas regione, kuriame trūksta pajėgumų, gali apibrėžti visą projektą.
Nacionalinės bendros sumos rodo, kaip greitai auga šis fizinis poreikis. Lawrence’o Berkeley nacionalinės laboratorijos 2025 m. atnaujinime apskaičiuota, kad 2030 m. JAV duomenų centrai galėtų sunaudoti 649 teravatvalandes, o tai sudaro 11,8% viso JAV suvartojamos elektros energijos.
Platesnis modelių diapazonas yra nuo 521 iki 843 TWh arba nuo 9,5% iki 15,3%, iš dalies priklausomai nuo lustų siuntimo, serverio naudojimo, įrangos eksploatavimo trukmės ir aušinimo našumo.
Investuotojams į obligacijas šis platus diapazonas parodo, kiek pramonės energijos poreikiai gali pasislinkti per ilgą vertybinio popieriaus gyvavimo laikotarpį.
Daugiau AI lustų gali padidinti pajamas, bet taip pat reikia papildomos maitinimo įrangos, komunalinių paslaugų atnaujinimų ir aušinimo. Net ir įrenginiui, turinčiam ilgalaikę sutartį su klientu, gali prireikti brangiai modifikuoti, nes nauji procesoriai į kiekvieną stovą supila daugiau šilumos.
Kliento sutartis paverčia tą paklausą pajamomis. Dideli debesų ir dirbtinio intelekto nuomininkai išsinuomoja duomenų salę arba megavatais galios bloką, tada moka už erdvę, turimą galią ir veiklos paslaugas.
Šie mokėjimai sukuria pasikartojančius grynuosius pinigus, o nuomininkų koncentracija susieja visą miestelį su nedaugeliu technologijų įmonių.
SEC aprašyta sandorio struktūra prasideda nuo nuomininko ir klientų pajamų, tada išskaičiuojami mokesčiai, draudimas, elektra, remonto ir eksploatacinės išlaidos, prieš sumokant obligacijų turėtojams.
Turtas ir sutartys sudaro užstatą, o sąskaita už elektrą valdo, kiek pajamų užbaigia AI nuomininko kelionė į investuotojo kuponą.
Dėl to obligacijų pirkėjams lieka dvi susijusios draudimo sutartys, nes investicinio lygio hiperskaleris gali užtikrinti, kad nuomos mokėjimai atrodytų patikimi, net jei pastato galia ir technologinis naudingumas yra riboti.
Nuomininko kreditas klausia, ar klientas gali mokėti, o pastato projekte klausiama, ar tas klientas vis tiek norės pastato, kai tankesnėms lustoms reikės kitos elektros ir aušinimo konfigūracijos.
Kaip AI serverio salė tampa ryšiu
Duomenų centrai patiria kelių rūšių finansavimą, kai jų rizikos profilis bręsta. Statybos paskolos, projektų finansavimas, privatus kreditas arba įmonių obligacijos gali finansuoti žemę, įrangą, leidimus ir komunalines paslaugas.
Šie ankstyvieji skolintojai susiduria su uždelsto prisijungimo prie tinklo, išlaidų viršijimo arba objekto, kuris atidaromas be pakankamai nuomininkų, pavojaus.
Kai pastatas yra eksploatuojamas ir išnuomotas, jo savininkas gali refinansuoti per duomenų centro pakeitimą vertybiniais popieriais arba komercine hipoteka užtikrintą vertybinį popierių. Įmonės skola priklauso nuo plataus įmonės balanso, o komerciniam hipotekos sandoriui priklauso hipotekos paskola, užtikrinta turtu.
Duomenų centro pakeitimas vertybiniais popieriais patalpina patalpas ir eksploatacinį turtą atskiram emitentui, todėl investuotojai daugiausia naudojasi tuo fondu.
Specialiosios paskirties emitentas gali turėti nuosavybę, elektros energijos ir aušinimo sistemas, šviesolaidį, nuomos ir paslaugų sutartis, o operatorius valdo įrenginius. Pagrindinis pasitikėjimas leidžia rėmėjui pridėti reikalavimus atitinkančių duomenų centrų ir laikui bėgant išleisti daugiau pastabų, todėl serverių miestelių portfelis paverčiamas pakartotiniu finansavimo šaltiniu kitam statybos etapui.
Latham laiške, pateiktame SEC, teigiama, kad šie sandoriai paprastai prasideda nuo skolos, ne didesnės kaip 70% įvertintos turto vertės, o mažiausiai 30% paliekama kaip rėmėjo nuosavybė. Obligacijų numatomas grąžinimo terminas dažnai yra apie penkerius metus, o galutinis galutinis terminas yra 25–30 metų.
Toks didelis atotrūkis sukuria refinansavimo riziką, nes verslo plane daroma prielaida, kad savininkas gali išleisti naują skolą arba grąžinti anksčiau daug metų iki teisinio termino.
Volstritas gali suskirstyti tą patį fondą į klases su skirtingomis pretenzijomis į grynuosius pinigus, todėl vienas pastatų portfelis gali aptarnauti pensijų fondus, draudikus, rizikos draudimo fondus ir kitus pirkėjus, turinčius skirtingą rizikos apetitą.
Vyresniųjų klasių mokiniai pirmiausia gauna mokėjimus ir paprastai turi mažesnius kuponus, o jaunesniosios klasės surenka daugiau palūkanų, nes greičiau sugeria nuostolius.
Struktūrinių finansų asociacijos sektoriaus apžvalga rodo, kad vidutinė duomenų centro ABS emisija yra beveik 600 mln. USD, o vidutinė duomenų centro CMBS emisija – beveik 1,2 mlrd. USD.
Rinka vis dar maža, neskaitant ją maitinančios sostinės rasės. Struktūrinių finansų asociacija cituoja Morgan Stanley apskaičiavimą, kad iki 2028 m. pasauliniai duomenų centrai išleis 2,9 trilijonus USD, iš kurių maždaug 1,4 trilijono USD padengs grynieji pinigai, uždirbti didelėse debesijos įmonėse, o dar 1,5 trilijono USD reikia išorės finansavimo.
Pakeitimas vertybiniais popieriais ir komercinės hipotekos obligacijos galėtų suteikti apie 150 mlrd.
Duomenų centrai jau užima daug daugiau vietos struktūrizuotame kredite. Tame pačiame dokumente duomenų centrų ABS sudaro apie 12 % ezoterinės ABS rinkos 2026 m., palyginti su 3 % 2020 m., o duomenų centro CMBS sudaro apie 6 % vieno turto, vieno skolininko CMBS.
Ataskaitoje minima „Barclays“ prognozė rodo, kad iki 2028 m. pabaigos duomenų centrų pakeitimas vertybiniais popieriais sieks 180 mlrd.
AI obligacijų rinka nusimeta ABS etiketę
Teisinis skirtumas suteikė šiai rinkai vertingą atsivėrimą liepos 29 d., kai SEC Struktūrinių finansų biuras sutiko, kad duomenų centrų pakeitimas vertybiniais popieriais, atitinkantis Latham apibūdinimą, nepatenka į biržos akto turtu užtikrinto vertybinio popieriaus apibrėžimą.
SEC darbuotojų atsakymas taikomas tik pateiktiems faktams, neturi savarankiškos teisinės galios ir palieka darbuotojams galimybę padaryti kitą išvadą, kai sandoryje naudojama kitokia struktūra.
Motyvavimas priklauso nuo to, kas lieka, kai investuotojams bus grąžinta. Įprastuose turtu užtikrintuose vertybiniuose popieriuose dažnai yra hipotekos, paskolos automobiliui arba gautinos sumos, kurios paverčiamos grynaisiais ir išnyksta, kai skolininkai juos sumoka.
Duomenų centrų emitentai vis dar valdo įrenginį ir jį eksploatuoja, kai bus grąžinti jo banknotai, o žemė, elektros įranga, aušinimo įranga, sutartys ir verslas gali toliau kurti vertę. Dėl to struktūra yra daug artimesnė veikiančios nekilnojamojo turto įmonės finansavimui.
Taip pat kyla kalbos problemų, nes rinka vis dar vadina šias priemones duomenų centro ABS, o SEC laiške aptariamas siauresnis teisinis biržos įstatymo ABS apibrėžimas. Pažįstama rinkos etiketė ir įstatymų nustatyta kategorija dabar gali nurodyti skirtingus dalykus, tačiau nė vienas iš jų nėra neteisingas.
Ši klasifikacija leidžia kvalifikuotiems sandoriams išvengti kelių su ABS susijusių įsipareigojimų. Latham SEC požiūrio paaiškinime sakoma, kad rinkos dalyviai gali savanoriškai nustoti laikytis federalinės taisyklės, reikalaujančios, kad pakeitėjai vertybiniais popieriais pasiliktų 5% kredito rizikos.
192 taisyklė, draudžianti tam tikrus interesų konfliktus dėl padengto pakeitimo vertybiniais popieriais, taip pat nepatenka į struktūrą, kartu su atskleidimo nuostatomis, susijusiomis su atpirkimo veikla ir trečiųjų šalių išsamaus patikrinimo ataskaitomis.
Įprastose duomenų centrų struktūrose rėmėjų nuosavas kapitalas yra 30% ar daugiau, todėl savininkai rizikuoja daug pinigų, nors ši funkcija skiriasi nuo įstatymų nustatytos saugojimo taisyklės.
Vis dar galioja federalinis kovos su sukčiavimu įstatymas ir atitinkama registracijos arba siūlymo išimtis. Darbuotojų laiškas gali sumažinti obligacijų išleidimo sąnaudas ir darbą, o investuotojai vis tiek gali išnagrinėti sandorio dokumentus dėl elektros energijos sutarčių, nuomininkų rizikos, refinansavimo prielaidų ir turto būklės.
Jei dėl mažesnių emisijos išlaidų obligacijų rinka atsiras daugiau veiklos galimybių, savanoriškas informacijos atskleidimas turės didesnį svorį. Investuotojams reikia pakankamai informacijos, kad galėtų palyginti tiekiamą galią, nuomininko koncentraciją, įrangos amžių ir skolą, kurią numatoma grąžinti.
Pažįstami reitingai sudėtingą kredito vaizdą suspaudžia į laišką, o fizinės šio vaizdo priežastys gali likti paslėptos keliais sluoksniais.
Šie sluoksniai jungiasi taip, kad AI kreditas skiriasi nuo įprastos biuro hipotekos. Uždelstas prisijungimas prie tinklo atideda nuomos sutartį ir su ja gaunamas pajamas, o susitelkę nuomininkai gali rinktis iš naujo derėtis arba išeiti. Didesnės elektros energijos sąnaudos sumažina grynųjų pinigų, skirtų skolų aptarnavimui, skaičių, o tankesni lustai gali priversti brangiai modifikuoti.
Jei obligacijų rinka taip pat tampa priešiška artėjant penkerių metų grąžinimo terminui, emitentui gali prireikti kito skolintojo, nes senesnių priemonių paklausa silpsta.
Dirbtinio intelekto duomenų centrai išbando energijos taupymo planą, kurį sukūrė Bitcoin kalnakasiai, naudodami lanksčią kompiuteriją, kad sumažintų elektros energijos suvartojimą, kai tinklas yra įtemptas.
Obligacijų versija perneša tą pačią fizinę realybę į kredito rinkas. Įrenginys, galintis protingai valdyti energiją, gali išsaugoti maržas ir pagerinti patikimumą, o esant nepertraukiamai didžiausiai paklausai, tinkle ir jo operaciniams lėšoms lieka mažiau vietos.
AI sugeneruotą atsakymą gavęs vartotojas mato, kad programinė įranga juda nepaprastu greičiu. Investuotojas, turintis duomenų centro raštelį, turi reikalavimą, kuris gali tęstis dešimtmečius.
Tarp jų slypi komunalinių paslaugų, pastočių, nuomos, serverių ir refinansavimo prielaidų grandinė, kuri tiekia vieną veiklos grynųjų pinigų srautą. Volstritas padarė DI elektrinį apetitą investuojamą, o kiekvienas kuponas dabar turi fizinių apribojimų, kurių sąsaja nepalieka.