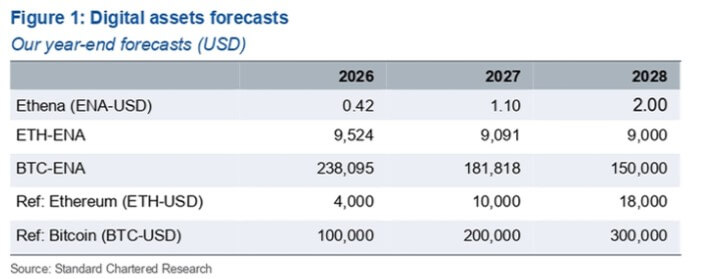
„Standard Chartered“ teigia, kad Ethenos ENA iki 2028 m. gali pasiekti 2 USD
„Standard Chartered“ tikisi, kad Ethenos ENA žetonas iki 2028 m. padidės maždaug septynis kartus, su sąlyga, kad protokolas gali atkurti besitraukiantį sintetinių dolerių verslą.
Bankas inicijavo ENA aprėptį su 2 USD 2028 m. pabaigos tikslu, palyginti su maždaug 0,28 USD šiuo metu. Prognozuojama, kad žetonas 2026 m. pabaigoje pasieks 0,42 USD, o 2027 m. – 1,10 USD, o kitais metais dar labiau įsibėgės.
Prognozuojama, kad ENA per tą patį laikotarpį pralenktų „Standard Chartered“ tikėtiną „Bitcoin“ ir „Ethereum“ pelną. Tačiau norint jį pasiekti, Ethena turi panaikinti susitraukimą, dėl kurio USDe pasiūla sumažėjo daugiau nei per pusę nuo savo piko ir išplės daug daugiau nei anksčiau.
Banko disertacija remiasi tuo, kad Ethena suranda naujų pajamingumo šaltinių, kai mažėja pradinės kriptovaliutų prekybos strategijos grąža, tuo pačiu generuojant pakankamai pajamų iš daug didesnės USDe bazės, kad ENA turėtojams taptų vis vertingesnė.
Ethena pirmiausia turi atstatyti USDe
USDe tapo viena iš sparčiausiai augančių kriptovaliutų stabilių monetų po to, kai buvo išleista 2023 m. pabaigoje ir viršijo 10 milijardų dolerių, nes prekybininkai susibūrė į struktūrą, kuri sujungė ilgalaikes kriptovaliutų pozicijas su trumpais amžinais ateities sandoriais.
Šis metodas leido „Ethena“ gauti finansavimo mokėjimus, išlaikant bendrą rinkos poveikį beveik delta neutralumui. Kartais strategija generuodavo daugiau nei 20 % grąžą, padėdamas pritraukti indėlius į USDe ir jo pajamas duodantį atitikmenį sUSDe.
Tačiau nuo to laiko šios sąlygos susilpnėjo dėl tolesnio rinkos susitraukimo.
Kadangi prekyba tapo labiau perpildyta ir kriptovaliutų finansavimo normos sumažėjo, USDe pasiūla sumažėjo iki maždaug 4,9 mlrd. „Standard Chartered“ apskaičiavo, kad „Ethena“ derlius pagal jos strategijas dabar yra apie 5,2%.
Banko prognozėje daroma prielaida, kad susitraukimas gali smarkiai pasikeisti. Ji tikisi, kad USDe pasiūla iki 2028 m. pasieks 40 mlrd. USD, o tai reiškia, kad „Ethena“ pirmiausia turės susigrąžinti ankstesnį 10 mlrd.
„Ethena“ reagavo į mažesnę kriptovaliutų grąžą, išplėtusi vietą, kur ji generuoja pajamingumą. Dabar jos strategijos apima DeFi skolinimą, institucinį skolinimą, likvidžias stabilias monetas ir realų turtą, taip pat naujesnius sandorius, susietus su akcijomis ir biržos prekėmis.
Ši diversifikacija yra pagrindinė „Standard Chartered“ augimo prielaidų dalis.
Bankas tikisi, kad žetonų turtas, įskaitant stabilias monetas ir kitą realaus pasaulio turtą, iki 2028 m. pabaigos pasieks apie 4 trilijonus USD nuo maždaug 350 mlrd. USD šiuo metu. Prognozuojama, kad realaus pasaulio turtas, naudojamas blokų grandinėse, per tą patį laikotarpį gali padidėti nuo maždaug 40 mlrd. USD iki 2 trilijonų USD.
Didesnė tokenizuoto turto rinka suteiktų Ethena daugiau užstato ir grąžos galimybių, išskyrus kriptovaliutų išvestinius finansinius instrumentus, o tai galbūt leistų USDe plėstis nereikalaujant kito išskirtinai aukštų neterminuotų ateities sandorių finansavimo periodo.
„Ethena“ taip pat kuria verslus, nesusijusius su pagrindiniu sintetiniu doleriu, įskaitant „baltos etiketės“ stabilias monetas ir „Ethena Pay“. „Standard Chartered“ tikisi, kad šios operacijos padidins pajamų bazę, kai protokolas augs.
Tačiau pirmoji kliūtis yra daug arčiau nei 40 mlrd.
„Ethena“ patvirtinta mokesčių keitimo sistema prasideda nuo 7,5 milijardo USDe tiekimo, todėl protokolas yra žemiau pirmosios slenksčio, nuo kurio pradeda galioti pajamų mechanizmas, kuriuo grindžiamas „Standard Chartered“ vertinimas.
Kodėl išpirkimo matematika lemia 2 USD
Peržengus šias ribas, ENA vertinimas vis labiau priklauso nuo to, kiek Ethenos ekonomikos gali būti nukreipta į žetonų turėtojus.
Patvirtinta sistema skiria 95 % reikalavimus atitinkančių grynųjų pajamų, sumokėtų Ethena fondui iš padengtų įmonių, ENA išpirkimui. Ethena neišlaiko viso USDe remiančio turto sugeneruoto pajamingumo, todėl skaičiuojant esminę reikšmę turi bendrųjų ir grynųjų pajamų skirtumas.
„Blockworks Advisory“ analizė modeliavo protokolo bendrųjų pajamų dalį, didėjančią USDe pasiūloje, pradedant nuo maždaug 5% maždaug 7,5 mlrd. USD ir pasiekiant 20% 20 mlrd. USD. Modelis naudojo 6% protokolo pajamingumą kaip iliustruojančią prielaidą, o ne garantuotą grąžą.
Daug didesniu mastu, kurį numatė „Standard Chartered“, ši ekonomika tampa reikšminga.
Bankas apskaičiavo, kad jei USDe pasieks 40 milijardų dolerių, ENA pirkimai galėtų sudaryti maždaug 23% dabartinės žetono rinkos vertės kasmet, jei jo kaina nesikeistų.
„Standard Chartered“ nesitiki, kad toks procentas išliks. Ji teigia, kad investuotojai kapitalizuotų numatomą pirkimų srautą į ENA vertinimą, padidintų žetoną ir sumažintų metinius supirkimus kaip jos rinkos kapitalizacijos procentą.
Bankas nurodo Uniswap kaip analogą, sakydamas, kad UNI metinis išpirkimo procentas nusistovėjo nuo 3% iki 4%, nes žetonas padidėjo po to, kai buvo suaktyvintas mokestis. Panašios pusiausvyros taikymas „Ethena“ patvirtina „Standard Chartered“ 2 USD tikslą.
Tačiau mechanizmas įveda savo apribojimus.
Užfiksavus didesnę „Ethena“ pajamų dalį už protokolą, gali sumažėti sUSDe turėtojai. Tai sukuria pusiausvyros veiksmą: Ethena turi pakankamai maržos, kad galėtų paremti ENA pirkimus, kartu išlaikant pakankamai konkurencingą pajamingumą, kad galėtų pritraukti USDe augimui reikalingus indėlius.
Didėjant pasiūlai, prielaidos tampa griežtesnės. Sistemoje naudojama 6 % grąža nebuvo garantuota per rinkos ciklus, o aukštesnės pajamų gavimo pakopos dar turi būti išbandytos tokiu mastu, kokio tikisi „Standard Chartered“.
Tai palieka investuotojams keletą artimesnio laikotarpio patikros taškų, kol 2 USD tikslas tampa aktualus. USDe pirmiausia turi peržengti 7,5 mlrd. USD mokesčio keitimo slenkstį ir susigrąžinti savo ankstesnį piką.
Be to, Ethena turės parodyti, kad jos naujesnės pajamingumo strategijos gali įsisavinti dešimtis milijardų dolerių, iš esmės nesumažinant grąžos. Nuo to, kaip greitai bus peržengtos šios ribos, priklausys, ar „Standard Chartered“ numatomas išpirkimo variklis pradės panašėti į tą, kuris yra įtrauktas į vertinimo modelį.