SEC keičia žetonų išpirkimo gaires, nes išlaidos pasiekia 638 mln. USD
JAV vertybinių popierių ir biržų komisija sugriežtino savo kriptovaliutų žetonų supirkimo gaires praėjus vos trims dienoms po jų paskelbimo.
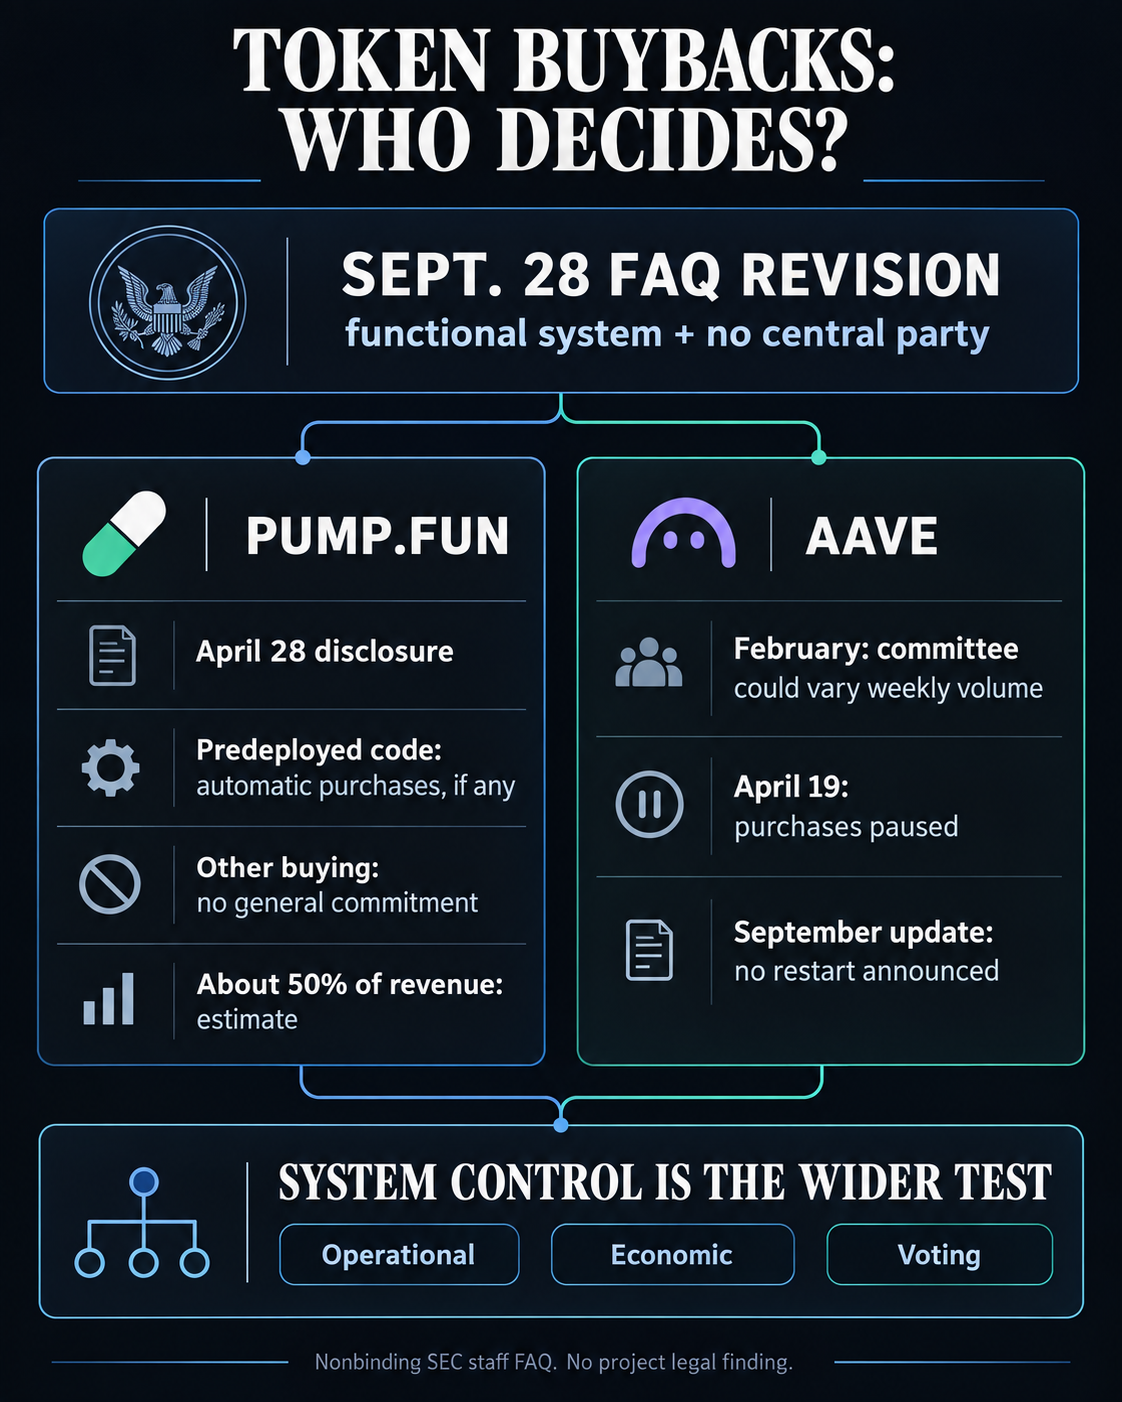
Rugsėjo 25 d. SEC darbuotojai sakė, kad žetonų išdavėjas gali paskelbti apie išpirkimą, tačiau šis pranešimas nebūtų traktuojamas kaip pažadas valdyti žetono vertę, jei tik kriptovaliutų sistema jau veikia. Rugsėjo 28 dieną agentūra šį atsakymą pakeitė pridėdama dar vieną sąlygą: sistema taip pat turi turėti „nėra centrinės partijos“.
Tai yra svarbus gairių pakeitimas, nes daugelis kriptovaliutų projektų naudoja išpirkimą, tačiau žmonėms, įmonėms ar komitetams vis tiek suteikiama galimybė kontroliuoti, kaip tie pirkimai vyksta.
Atnaujintame SEC darbuotojų atsakyme sakoma, kad pranešimas apie kriptovaliutų, nesusijusių su saugumu, išpirkimą savaime nereiškia esminių valdymo pastangų pažadu, kai sistema veikia ir neturi centrinės šalies.
Jei sistema dar neveikia, SEC darbuotojai praneša apie išpirkimą galėtų laikomi tokiu pažadu, jei emitentas pateikia pirkinius kaip būdą gauti pelną ar grąžą turėtojams.
Pokyčiai įvyko, kai žetonų supirkimas tapo vis svarbesnis kriptovaliutų srityje. Remiantis ankstesnėmis „CryptoSlate“ ataskaitomis, iki rugpjūčio pabaigos kriptovaliutų projektai išleido rekordinius 638 mln.
DUK atspindi SEC darbuotojų nuomonę. Jis nėra teisiškai įpareigojantis ir nenustato, ar koks nors konkretus tokenas yra vertybinis popierius. Vis dėlto pakeitimas kelia praktinį klausimą projektams, kuriuose naudojami supirkimai: kas iš tikrųjų kontroliuoja pirkimą?
Galbūt projektas jau išleido milijonus pirkdamas žetoną, tačiau šis skaičius mažai ką pasako apie tai, kas gali nuspręsti, ar įvyks kitas pirkimas, kokio dydžio jis bus, ar programa visiškai sustos.
Klausimas už išpirkimo
SEC pateikė aiškesnį „centrinės partijos“ apibrėžimą kovo mėn. kriptovaliutų interpretacijoje.
Jis apibrėžia centrinę partiją kaip asmenį, įmonę ar grupę, kuri turi operatyvinę, ekonominę ar balsavimo kontrolę kriptovaliutų sistemoje. Priešingai, decentralizuota sistema veikia be tokios kontrolės.
Šis apibrėžimas taikomas visai kriptovaliutų sistemai. Taigi, projekto iždo ar išpirkimo programos kontrolė automatiškai nereiškia, kad visa sistema turi centrinę partiją. Tačiau tai gali būti vienas iš įrodymų, kai žiūrima, kas valdo ekonominę kontrolę.
Tai tampa svarbu, kai projekte automatiniai išpirkimai derinami su žmonių priimtais sprendimais.
Išmanioji sutartis gali automatiškai nusipirkti žetonus pagal vieną programos dalį, o įmonė, komitetas arba DAO gali nuspręsti, ar įvyks kiti pirkimai.
Todėl pagrindinis klausimas yra ne tik tai, ar kai kurie pirkimai vyksta automatiškai, bet ir ar žmonės vis dar turi reikšmingą galią valdyti sistemą ir jos ekonominius sprendimus.
Pump.fun yra geras to pavyzdys. Balandžio 28 d. paskelbtame pranešime platforma teigė, kad nuorodos į PUMP pirkimus ir „išpirkimo programą“ paprastai apibūdina planus arba išmaniųjų sutarčių funkcijas, o ne tvirtą pažadą pirkti žetonus. Ji padarė išimtį pirkiniams, kurie jau buvo užprogramuoti automatiškai, naudojant grandinės kodą, įdiegtą iki 2026 m. balandžio 28 d. (UTC).
Pump.fun taip pat teigė, kad teiginiai apie maždaug 50% platformos pajamų panaudojimą žetonų pirkimui buvo įvertinimai, o ne garantijos. Ji pridūrė, kad kai kuriuos pirkimus galėtų atlikti trečiosios šalys.
Jo PUMP prieigos rakto puslapyje rašoma, kad 50 % apibrėžtų platformos pajamų buvo programiškai užrakinta ir skirta sudeginti vieneriems metams nuo balandžio 28 d. Tačiau tame pačiame puslapyje rašoma, kad būsimi pirkimai paprastai gali būti pradėti, sustabdyti arba pakeisti, nebent jie jau buvo užprogramuoti automatiškai.
Apibūdinant, kurie pirkimai patenka į tą automatinę kategoriją, dviejuose atskleidimuose taip pat naudojamos šiek tiek skirtingos datos. Balandžio 28 d. atskleidimas nurodo kodą, įdiegtą iki balandžio 28 d. UTC, o prieigos rakto puslapis nurodo veiklą, užprogramuotą iki balandžio 29 d.
Nepaisant to, svarbus dalykas yra toks: Pump.fun apibūdina dviejų tipų veiklą.
Kai kurie žetonų pirkimai yra užprogramuoti iš anksto ir vyksta automatiškai. Kiti vis dar priklauso nuo būsimų sprendimų. Tai nenustato, ar Pump.fun turi „centrinę partiją“ pagal SEC apibrėžimą. Norint atsakyti į šį klausimą, reikėtų žiūrėti, kas valdo platesnę sistemą, o ne tik jos supirkimus.
Aave pauzė rodo veiksmų diskretiškumą
Aave yra dar vienas pavyzdys, kaip žmonės vis dar gali valdyti žetonų išpirkimo programą.
Vasario 28 d. finansavimo atnaujinime DAO paslaugų teikėjas „TokenLogic“ teigė, kad „Aave“ finansų komitetas gali pakoreguoti savaitines AAVE išpirkimo apimtis 75% diapazone. Komitetas galėtų atlikti šiuos pakeitimus remdamasis tokiais veiksniais kaip likvidumas, rinkos nepastovumas, laikas ir protokolo pajamos. „TokenLogic“ teigė, kad DAO per pirmuosius 10 programos mėnesių skyrė 42 mln. USD daugiau nei 205 000 AAVE įsigyti.
Komiteto diskrecija paaiškėjo balandį. Balandžio 22 d. valdymo pranešime teigiama, kad AAVE išpirkimai buvo pristabdyti nuo balandžio 19 d. po rsETH tilto incidento praėjusią dieną.
„TokenLogic“ teigė, kad pertrauka buvo skirta iždui suteikti daugiau lankstumo, kol bus vertinamos incidento pasekmės. Taip pat teigiama, kad apie bet kokį paleidimą iš naujo bus pranešta atnaujinus įprastą finansavimą.
Vėlesnis rugpjūčio / rugsėjo mėn. finansavimo atnaujinimas įtraukė AAVE tarp turto, kurį buvo galima įsigyti naudojant atnaujintus žetonų biudžetus.
Tačiau tame atnaujinime nebuvo aiškiai nurodyta, kad AAVE supirkimas buvo pradėtas iš naujo, taip pat nepateikta įrašų apie užbaigtus pirkimus po pauzės.
Todėl balandžio mėn. pranešime patvirtinama, kad programa tuo metu buvo sustabdyta. Vėlesnis atnaujinimas rodo, kad buvo galimybė pirkti AAVE, tačiau aiškiai nenustatyta, ar pirkimai buvo atnaujinti.
Aave patirtis rodo, kodėl nauja SEC formuluotė yra svarbi.
Žmonės galėjo pakeisti atpirkimo programos dydį ir vėliau sustabdyti pirkimą pasikeitus sąlygoms.
Tai automatiškai nereiškia, kad Aave turi centrinę partiją pagal SEC apibrėžimą. SEC testas yra platesnis ir tiria, kas turi operatyvinę, ekonominę ar balsavimo kontrolę visoje kriptovaliutų sistemoje.
Tačiau investuotojams, bandantiems suprasti, kaip decentralizuotas išpirkimas iš tikrųjų yra, dabar kyla aiškus klausimas:
Kas gali pradėti, sustabdyti ar pakeisti kitą pirkimą ir kokią dar galią jie turi sistemoje?