SEC ir CFTC kriptovaliutų reljefas: tokenizuotos akcijos ir išvestiniai produktai
Praėjus dviem dienoms po to, kai JAV Senatui nepavyko patobulinti CLARITY įstatymo, federalinės reguliavimo institucijos pagal galiojančius įstatymus atvėrė du siauresnius būdus patekti į rinką, susietą su kriptovaliuta.
Vertybinių popierių ir biržos komisija sukūrė penkerių metų laikotarpį, per kurį leidžiama prekiauti JAV vertybiniais popieriais per automatizuotus rinkos formuotojus. Prekybos biržos prekių ateities sandoriais komisija išplėtė darbuotojų atleidimą nuo veiksmų, kad reikalavimus atitinkantys programinės įrangos tiekėjai galėtų prijungti vartotojus prie reguliuojamų išvestinių finansinių priemonių rinkų, nesiregistruodami kaip tarpininkai, kuriems taikoma apdrausta veikla.
Veiksmais gali būti remiami tikri produktai, tačiau jie neatkuria rinkos struktūros teisės aktų. SEC maršrutas yra ribotas ir sąlyginis. CFTC maršrutas vis dar priklauso nuo registruotų išvestinių finansinių priemonių įmonių įtraukimui, prekybai ir saugojimui, ir jis priklauso nuo darbuotojų pareigų, kurios gali keistis.
SEC paverčia esamą valdžią penkerių metų testu
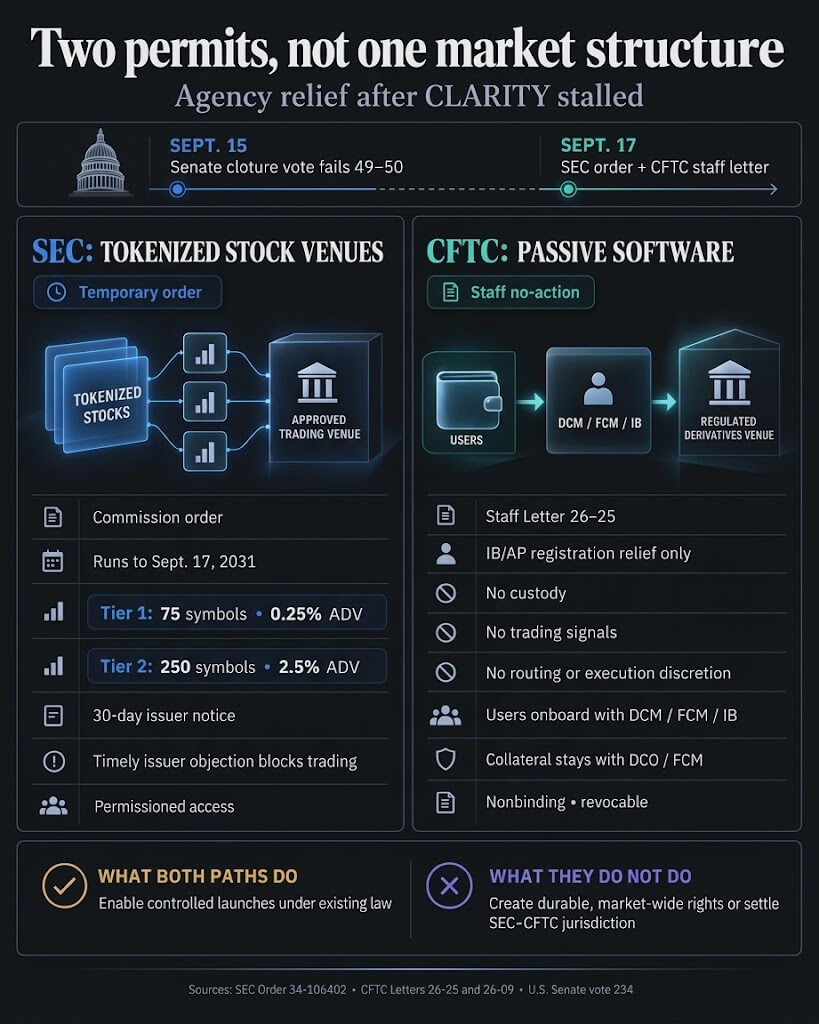
Laikas buvo tiesioginis. Rugsėjo 15 d., remiantis oficialiu vardiniu skambučiu, senatoriai balsavo 49 prieš 50 prieš siūlymą pereiti prie HR 3633. Tai buvo procedūrinis nesugebėjimas tobulinti AIŠKumo akto, o ne galutinis balsavimas dėl įstatymo projekto esmės.
Rugsėjo 17 d. SEC pirmininkas Paulas Atkinsas susiejo Kongreso nesėkmę su kitu Komisijos žingsniu. Pareiškime, pridėtame prie inovacijų išimties, Atkinsas teigė, kad agentūra veikė neperžengdama savo teisės aktų nustatytų įgaliojimų. Jis taip pat apibūdino išimtį kaip tiltą, po kurio turėtų būti kuriamos patvarios taisyklės.
SEC įsakymu sukuriama nauja kategorija, vadinama Tokenized Securities Venue arba TSV. Reikalavimus atitinkanti vieta gali suburti pirkėjus ir pardavėjus per leistinus automatizuotus rinkos formuotojų likvidumo fondus, nelaikydama mainų pagal biržos įstatymą. Tam tikros įmonės, tiekiančios žetonų atsargas iš patentuotų sąskaitų, taip pat gali gauti sąlyginę atleidimą nuo tos veiklos prekiautojo apibrėžimo.
Išimtys galioja iki 2031 m. rugsėjo 17 d., nebent SEC jas pakeis. Dėl jų ribų eksperimentas yra sąmoningai mažas, palyginti su JAV akcijų rinka.
Visuose TSV ir jos filialuose 1 lygio akcijos yra apribotos iki 75 simbolių ir ne daugiau kaip 0,25 % ankstesnio mėnesio vidutinės dienos kiekvienos atitinkamos akcijų dalies. 2 pakopos akcijos apribotos iki 250 simbolių ir 2,5 % vidutinės dienos akcijų apimties.
Reikalavimus atitinkančios tokenizuotos akcijos turi išsaugoti ekonomines ir valdymo teises, susijusias su lygiavertėmis tradicinėmis akcijomis, įskaitant dividendų ir balsavimo teises. Sintetinio poveikio žetonai, teisės, garantijos, pirminės emisijos ir pirminiai pasiūlymai neatitinka reikalavimų.
Emitentai taip pat gauna tiesioginį valdymo tašką. Kad TSV galėtų prekiauti akcijomis, kurias patvirtino nesusijusi trečioji šalis, vieta turi apie tai pranešti emitentui ir palaukti mažiausiai 30 kalendorinių dienų nuo gavimo. Tame lange pateiktas prieštaravimas neleidžia prekiauti tokenuotomis akcijomis tame TSV.
Blockchain gali būti vieša ir neleistina, tačiau rinka yra leistina. TSV turi nustatyti prieigos standartus, patikrinti dalyvių arba piniginės adresus ir atskleisti, kada prieiga gali būti uždrausta arba apribota. Išmaniosios sutartys turi būti viešos ir tikrinamos, o vieta lieka atsakinga už deleguotą patikrinimą.
Įsakymas pakeičia visą biržos priežiūrą pritaikytomis sąlygomis, o ne panaikina rinkos apsaugos priemones. TSV turi skelbti sandorių duomenis, saugoti įrašus, sustabdyti prekybą, kai pagrindinės akcijos sustabdomos pirminėje biržoje, atskleisti veiklos riziką ir pranešti apie svarbius sistemos įvykius.
Kiti įstatymai vis dar galioja. Įsakymu išsaugomi Vertybinių popierių įstatymo reikalavimai, federalinės kovos su sukčiavimu ir manipuliavimo taisyklės bei sankcijų laikymasis. SEC, savireguliacijos organizavimo ir kovos su pinigų plovimu pareigos vis dar gali būti taikomos dalyviams atsižvelgiant į jų veiklą. Išimtis taikoma apibrėžtam TSV modeliui, o ne vertybinių popierių veiklai už jo ribų.
CFTC atidaro sąsają, o registruotos įmonės kontroliuoja
Žaliavų ateities sandorių prekybos komisijos Rinkos dalyvių skyrius persikėlė tą pačią dieną su 26-25 laišku. Laiške apibendrinamas palengvėjimas, kurį padalinys suteikė Phantom kovo mėn. 26-09 laiške. Ankstesnė pozicija galiojo tik Phantom; naujasis yra prieinamas pasyvios programinės įrangos tiekėjams iš esmės tomis pačiomis sąlygomis ir neapsiriboja kriptovaliutų piniginėmis.
Reikalavimus atitinkantis teikėjas gali rodyti rinkos ir pozicijų duomenis, teikti rinkai konkrečias išvestinių finansinių priemonių sutartis ir registruotas įmones, prašyti vartotojų, gauti pajamų pasidalijimo arba sandoriais pagrįstus mokesčius ir perduoti naudotojams skirtus pavedimus. Kitu atveju ši veikla galėtų paskatinti tarpininko arba susijusio asmens registraciją.
Reljefas siauras. Programinės įrangos tiekėjas negali turėti klientų turto, generuoti greitų pirkimo ar pardavimo signalų arba savo nuožiūra pasirinkti pavedimų nukreipimą ar vykdymą. 26–25 laiškuose nurodoma tik tai, ar skyrius rekomenduos priverstinį vykdymą už tai, kad neįsiregistravote kaip pristatantis brokeris ar susijęs asmuo, kuriam taikoma veikla. Ji nenumato bendros išimties dėl kitų registracijos kategorijų ar įstatymų.
Vartotojai turi būti tiesiogiai įtraukti į nurodytą sutarčių rinką, ateities sandorių komisinį prekybininką arba pristatantį brokerį. Jie turi turėti galimybę pasiekti tą registruotą įmonę nepriklausomai nuo programinės įrangos tiekėjo. Lėšos, užtikrinančios išvestinių finansinių priemonių pozicijas, lieka išvestinių finansinių priemonių tarpuskaitos organizacijai ir (arba) tarpuskaitos nariui ateities sandorių komiso prekybininkui.
Teikėjas taip pat prisiima sąlygas, apimančias konfliktų ir rizikos atskleidimą, rinkodaros kontrolę, pagrįstą Nacionalinės ateities sandorių asociacijos taisyklėmis, įrašų saugojimą, reguliavimo pranešimus ir bendrą atsakomybę su kiekvienu dalyvaujančiu registruotoju už pažeidimus, susijusius su taikoma veikla.
Taip piniginėms ir kitoms sąsajoms suteikiamas aiškesnis vaidmuo, neperkeliant pagrindinių reguliuojamos rinkos funkcijų į programinės įrangos lygmenį. Teikėjas gali palengvinti išvestinių finansinių priemonių aptikimą ir prieigą, tačiau prekybą vykdo paskirtoji rinka, registruotos įmonės yra naudotojai, o DCO arba FCM turi užstatą.
Teisinis pagrindas taip pat yra mažiau patvarus nei SEC terminuotas Komisijos įsakymas. 26–25 laiškai atspindi vieno CFTC skyriaus nuomones, nėra privalomi Komisijai ir gali būti pakeisti, sustabdyti arba nutraukti. Jei nepakeista anksčiau, jis galioja tik tol, kol įsigalios atitinkamos Komisijos taisyklės arba gairės.
Naudingi leidimai vis dar neatitinka rinkos struktūros
SEC ir CFTC veiksmai išsprendžia įvairias registracijos problemas. Jų bendras bruožas yra tas, kad abu sukuria sąlyginę veiklos erdvę, nesuteikdami bendrų visos rinkos teisių.
Žetoninių akcijų prieiga priklauso nuo TSV leidimų standartų, simbolių ir apimties ribų, emitento prieštaravimų ir nuolatinio nurodymo laikymosi. Reguliuojamų išvestinių finansinių priemonių atveju sąsajos teikėjas turi likti pasyvus, o vartotojai, užstatas ir vykdymas lieka registruotos rinkos infrastruktūroje.
Dėl šio skirtumo nauji maršrutai yra naudingi kontroliuojamiems paleidimams. Įmonė gali kurti tam tikras sąlygas, užuot laukusi Kongreso. Vartotojai gali lengviau pasiekti žetonų akcijas arba reguliuojamas išvestines priemones. Reguliuotojai gali stebėti veiklą prieš rašydami nuolatines taisykles.
Tas pats dizainas sukuria netikrumą. Nė vienas veiksmas nesprendžia platesnio įgaliojimų paskirstymo tarp SEC ir CFTC. Nei vienas, nei kitas nesuteikia besąlyginės teisės renginio vietai, piniginei ar vartotojui patekti į šias rinkas. Kiti taikomi federaliniai ir valstijų įsipareigojimai nepatenka į siaurą ribą, o būsimi agentūrų aiškinimai gali pakeisti ekonomiką, pasikliaujant jais.
SEC įsakyme arba CFTC 26–25 laiške nėra nurodyta nė viena įmonė, kuri būtų įsipareigojusi pradėti veiklą pagal rugsėjo 17 d. CFTC laiške tik rašoma, kad neįvardinti panašiai išsidėstę paslaugų teikėjai ir jų advokatai paklausė po „Phantom“ pagalbos.
Pirmasis praktinis išbandymas bus vieši įsipareigojimai. SEC maršrute tai reiškia pranešimus iš operatorių, norinčių sutikti su viršutinėmis ribomis, atskleidimo pareigomis ir emitento prieštaravimo procesu, po kurių pateikiami įrodymai, kad likvidumas gali išsivystyti neviršijant šių ribų. CFTC maršrute tai reiškia, kad programinės įrangos tiekėjai pasirašo sutartis su registruotomis išvestinių finansinių priemonių įmonėmis, pateikia reikalingus įsipareigojimus ir siūlo sąsają, kuri praktiškai lieka pasyvi.
Tada rinkos elgsena parodys, ar sąlyginė prieiga gali padidėti. Emitento prieštaravimai, dalyvių įtraukimas, likvidumas, sandorių apimtys ir bet kokie reguliavimo pakeitimai parodys, ar tie keliai taps ilgalaikiais rinkos kanalais, ar liks eksperimentais.
Agentūros įrodė, kad prieiga prie kriptovaliutų JAV gali išaugti ir be naujo Kongreso akto. Jie neįrodė, kad laikinos išimtys ir atšaukiamas darbuotojų atleidimas gali suteikti tikrumo, vienodumo ar jurisdikcijos sprendimo, kurį galėtų suteikti teisės aktai.