Po to, kai Kongresas nužudė savo reikšmingą kriptovaliutų sąskaitą, SEC atrakino 77 trilijonų dolerių JAV akcijų rinką per žetonus.
JAV vertybinių popierių ir biržos komisija (SEC) atvėrė penkerių metų laikotarpį reguliuojamoms JAV akcijoms prekiauti vietinėse „blockchain“ vietose.
Inovacijų išimtis buvo priimta praėjus dviem dienoms po to, kai Senatui nepavyko patobulinti CLARITY įstatymo – plataus kriptovaliutų rinkos struktūros įstatymo projekto, kuriuo buvo siekiama nustatyti įstatymines skaitmeninio turto taisykles ir paaiškinti reguliavimo pareigas. Balsavimas dėl procedūrų nepavyko 49:50, pritrūko 60 balsų, reikalingų norint jį pajudinti.
Dėl šios nesėkmės kriptovaliutų pramonė liko be išsamios rinkos struktūros sistemos ir padidino svarbą tam, ką reguliavimo institucijos gali padaryti pagal galiojančius įstatymus.
SEC pirmininkas Paulas Atkinsas rugsėjo 17 d. veiksmą aiškiai susiejo su įstrigusiais teisės aktais, sakydamas, kad agentūra „peržengia savo įstatymais numatytus įgaliojimus“, siekdama palengvinti tam tikrų simbolinių akcijų prekybą tinkle.
Šis žingsnis atveria 77 trilijonų dolerių vertės JAV akcijų rinką kriptovaliutų prekybai. Tačiau sprendimas sprendžia siauresnį klausimą, kaip reguliuojamomis akcijomis galima prekiauti per blokų grandinės infrastruktūrą. Tai taip pat priartina JAV politiką prie jau besivystančios ofšorinės rinkos, kur kriptovaliutų bendrovės siūlo tokenizuotas akcijas, kurios gali pereiti nuo įprastų keitimo valandų.
SEC tinkle esančioms vietoms išbando penkerius metus
Išimtis sukuria žetoninių vertybinių popierių pardavimo vietų (TSV) sistemą, kuri sujungia pirkėjus ir pardavėjus per leidimus turinčius automatizuotus rinkos formuotojus ir likvidumo fondus.
Reikalavimus atitinkančios vietos laikinai atleidžiamos nuo vertybinių popierių biržos įstatyme nustatytų sąlygų, o tam tikri likvidumo teikėjai, naudojantys nuosavą kapitalą, gali būti atleidžiami nuo prekiautojų registracijos reikalavimų. Išimtys nustoja galioti po penkerių metų, todėl SEC gali rinkti prekybos duomenis prieš nuspręsdama, kaip turėtų atrodyti nuolatinė sistema.
Komisijos narys Markas Uyeda apibūdino struktūrą kaip sąmoningai suvaržytą. Sistema apima simbolių ir apimties ribas, taip pat reikalavimus, susijusius su sandorių skaidrumu, prekybos sustabdymu, įrašų tvarkymu ir technologijų apsauga. Vietos taip pat turi skelbti informaciją, įskaitant kainas, prekybos dydžius, laiko žymas, telkinių adresus ir dienos prekybos apimtis.
Šis žingsnis sutapo su SEC apskritojo stalo diskusijomis apie pasirengimą 24 valandas trunkančiai JAV akcijų prekybai, atspindinčiam platesnį perėjimą prie rinkų, veikiančių ne tik tradicinėje sesijoje.
Atkinsas teigė, kad ekonominiai ir įmonių įvykiai nebevyksta tvarkingai rinkos valandomis, o investuotojai vis labiau nori galimybės pakoreguoti pozicijas, kai naujienos pasirodo. Jis taip pat atkreipė dėmesį į tokenizavimą kaip galimą atsargų valdymo realiuoju laiku įrankį, kuris galėtų pagerinti efektyvumą ir sumažinti atsiskaitymų nesėkmes.
Uyeda taip pat teigė, kad tokenizavimas gali sumažinti priklausomybę nuo tarpininkų, supaprastinti sandorių gyvavimo ciklą ir sumažinti veiklos sąnaudas, tuo pačiu reikalaujant, kad vertybinių popierių apsauga būtų perkelta į grandinės rinkas.
Reguliavimo atidarymas iš karto sulaukė įmonių, kurios pastaruosius metus praleido kurdamos simbolinio kapitalo verslą užsienyje, susidomėjimą.
Robinhood Crypto generalinis direktorius Johannas Kerbratas sakė, kad išimtis rodo, kad žetonų naudojimas yra pasirengęs atvykti į JAV.
Jis pasakė:
„Tai yra svarbus agentūros žingsnis ir leis likvidžioms tokenizuotų vertybinių popierių rinkoms vystytis sausumoje. Sumanus reguliavimas paspartina naujoves.”
Jau dabar kelios JAV kriptovaliutų įmonės, įskaitant Robinhood, Kraken ir Coinbase, siūlo ženklintus JAV akcijų produktus klientams užsienio rinkose.
Žetonizuotomis akcijomis prekiaujama anksčiau nei finansinė nauda
Šios ofšorinės rinkos rodo, kad vienas iš labiausiai reklamuojamų tokenizacijos pranašumų – nuolatinė prieiga prie akcijų – jau pritraukia prasmingą veiklą.
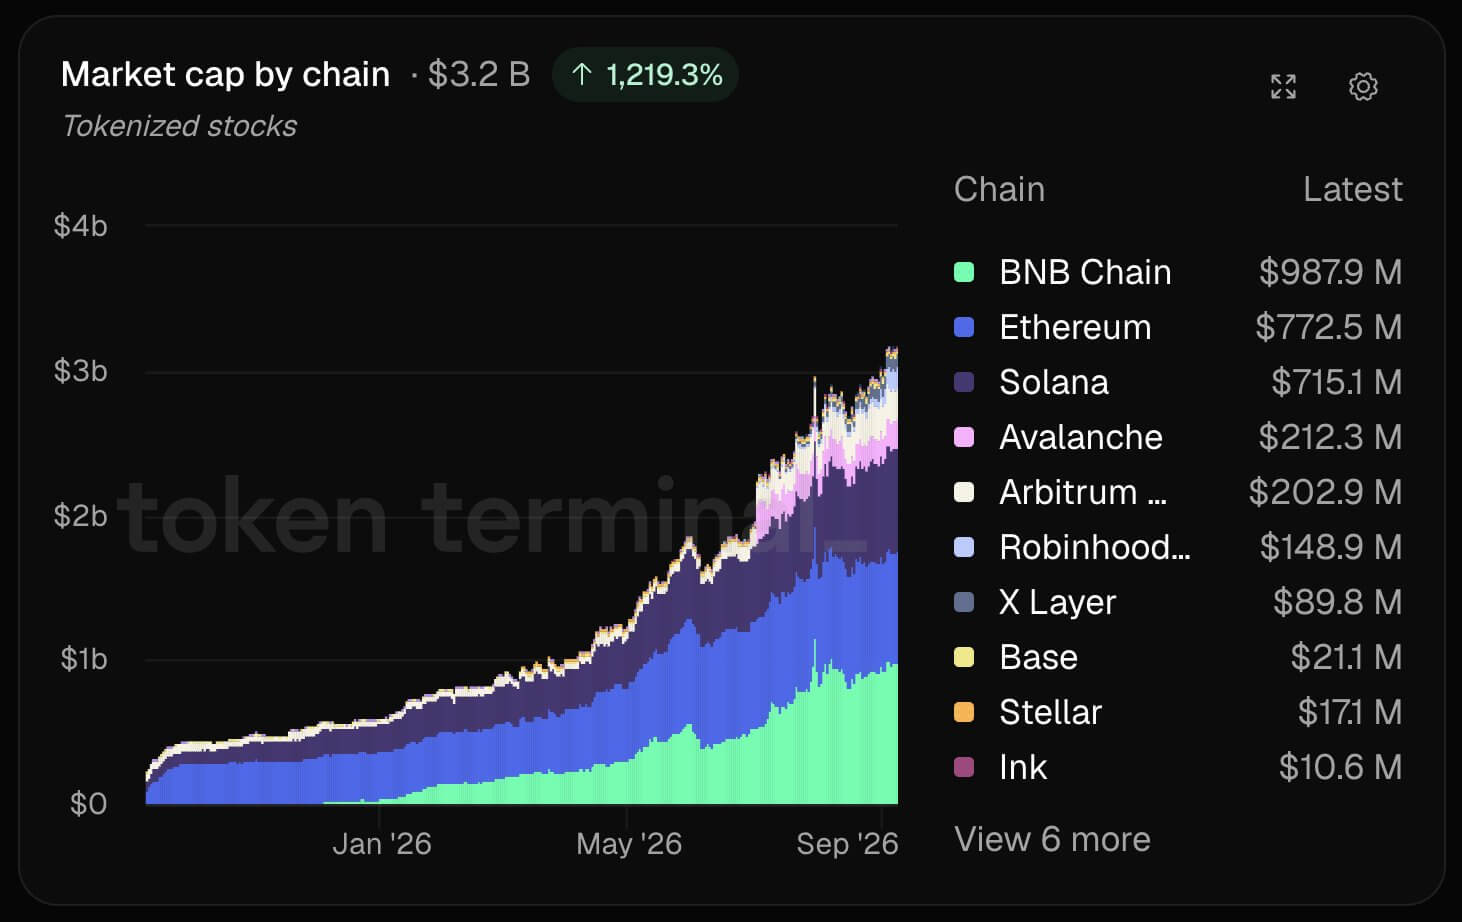
Token Terminal duomenys rodo, kad žetonų akcijų rinkos kapitalizacija pasiekė rekordinę 3,2 mlrd. Produktai per pastarąsias 30 dienų uždirbo 15,75 mlrd. USD decentralizuotų biržų prekybos apimčių, įskaitant 2,95 mlrd. USD savaitgaliais, kai tradicinės JAV biržos yra uždarytos.
Per tris savaites apyvarta išaugo 4,4 karto – nuo 360 mln. USD iki 1,6 mlrd. USD per savaitgalį, o tai sustiprina atvejį, kad investuotojai naudojasi tokenuotomis akcijomis iš dalies prekiauti ne įprastomis rinkos valandomis.
Token Terminal suskaičiavo 3,7 mln. žetonų turėtojų, ty 4 247,8% daugiau nei per praėjusius metus, nors šis skaičius atspindi grandinės turėtojus, o ne atskirus investuotojus.
Kapitalas taip pat pereina už piniginių ir prekybos vietų į decentralizuotą finansavimą. DeFi įdiegtų žetonų vertė per pastaruosius metus išaugo 1 960,8% iki 247,8 mln.
Tačiau prekyba vis dar yra dominuojantis rinkos naudojimo atvejis.
Rugpjūčio pabaigoje „Greyscale“ apskaičiavo, kad tik apie 5 % žetoninių akcijų rinkos buvo panaudota grandininio finansavimo srityje, o tai rodo, kad investuotojai iki šiol labiau vertino nuolatinę prekybą ir prieigą prie pasaulinio masto nei akcijų naudojimą skolinimui, užstatui ir kitoms finansinėms reikmėms.
Naujoji SEC išimtis galėtų padėti išplėsti šią naudingumą.
Grayscale teigė, kad dėl didesnio reguliavimo aiškumo, įskaitant sistemas, sukurtas pagal patikrintus dalyvius ir atitikties patvirtintus žetonų standartus, žetonų vertybinius popierius būtų lengviau integruoti į skolinimo rinkas ir kitą blokų grandine pagrįstą finansinę infrastruktūrą.
Tai leistų žetonų atsargoms veikti kaip daugiau nei turtui, kuriuo galima prekiauti visą parą. Jie galėtų būti vis dažniau naudojami kaip programuojamas užstatas arba naudojami skolinimo rinkose, taip sukuriant papildomą finansinį panaudojimą vertybiniams popieriams, kurie jau cirkuliuoja grandinėje.
Išryškėja ankstyvieji to perėjimo požymiai. Grayscale teigė, kad per pastaruosius metus žetoninės akcijos, naudojamos skolinimo protokoluose, tokiuose kaip „Solana“ pagrįstas „Kamino“ ir „Jupiter“, išaugo maždaug dešimt kartų.
Bendrovė teigė, kad reguliavimo pakeitimai galiausiai gali sudaryti sąlygas sandorio saugumo ir mokėjimo dalimis atsiskaityti grandinėje, taip sumažinant riziką, kad viena šalis pateiks, o kita nesugebės.
Išimtis sukuria reguliuojamą kelią žetonų vertybinių popierių infrastruktūrai JAV ir gali būti platformoms pagrindas išbandyti kai kurias iš šių programų pagal aiškesnes taisykles.
Emitento veto ir prekybos ribos riboja eksperimentą
Tačiau SEC nustatė reikšmingas šio perėjimo ribas.
Išimtis taikoma nacionalinės rinkos sistemos akcijoms, kurios yra tikri vertybiniai popieriai. Žetonai turi suteikti savininkams tokias pačias teises ir privilegijas kaip ir lygiavertės tradicinės akcijos, įskaitant dividendų ir balsavimo teises. Sintetinės priemonės, kurios tik atkuria akcijų kainą, nepatenka į sistemą.
Šis skirtumas yra svarbus, nes kai kurie tokenizuoti produktai, kuriais šiuo metu prekiaujama užsienyje, yra skirtingos struktūros. Pavyzdžiui, „Robinhood“ apibūdina savo klasikinius akcijų žetonus Europoje kaip „blockchain“ įrašytus išvestinius produktus, o ne kaip pagrindines akcijas.
Emitentai taip pat išlaiko didelę kontrolę, kas pasiekia naujas vietas. Įmonės turi turėti galimybę prieštarauti, kai nesusijusi trečioji šalis siekia tokenizuoti jų vertybinius popierius, kad būtų užkirstas kelias jų akcijoms prekiauti per TSV.
Vietos turi būti JAV asmenys, atitikti Užsienio turto kontrolės biuro sankcijų reikalavimus ir apriboti dalyvavimą per leistiną prieigą. Prekybai taip pat taikomi akcijų skaičiaus ir kiekių, kurie gali pakeisti savininką, apribojimai.
Šios ribos gali būti svarbiausios per nakties ir savaitgalio sesijas. Rinkų išplėtimas po įprastų valandų gali pagerinti prieigą ir leisti investuotojams greičiau reaguoti į naujienas, tačiau mažas likvidumas taip pat gali sukelti didesnius skirtumus ir staigesnius kainų pokyčius.
Atkinsas pripažino šią įtampą, sakydamas, kad visą parą veikianti rinkos infrastruktūra turi išsaugoti funkcijas ir apsaugą, prieinamą tradicine prekybos diena. Jis teigė, kad rinkos veikla taip pat turėtų sustiprėti, kad tokios paslaugos, kaip vertybinių popierių skolinimas ir pagrindinis tarpininkavimas, galėtų veiksmingai veikti per naktį.
Penkerių metų išimtis dabar suteikia reguliavimo institucijoms ir rinkos dalyviams kontroliuojamą patikrinimą, ar jie gali valdyti tas problemas.
Kriptovaliutų įmonėms, statančioms žetonų vertybinių popierių įmones, tai sukuria būdą perkelti veiklą, kuri iš esmės išplėtota jūroje, į JAV reguliavimo sistemą.