Paskutinis 3,8 milijardo dolerių RWA susigrąžinimas rodo, kaip greitai DeFi absorbavo KelpDAO šoką
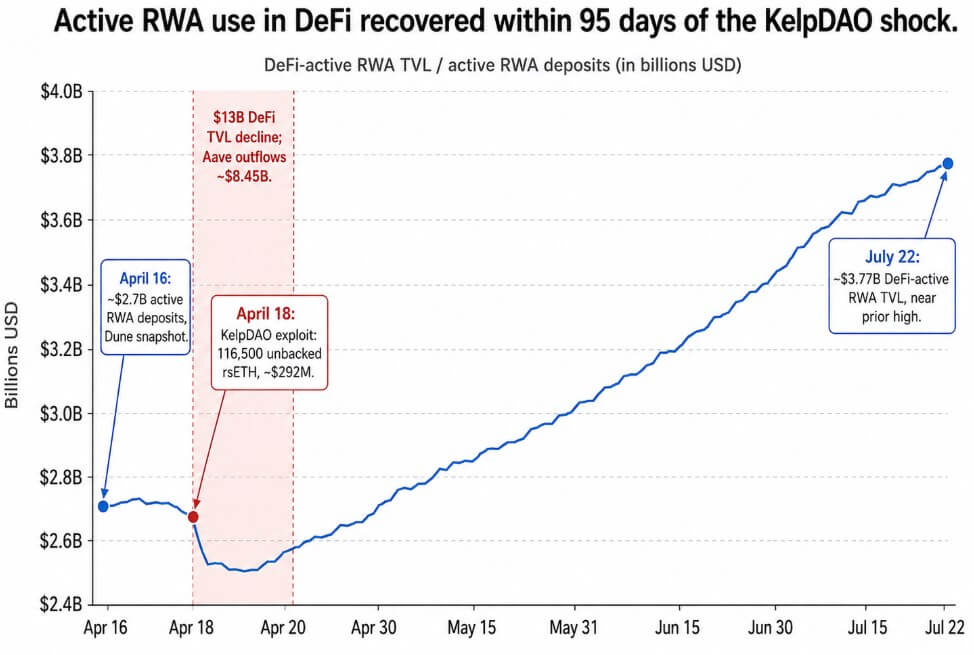
Aktyvus tokenizuoto realaus pasaulio turto naudojimas DeFi sistemoje grįžo iki maždaug 3,77 mlrd. USD, beveik toks pat, koks buvo matomas prieš balandžio 18 d. išnaudojimą, sukėlusį 13 mlrd. USD nuosmukį visame DeFi per 48 valandas.
„DefiLlama“ stebėjimas rodo, kad atsigavimas nuo šoko iki liepos 22 d. yra maždaug 95 dienos.
Gedimas susidarė dėl pažeistos patvirtinimo sąrankos, leidžiančios užpuolikams suklastoti kryžminės grandinės pranešimą ir išleisti maždaug 116 500 nepalaikomų rsETH, kurių vertė apie 292 mln. USD, naudojant KelpDAO „LayerZero“ daugiagrandinę infrastruktūrą.
Aave priėmė žetoną kaip užstatą, užpuolikas pasiskolino už jį, ir dėl to per dvi dienas iš Aave buvo ištraukta 8,45 mlrd.
Paskelbus žetonų fondą kaip užstatą „Aave“, „Morpho“ ar „Kamino“, žetonas gali grąžinti paskolą, pateikti saugyklą arba pereiti prie kryžminės grandinės strategijos, statinį balansą paverčiant apyvartiniu kapitalu.
Pačios „Dune“ rėmuose tai apibūdinama kaip smagratis: kiekviena integracija daro turtą naudingesnį, daugiau panaudoja kapitalą, o naujas kapitalas finansuoja tolesnę integraciją. Klevo sirupasUSDC ir sirupUSDT yra geri pavyzdžiai, dabar naudojami Ethereum, Solana, Monad, Base, Arbitrum ir Plasma.
„DefiLlama“ stebi maždaug 51,9 milijardo JAV dolerių bendrą RWA vertę, ir tik apie 7% jos yra aukščiau nurodytoje aktyvioje „DeFi“ schemoje.
Grandinės už atsigavimo
Ethereum vis dar palaiko atsigavusią rinką, turėdama apie 1,98 mlrd. USD arba 53% visos aktyvios rinkos. Jo likutis yra maždaug 415 mln. USD sirupasUSDC, maždaug 323 mln. USD sirupasUSDT, beveik 235 mln. USD auksu paremtas XAUT, 157 mln. USD reUSD, 155 mln. USD PRIME, 152 mln. USD JAAA ir 134 mln. USD USTB.
Maždaug 47% aktyvios vertės dabar yra už Ethereum ribų. Net ir atmetus neįprastą „Provenance“ 212 mln. USD vertės „blockchain“ nuosavo kapitalo poziciją, ši ne „Ethereum“ dalis vis tiek siekia beveik 42%.
„Solana“ valdo pačią įvairiausią ne „Ethereum“ rinką, kurioje veikia apie 464 mln. Perdraudimo žetonas ONyc sudaro 166 mln. USD, privataus kredito žetonas PRIME – 144 mln. USD, o sirupasUSDC – 79 mln. USD, taip pat tokenizuotos akcijos, tokios kaip SPYx, TSLAx, NVDAx ir QQQx, kurios yra užstatas per „Kamino“.
Monadas atsirado kaip naujas diegimo centras, turintis apie 337 mln. Beveik visa tai yra trijuose produktuose: sirupasUSDC – 174 mln. USD, VUSD privatus kreditas – 110 mln. USD, o „aHYPER“ delta atžvilgiu neutralaus fondo pozicija – 46 mln.
Lavina parodo, kaip vienas institucinis paskirstymas gali suaktyvinti grandinę: jos 261 mln. USD aktyvioji RWA vertė beveik visiškai gaunama iš JAAA, Januso Hendersono CLO fondo, dislokuoto per „Grove Finance“.
Plazma pasakoja panašią koncentracijos istoriją: apie 211 mln. USD aktyvių ir 206 mln. USD iš jų vien klevo sirupeUSDT.
| Grandinė | Aktyvus RWA TVL | Dalintis / vaidmeniu | Pagrindinis turtas | Skaityti koncentraciją |
|---|---|---|---|---|
| Ethereum | ~1,98 mlrd. USD | ~53% aktyvių iš viso | sirupasUSDC, sirupasUSDT, XAUT, reUSD, PRIME, JAAA, USTB | Didžiausia ir įvairesnė bazė |
| Solana | ~464 mln. USD | Didžiausia ne Ethereum rinka | ONyc, PRIME, sirupasUSDC, SPYx, TSLAx, NVDAx, QQQx | Skirtingas kreditams, perdraudimui ir akcijoms |
| Monada | ~337 mln. USD | Naujas dislokavimo centras | sirupasUSDC, VUSD, aHYPER | Greitai augantis, bet koncentruotas |
| Lavina | ~261 mln. USD | Institucinio paskirstymo atvejo analizė | JAAA per Grove Finance | Beveik visas CLO fondas |
| Plazma | ~211 mln. USD | Koncentruota kredito vieta | sirupasUSDT | Beveik visas klevo turtas |
| Kita / pagal kilmę pakoreguota dalis | Likęs aktyvus TVL | Ne Ethereum bendras beveik 47%; ~42% neįskaitant kilmės | Mišrus | Rodo, kad atkūrimas yra platesnis nei vien Ethereum |
Privatus kreditas yra didžiausia aktyvi kategorija, kuriai vadovauja tik du Maple kredito žetonai, kurių kiekvienoje grandinėje yra apie 1,3 milijardo dolerių. JAAA prideda maždaug 412 mln. USD CLO, perdraudimo žetonas „ONyc“ ir „Ethereum“ reUSD kartu neša daugiau nei 330 mln. USD, o auksu paremtas XAUT įneša apie 235 mln. USD.
Tokenizuoti iždo ir pinigų rinkos fondai atsilieka nuo šio tempo: USTB aktyvūs yra apie 137 mln. USD, o WTGXX – apie 67 mln.
„Dune“ balandžio mėn. suskirstymas parodė, kad tuo metu kreditas sudarė tik 17% tokenizuoto turto vertės ir sudarė maždaug 80% DeFi indėlių, nes didesnio pajamingumo užstatas palaiko skolinimosi ir keitimo strategijas, kurių mažo pajamingumo turtas negali taip lengvai suderinti.
Rinka gali turėti 3,77 mlrd. USD aktyvią bendrą užblokuotą vertę (TVL) ir vis tiek išlikti plona, susikaupusi arba sunkiai išeinanti esant nepalankioms situacijoms. Tikslus profilis leido vienam pažeistam tilto nutekėti rinkas, kurios neturėjo tiesioginės įtakos balandį.
Nuo tada „LayerZero“ pareiškė, kad jo tikrinimo tinklas nebebus pasirašytas kaip vienintelis reikalingas liudytojas jokiame kanale, o „Aave“ valdymas derinosi su partneriais visoje rinkoje, kad atkurtų rsETH palaikymą ir padengtų susidariusią blogą skolą.
Šie žingsniai panaikina konkrečią spragą, kurią atskleidė balandžio mėn. Nesvarbu, ar likusios atsigavusios rinkos tiltai, įvyniojimai ir užstatas kainų kryžminės grandinės rizikos sąrašuose yra toks pat griežtas, lieka neišspręstas.
Kitas streso testas
Šiuo atveju skolinimo rinkos ir toliau griežtina užstato standartus, RWA emitentai paskirsto dislokavimą daugiau grandinių ir turto tipų, o aktyvi TVL viršija 4 mlrd.
| Scenarijus | Kas bus toliau | Aktyvus RWA TVL diapazonas | Ką tai įrodo |
|---|---|---|---|
| Jaučio korpusas: komponuojamumas sukietėja | Protokolai griežtina įkaito standartus, emitentai diversifikuoja naudojimą, o kredito, perdraudimo ir nuosavybės įkaitas plečiasi kartu. | Daugiau nei 4 mlrd | Viešosios grandinės tampa patvaria finansine infrastruktūra, o ne tik žetonų knygomis |
| Bazinis atvejis: atsigavimas išlieka, koncentracija išlieka | Aktyvus TVL išlieka artimas dabartiniam lygiui, tačiau vis dar dominuoja kreditai ir keletas didelių diegimų | 3,4 mlrd. USD–4,0 mlrd. USD | RWA komponuojamumas išgyveno sukrėtimą, tačiau gylis ir diversifikavimas lieka neišsamūs |
| Meškos atvejis: rizikos perkainos | Dėl kito tilto, paketo ar užstato sąrašo gedimo reikia sumažinti tiekimo ribą ir panaikinti likvidumą | 2,5 mlrd. USD–3,2 mlrd. USD | Kapitalas vis dar nori RWA, bet ne agresyvaus DeFi komponavimo |
| Streso nesėkmė | Didelis RWA užtikrintas įkaito produktas sukuria blogą skolą arba išpirkimo stresą | Mažiau nei 2,5 mlrd. USD | Rinka atskiria simbolinę emisiją nuo tinkamo, likvidaus užstato |
Meškos atveju, dėl kito tilto ar užstato įdiegimo gedimo protokolai verčia sumažinti pasiūlos ribas arba įšaldyti rinkas, o aktyvi RWA vertė sumažėja iki 2,5 mlrd. USD iki 3,2 mlrd. USD, nes kapitalas atsitraukia nuo agresyvių komponavimo strategijų.
Rinkos sudėtis, išsidėstymas, likvidumas ir tai, kaip kruopščiai bus garantuotas naujasis 3,77 mlrd. USD, lems, ar greitai atsigauna toks atsparumas, kai kitą kartą nepavyks sudaryti tarpinio ar užstato sąrašo.