Kodėl grynųjų pinigų kaupimas JK įrodo, kad pasaulis vis dar trokšta neleistinų pinigų
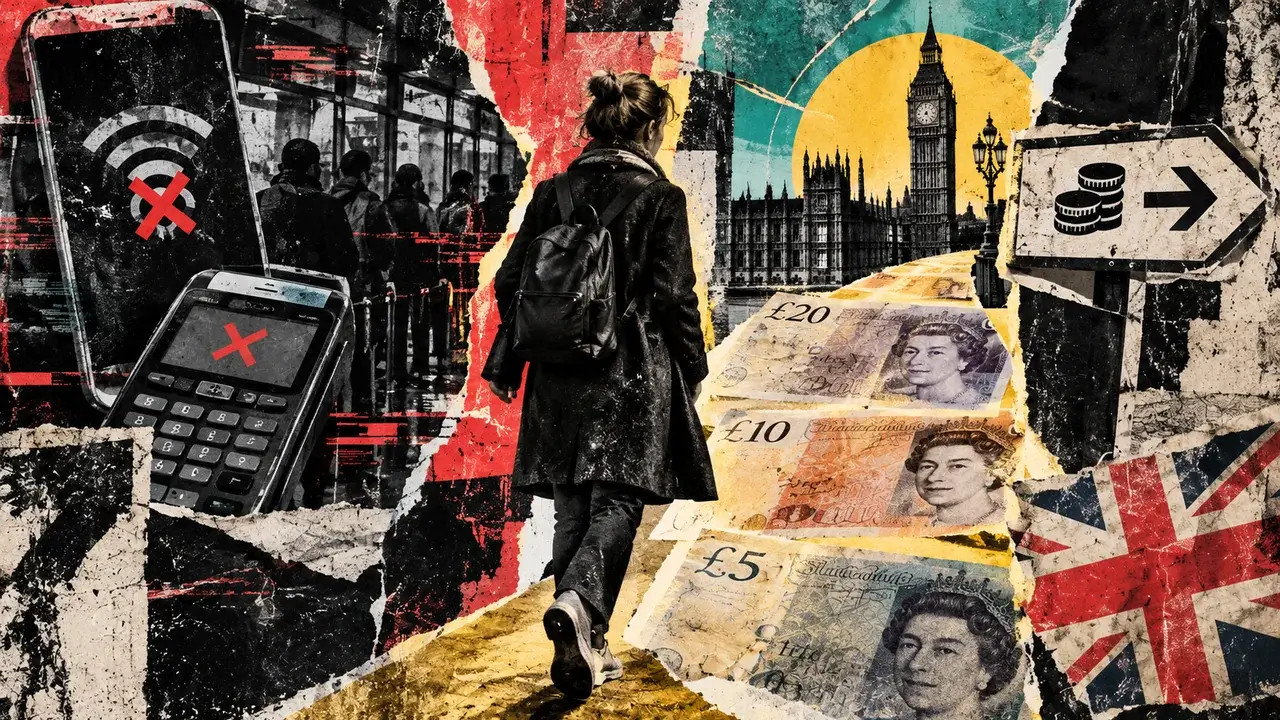
Galite praleisti savaites mokėdami už viską telefonu ir vis tiek jaustis geriau žinodami, kad namuose yra šiek tiek grynųjų. Tai gali skambėti senamadiškai, kol jūsų banko programa nustos veikti, jūsų kortelė bus atmesta dėl priežasčių, kurių niekas negali paaiškinti, arba dings elektra, kol jums prireiks bakalėjos.
Tomis akimirkomis finansinio saugumo idėja nustoja būti abstraktiu idealu, kurio siekiate, ir virsta kažkuo labai praktišku. Turite mokėti mokėti, o pinigai jūsų sąskaitoje padeda tik tuo atveju, jei galite juos gauti.
Atrodo, kad tai vyksta JK, nes naujausi Didžiosios Britanijos grynųjų pinigų skaičiai stebina šį pokytį. Rugsėjo 17 d. paaiškinime apie savo banknotus Anglijos bankas nurodė, kad 2025 m. grynieji pinigai sudarė tik 8 % JK mokėjimų, o 2009 m. – 58 %. Tačiau banknotų vertė jo balanse per tą laikotarpį išaugo nuo 50 mlrd. GBP iki 99 mlrd. GBP, o 94 mlrd.
Tai yra nominalūs svarai, todėl infliacija sudaro dalį padidėjimo, o užsienyje esančios investicijos reiškia, kad negalime viso sumos laikyti pinigais, kuriuos britų namų ūkiai sukrovė į stalčius. Tačiau net ir turint tokią kvalifikaciją kontrastas ryškus: žmonės grynuosius pinigus naudoja rečiau, bet vis tiek nori juos turėti.
Bankas tai apibūdina kaip banknotų paradoksą. Kiekvienas, kuris laiko skubios pagalbos pinigus voke, tikriausiai tai supranta ir nereikalauja, kad centrinis bankas suteiktų jiems pavadinimą.
Jūsų pinigai pasiekiami
Skaitmeniniai mokėjimai pelnė savo populiarumą. Jie greiti, sutaupo jūsų kelionės į bankomatą ir beveik absurdiškai palengvina pirkimą iš kitos šalies. Daugelis žmonių nenori to atsisakyti.
Tačiau patogumas priklauso nuo kartu veikiančių dalykų. Jūsų įrenginiui reikia maitinimo, ryšių tinklai turi veikti, o mokėjimą apdorojančios institucijos turi jį leisti. Trijų kortelių turėjimas nesuteikia trijų nepriklausomų atsarginių kopijų, jei dėl to paties gedimo kiekviena netoliese esanti parduotuvė negali jų priimti.
Grynieji pinigai suteikia jums kitą mokėjimo būdą. Kai turite užrašus, norint juos kam nors perduoti, nereikia, kad bankas patvirtintų operaciją arba telefonas, kad būtų galima prisijungti. Ta nepriklausomybė turi vertę net ir tomis dienomis, kai to nereikia.
Įsivaizduokite, kad galite sau leisti baką kuro, bet negalite jo nusipirkti, nes mokėjimai mažėja. Jūsų pusiausvyra nesumažėjo, bet jūsų praktinė laisvė. Pinigai, kuriuos galite panaudoti iš karto, skiriasi nuo pinigų, kuriuos įstaiga patvirtina, kad jums priklauso.
Centriniai bankai tai puikiai supranta. Nyderlandų nacionalinis mokėjimų sistemos forumas, kuriame dalyvauja centrinis bankas, bankai ir vartotojų grupės, pataria namų ūkiams pasiruošti trijų dienų elektroninių mokėjimų sutrikimams. Jo grynųjų pinigų etalonas yra 70 EUR vienam suaugusiajam ir 30 EUR vaikui, atsižvelgiant į minimalias išlaidas būtiniausioms reikmėms, pavyzdžiui, maistui, vaistams ir transportui.
Tai yra vietinis įvertinimas, o namų ūkiai skatinami pritaikyti jį prie savo aplinkybių ir palaipsniui jį kurti. Pridedamame patarime mažmenininkams taip pat nurodoma pasilikti pakankamai monetų ir kupiūrų, kad permokėjus pirkėjams būtų grąžinti pinigai.
Taip pat yra privatumo pranašumas. Mokėjimas kitam asmeniui tiesiogiai grynaisiais nesukuria to paties banko operacijos įrašo, kaip mokėjimas kortele. Norėti tokios galimybės yra pagrįsta pirmenybė paprastam žmogui, perkančiam paprastus daiktus. Finansinė laisvė apima galimybę tvarkyti dalį savo kasdienio gyvenimo nesukuriant kito įrašo įmonės duomenų bazėje.
Krizės yra argumentas už jus
Europos centrinio banko tyrimai dėl grynųjų pinigų krizių metu dokumentuoja, kad visuomenės paklausa išaugo per 2008 m. finansų krizę, Graikijos valstybės skolos krizę, pandemiją ir karą Ukrainoje.
Nors visos tai buvo labai skirtingos ekstremalios situacijos, jos pasidalijo priežastimi, kodėl žmonės nori labiau kontroliuoti pinigus, kurių jiems gali prireikti per trumpą laiką.
Pandemijos metu eurų banknotų apyvarta išsiplėtė net mažėjant kasdieniams mokėjimams grynaisiais.
2025 m. balandžio mėn. elektros energijos tiekimas Ispanijoje ir Portugalijoje taip pat labai padidino grynųjų pinigų naudojimą. ECB teigė, kad fiziniai grynieji pinigai padėjo, kai sugenda skaitmeninių mokėjimų infrastruktūra, nors parduotuvės vis tiek turi būti atviros ir galinčios aptarnauti klientus. Banknotai neatkuria elektros energijos prekybos centro šaldytuvams ar kuro siurbliams.
Šis apribojimas padeda apibrėžti, ką iš tikrųjų daro grynieji pinigai. Tai pašalina vieną priklausomybę nuo sandorio ir suteikia žmonėms daugiau galimybių tęsti gyvenimą, kai dalis sistemos nustoja veikti.
Deja, finansinės ir politinės krizės tą norą gali paversti poreikiu. Kažkas, nerimaujantis dėl prieigos prie savo banko sąskaitos, gali norėti turėti banknotus. Asmuo, nerimaujantis dėl pačios valiutos, susiduria su kitokia problema, nes išėmus vietinius grynuosius jie tampa neapsaugoti nuo jos perkamosios galios.
Čia auksas patenka į paveikslą. Fizinis auksas suteikia jo savininkui turtą, kuris nėra banko pažadas išmokėti indėlį ar vyriausybės pažadas išlaikyti valiutos vertę. Jo patrauklumas yra prasmingas, kai žmonės baiminasi, kad pavojaus šaltinis gali būti ir jų santaupas saugančios institucijos.
Pasaulio aukso tarybos visų metų investicijų duomenys rodo, kad pasaulinė juostų ir monetų paklausa 2025 m. išaugo 16 % iki maždaug 1 374 tonų, o tai yra didžiausia metinė suma nuo 2013 m. Jos ataskaitoje pirkimas Kinijoje ir Artimuosiuose Rytuose siejamas su geopolitiniu neapibrėžtumu, taip pat dėl padidėjusių kainų. Apetitas nebuvo vienodas: JAV barų ir monetų paklausa sumažėjo.
Auksas atneša savo kompromisus. Jo kaina gali nukristi, kai jums reikia parduoti, prekiautojai nustato skirtumą tarp pirkimo ir pardavimo, o jo saugumas kainuoja pinigų arba pastangų. Apmokėjimas už receptą mažu aukso luitu taip pat reikalauja daug daugiau darbo nei banknotų įteikimas.
Grynieji pinigai ir auksas atsako į skirtingas baimes. Grynieji pinigai gali padėti išgyventi kelias dienas, kai mokėjimai nepavyks; auksas yra būdas išlaikyti turtą už tam tikros valiutos ribų, su rinkos rizika. Taip pat ne kiekvienas darbas žmonėms asocijuojasi su žodžiu „saugus“.
Išlaikyti grynųjų pinigų pasirinkimą
Naujausias Didžiosios Britanijos pranešimas rodo, kiek institucinis darbas palaiko tokį paprastą dalyką kaip banknotas. Pereinant prie naujos sistemos, Anglijos bankas planuoja netiesiogiai pasilikti 120 milijardų svarų sterlingų vyriausybės obligacijų padengti obligacijas.
Dėl tokio susitarimo svarų negalima išpirkti į auksą, o banknotų palaikymas negarantuoja, ką jie nusipirks kitais metais. Infliacija vis dar kenkia perkamajai galiai, o grynųjų pinigų turėjimas taip pat reiškia, kad atsisakoma palūkanų, kurias galėtų uždirbti kitur. Turėdami visas santaupas namuose, į sąrašą įtraukite vagysčių ir gaisro pavojų.
Tačiau sprendžiant apie nepaprastosios padėties rezervą tik pagal jo grąžinimą, nepastebima, kodėl kažkas jį turi. Žmonės moka už atsarginius raktus, draudimą ir atsargines baterijas, nes prieiga yra vertinga, kai įprastas maršrutas nepavyksta. Praleistas palūkanas už kuklų grynųjų pinigų rezervą galima suprasti panašiai.
Ši atsarga taip pat priklauso nuo to, ar visuomenė praktiškai laiko grynuosius pinigus. Namų ūkiams jį reikia kur išsiimti, verslui – priimti ir tvarkyti, o banknotus tiekiantys tinklai turi išgyventi laikotarpius, kai juos naudoja mažiau žmonių. Jei tos paslaugos išnyksta, liepimas visiems neštis skubius grynuosius pinigus tampa tuščiu nurodymu.
Pasirinkimas apima ne tik tai, kaip mokame už kavą. Grynųjų pinigų išsaugojimas suteikia paprastiems žmonėms šiek tiek nepriklausomybės, kuri nepriklauso nuo techninių žinių, brangaus įrenginio ar mokėjimo paslaugų teikėjo leidimo tuo metu, kai jiems reikia išleisti.
Galite mylėti savo banko programą ir vis tiek to norite. Kai sistema veikia, grynieji gali likti stalčiuje. Kai taip nėra, galimybė nusipirkti tai, ko jums reikia, yra labai gera grąža.