JAV taisyklių perrašymas gresia už 200 mlrd.
Prezidentas Donaldas Trumpas rugpjūčio 19 d. pareiškė, kad CFTC pirmininkas Michaelas Seligas stengiasi pristatyti „Hyperliquid“ į JAV visiškai atitinkančiu ir teisėtu būdu.
Oficiali „Hyperliquid“ sąsaja šiuo metu neleidžia JAV asmenims patekti į platformą, kuri yra reguliavimo geografijos dalis, leidžianti didžiausiai kriptovaliutų ateities sandorių vietai augti už Amerikos priežiūros ribų.
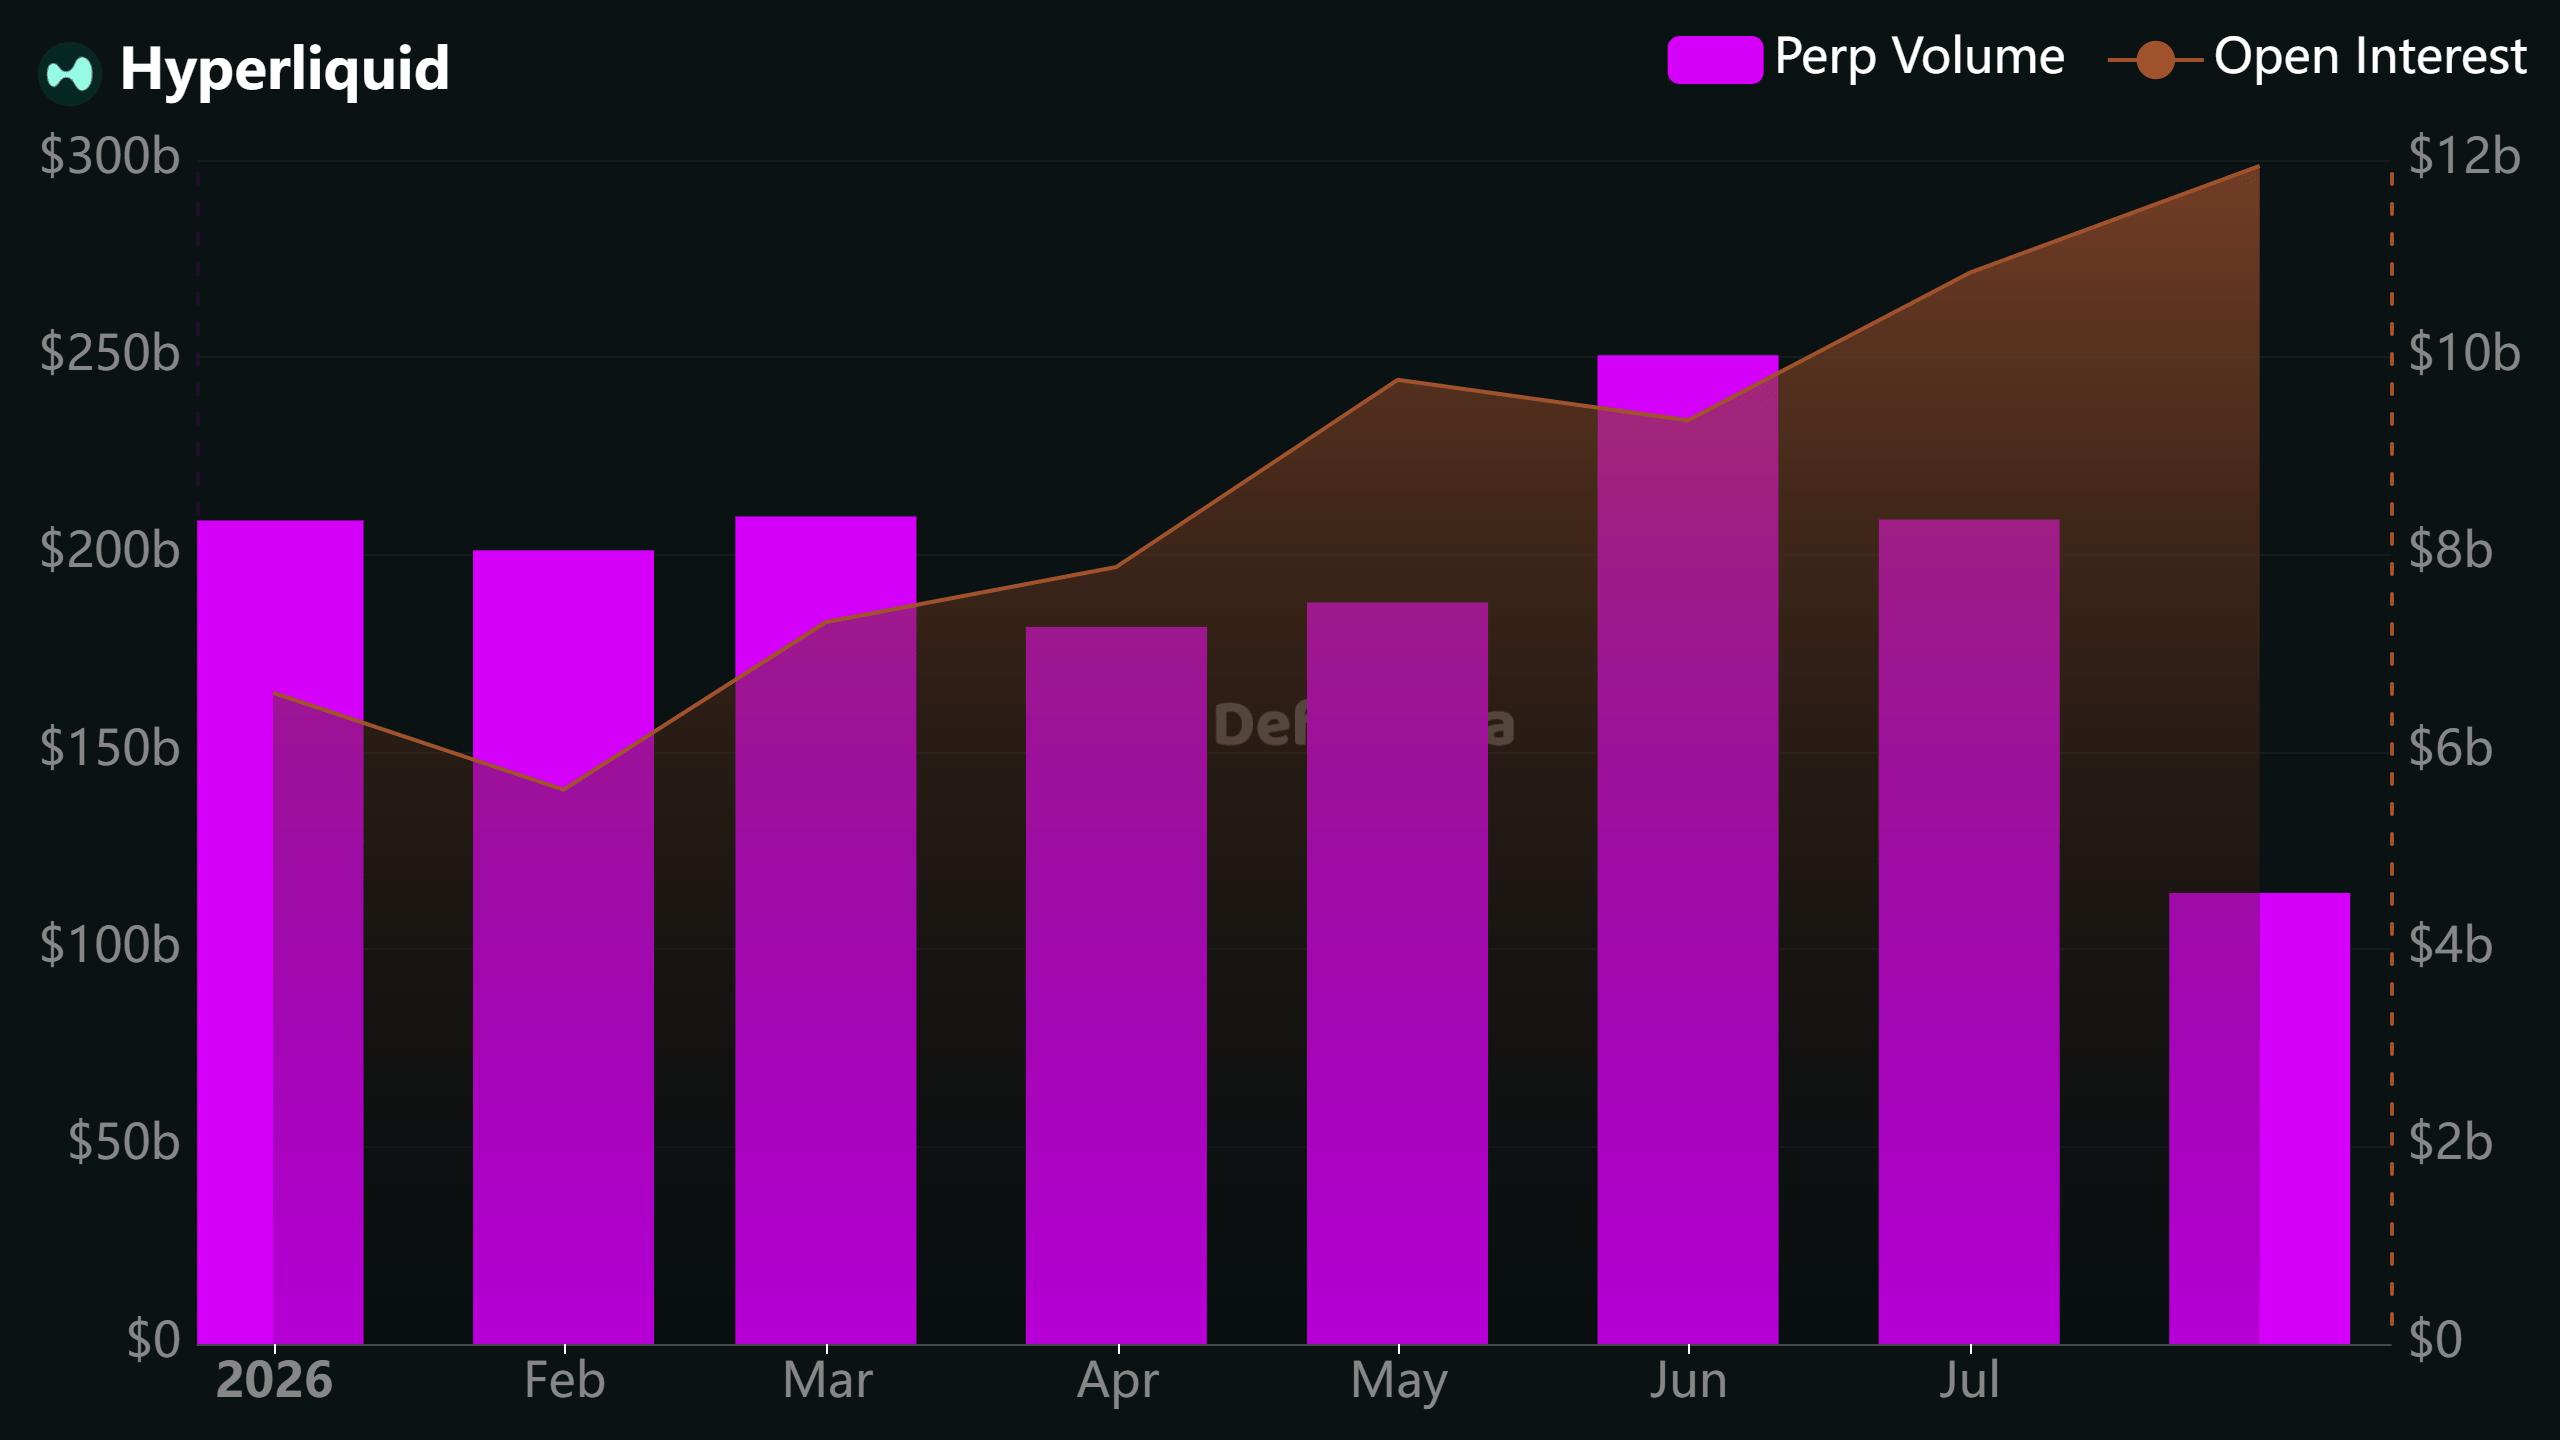
Rugpjūčio mėn. „Hyperliquid“ sudarė daugiau nei 114 mlrd. USD nuolatinės ateities sandorių prekybos apimtį, o palūkanų norma viršija 10 mlrd. Ji viršijo 5 trilijonus USD bendras nuolatines apimtis ir kiekvieną mėnesį generuoja beveik 50 mln. USD protokolo mokesčių.
HYPE pirmą kartą nuo liepos pradžios viršijo 70 USD, ty 20% nuo Trumpo pastabų.
| Metrika | Apytikslis skaičius | Kodėl tai svarbu |
|---|---|---|
| 30 dienų nuolatinis tūris | ~200 mlrd | Rodo aktyvią prekybos skalę |
| Atviras susidomėjimas | 10 mlrd. USD+ | Rodo tiesioginės sverto ekspozicijos dydį |
| Kaupiamasis amžinasis tūris | $5T+ | Rodo ilgalaikę rinkos svarbą |
| Mėnesiniai protokoliniai mokesčiai | ~50 mln | Rodo ekonominę prieigos prie JAV vertę |
| HYPE žingsnis po Trumpo pastabų | +20 % | Rodo, kad rinka komentarą interpretavo kaip reikšmingą |
Paties Seligo pastabos yra tikrasis politikos kabliukas
Rugpjūčio 20 d. kalbėdamas su agentūros Inovacijų patariamuoju komitetu, Seligas sakė, kad jei Kongrese užstos CLARITY įstatymas, CFTC pasinaudos turima galia, kad pati pradėtų kurti kriptovaliutų rinkos režimą.
Jis sakė, kad nurodė darbuotojams išnagrinėti taisykles, pagal kurias būtų galima priskirti tiek dabartinius registruotojus, tiek neregistruotus kriptovaliutų biržas kaip tam tikrą paskirtosios sutarčių rinkos tipą, vadinamą kriptovaliutų aktyvų rinka.
Toks paskyrimas leistų prekiauti svertu arba maržos kriptovaliutų pagal specialiai tam tikslui sukurtas taisykles. Jis pridūrė, kad darbuotojai tiesiogiai bendraus su grandinės finansinių protokolų kūrėjais, kad surastų teisėtus ir reikalavimus atitinkančius būdus, kaip pasiūlyti šiuos protokolus JAV.
Ši detalė paverčia Trumpo komentarą iš prezidento pusės į politinę esmę. Jei kriptovaliutų turto rinkos pavadinimas taptų realus, būtų sukurta kita kategorija, į kurią galėtų bandyti patekti tinklinės ir ofšorinės prekybos vietos.
Reguliavimo institucijos jau išsprendė siauresnę šios problemos versiją gegužę, kai CFTC patvirtino „KalshiEX“ BTCPERP sutartį – tikrą amžiną sutartį, susietą su „Bitcoin“ ir įtrauktą į registruotą JAV biržą.
Seligas tuo metu sakė, kad tinkamo JAV kelio nebuvimas daugelį metų stūmė nuolatinę prekybą ofšorinėje erdvėje, suskaidydamas likvidumą ir atsidūręs nepalankioje padėtyje JAV įmonėms.
„Hyperliquid“ tikrina, ar pati renginio vieta – tinklinė, piniginės vietinė rinka, sukurta visiškai už įprasto JAV tarpininkavimo paketo ribų, gali atitikti reikalavimus neprarandant architektūros, dėl kurios ji buvo sėkminga.
Ko reikėtų suderinamai Hyperliquid versijai
CFTC taisyklės buvo parašytos apie centralizuotus tarpininkus: registruotas biržas, kliringo namus, ateities sandorių komisinius ir brokerius su aiškiais įsipareigojimais, susijusiais su kiekvienu vaidmeniu.
„Hyperliquid“ nėra aiškiai priskirtas nė vienai iš tų kategorijų, ir Seligas tai pripažino, sakydamas, kad esamą agentūros sistemą reikia persvarstyti piniginėms, decentralizuotiems protokolams ir kitoms grandinės sistemoms.
Veiksmingas kelias turėtų vienu metu išspręsti kelis dalykus, pvz., kas laikomas reguliuojamu operatoriumi, kai protokolas veikia grandinėje, bet priekinė dalis yra kažkur atpažįstamoje vietoje, ir kur atliekamas tapatybės patvirtinimas, sąsajoje, tarpininko lygmenyje ar kur nors kitur.
Selig kalba suformulavo ryšį su grandinės kūrėjais kaip atskirą nuo mainų paskyrimo klausimo.
| Klausimas | Kodėl tai svarbu | Galimas atitikties sluoksnis |
|---|---|---|
| Kas yra reguliuojamas operatorius? | CFTC įsipareigojimams vykdyti reikalinga atsakinga šalis | JAV subjektas, susijusios rinkos operatorius arba registruota sąsaja |
| Kur vyksta KYC? | Norint pasiekti JAV, reikalinga tapatybės ir jurisdikcijos kontrolė | Sąsaja, brokerio sluoksnis, piniginės ar sąskaitos sistema |
| Kas stebi prekybą? | Sverto rinkos reikalauja priežiūros dėl manipuliavimo ir piktnaudžiavimo | Registruotas rinkos operatorius arba atitikties partneris |
| Kaip kontroliuojamas svertas? | Perpetuals sukuria likvidavimo ir klientų apsaugos riziką | Produktų limitai, maržos taisyklės, rizikos variklio priežiūra |
| Kas saugo užstatą? | Klientų turtas ir stabilios monetos marža turi būti aiškiai traktuojami | Kliringo struktūra, saugotojas, FCM arba atskirtos sąskaitos modelis |
| Kurios dalys lieka neleistinos? | JAV kelias turi nuspręsti, kas gali likti grandinėje | Protokolo sluoksnis, palyginti su reguliuojamos prieigos sluoksniu |
Daugkartinio naudojimo šablonas visai pramonei
Jei reguliuotojai sukurs veikiančią kriptovaliutų turto rinkos kategoriją, jos reikšmė bus gerokai didesnė nei „Hyperliquid“ gavimas JAV. Kitos atviroje jūroje ir grandinėje veikiančios nuolatinės vietos pagaliau turėtų konkretų kontrolinį sąrašą po ilgus metus trukusio reguliavimo spėlionių.
Konkurencija tarp jų taps klausimu, kas gali patenkinti naująją JAV sistemą, neatsisakydamas modelio, kuris pirmiausia sukūrė jų likvidumą.
SEC rugpjūčio 18 d. pasiūlymas dėl kriptovaliutų aktyvų reglamentavimo ir kovo mėnesio SEC-CFTC suderinimo sistema rodo, kad kriptovaliutų veikla būtų kontroliuojama JAV. Hiperskystis dabar yra betono rinka, kurią abi agentūros turėtų įveikti.
Vieša registracijos paraiška, patvirtintas JAV verslui vadovauti skirtas juridinis asmuo, atskleistas reikalingų protokolo pakeitimų sąrašas, paskelbta KYC architektūra ir patvirtintas prekiaujamų produktų sąrašas.
Trumpas sakė, kad reguliuotojai dirba siekdami suderinto kelio ir nustoja paskelbti patvirtinimą.
Ar „Hyperliquid“ šablonas tampa tikru
Bulių atvejis yra tas, kad CFTC įteisina savo kriptovaliutų turto rinkos kategoriją tiek užsiregistravusiems, tiek neregistruotiems kriptovaliutų biržoms. „Hyperliquid“ tampa pirmuoju svarbiu bandomuoju atveju, o konkuruojančios vietos įgyja tikrą kontrolinį sąrašą.
Ofšorinės ir nuolatinės grandinės rinkos pradeda konkuruoti dėl JAV likvidumo pagal federalinę priežiūrą.
„Bear“ atveju reguliuotojai padarė išvadą, kad norint pasiekti prasmingą prieigą prie JAV vis dar reikia maršruto parinkimo per įprastą paskirtą sutarčių rinką, kliringą ir tarpininkavimo paketą.
| Scenarijus | Ką stato reguliatoriai | Kas atsitiks su Hyperliquid | Ką tai reiškia pramonei |
|---|---|---|---|
| Jaučio atvejis | Tiksliai sukurta kriptovaliutų turto rinkos kategorija | Hiperskystis patenka per aiškų JAV kelią, išsaugant didžiąją dalį savo grandinės modelio | Konkuruojančios atviroje jūroje / tinkle esančios vietos gauna daugkartinį atitikties šabloną |
| Bazinis atvejis | Ribotas kelias su griežta priekinio galo kontrole | Hiperskystis gali tarnauti kai kuriems JAV vartotojams, tačiau naudojant uždarą arba modifikuotą struktūrą | JAV prieiga plečiasi, bet tik palaipsniui ir su produktų apribojimais |
| Meškos dėklas | Esamos DCM, kliringo ir tarpininkavimo taisyklės išlieka dominuojančios | „Hyperliquid“ turi centralizuoti, bendradarbiauti arba labai apriboti prieigą prie JAV | Tinkle esantys asmenys ateina į krantą, bet dažniausiai per įprastus tarpininkus |
| Nesėkmės atvejis | Neatsiranda jokios veikiančios kategorijos | Hiperskystis lieka geografiškai aptvertas nuo oficialios JAV prieigos | Likvidumas ofšorinėse operacijose JAV neprižiūrimas |
„Hyperliquid“ turėtų centralizuoti pagrindines funkcijas, apriboti produktus, kuriuos gali pasiekti JAV klientai, arba bendradarbiauti su esamu JAV tarpininku. Galutinis jos buvimas JAV atrodytų daug panašesnis į „Coinbase“ ar „CME“, nei į platformą, kuri sukūrė dabartinį kiekį.
Trumpas reguliuotojams suteikė pavadinimą, o Seligas – galimą struktūrą. Tai, kas dar turi įvykti, yra sunkiausia dalis: sukurti kategoriją, kuri galėtų turėti 200 milijardų dolerių per mėnesį prekybos tinkle rinką, nepaverčiant jos kažkuo, kam ji niekada nebuvo sukurta.