Ethereum ir Solana DeFi TVL: kainos ar naujas kapitalas?
Pagrindinis klausimas, susijęs su naujausiu DeFi atsigavimu, yra tai, ar protokolai įgijo naujo dislokuojamo likvidumo, ar tiesiog vertingesnio užstato.
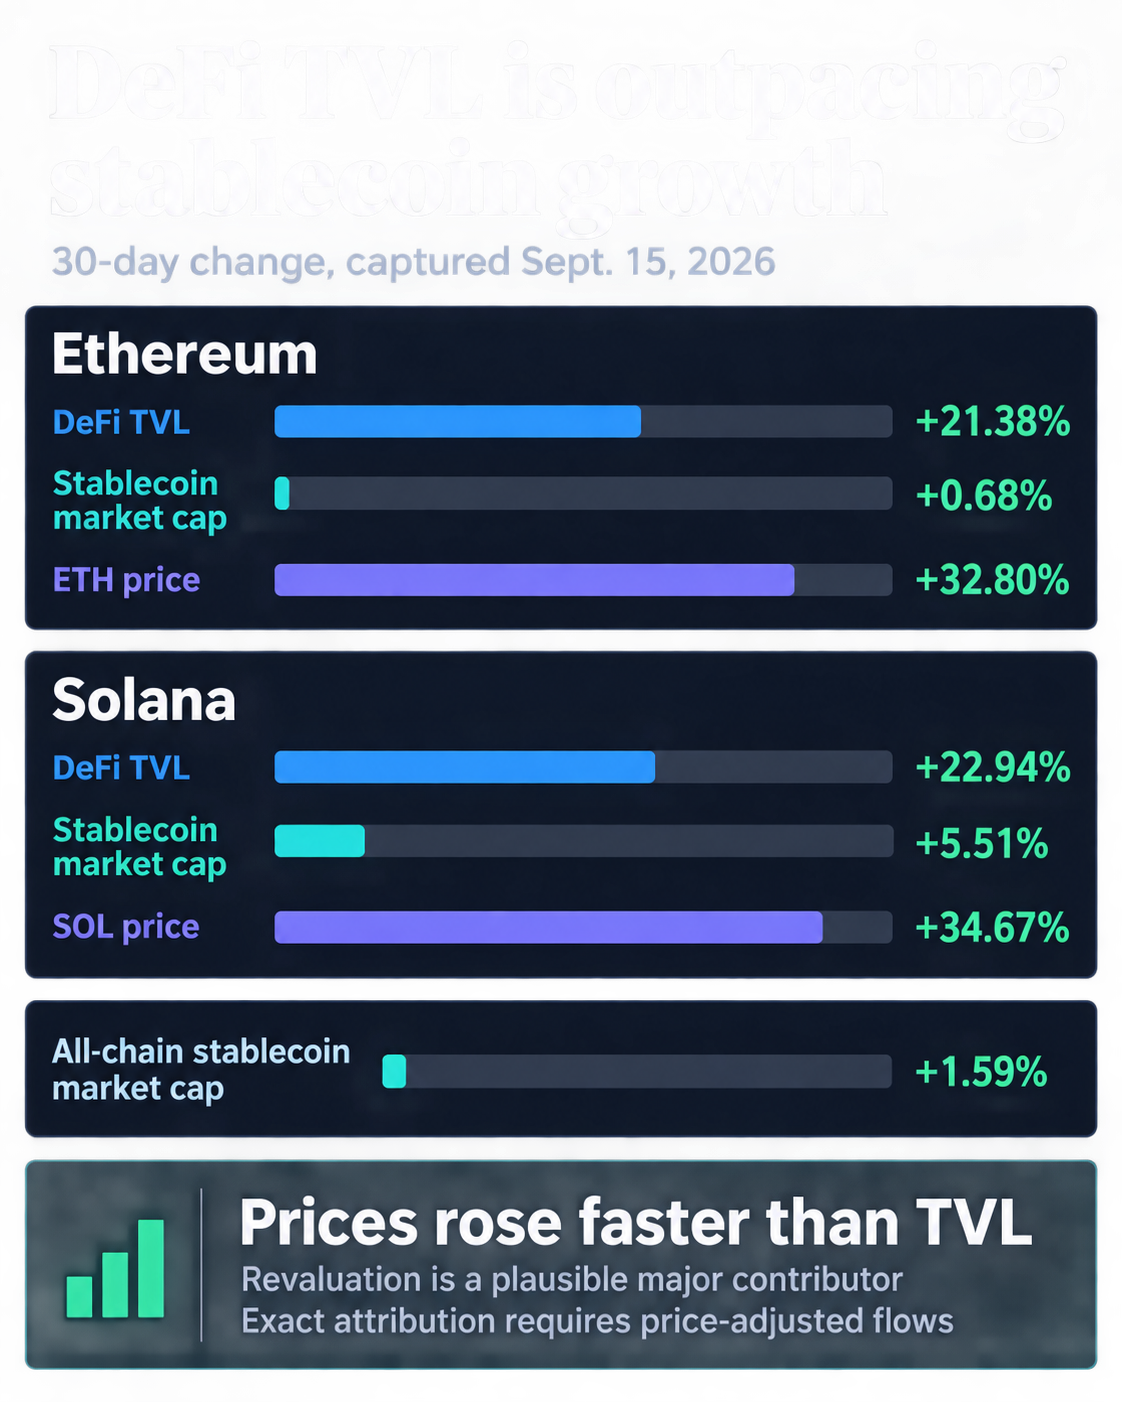
Rugsėjo 15 d. „DeFiLlama“ grandinės duomenų fiksavimas parodė, kad „Ethereum“ doleriais išreikšta „DeFi“ vertė per 30 dienų padidėjo 21,38%, o Solanos – 22,94%. Stablecoin augimas gerokai atsiliko. „Ethereum“ stabiliųjų monetų rinkos viršutinė riba padidėjo 0,68%, „Solana“ stabiliųjų monetų rinkos viršutinė riba išaugo 5,51%, o bendra visų tinklų vertė padidėjo 1,59%.
Vietiniai ištekliai judėjo greičiau nei visi. Remiantis CryptoSlate Ethereum rinkos duomenimis ir Solana rinkos duomenimis, ETH per 30 dienų padidėjo 32,80%, o SOL – 34,67%. Dėl santykinių pokyčių turto perkainojimas yra tikėtinas pagrindinis TVL padidėjimo veiksnys, nors tiksli dalis išlieka už šių bendrų momentinių nuotraukų. Tiesioginiai puslapiai atnaujinami nepriklausomai, todėl palyginimą geriausia skaityti kaip rugsėjo 15 d. rinkos užfiksavimą, o ne nuolat sinchronizuojamą seriją.
| Turgus | 30 dienų DeFi TVL pakeitimas | 30 dienų stabilių monetų rinkos ribos pakeitimas | 30 dienų savojo turto kainos pokytis |
|---|---|---|---|
| Ethereum | +21,38 % | +0,68 % | ETH +32,80 % |
| Solana | +22,94 % | +5,51 % | SOL +34,67 % |
| Visos grandinės | Už šio palyginimo ribų | +1,59 % | Netaikoma |
Ką iš tikrųjų matuoja TVL
„DeFiLlama“ apibrėžia TVL kaip protokolinėse sutartyse laikomo turto vertę doleriais. Dvi jėgos perkelia šį skaičių: deponuoto turto kiekis ir tam turtui priskirta rinkos kaina. Didėjanti žetono kaina pakelia dolerio TVL net tada, kai grandinės balansas išlieka nepakitęs.
Ta pati metodika aprašo atskirą protokolo lygio metriką, vadinamą USD įplaukomis. Jis vertina žetonų likučių pokyčius rinkos kainomis, išfiltruodamas grynų kainų pokyčių tarp kasdienių stebėjimų poveikį. Priemonė priartėja prie grynojo turto judėjimo, o jos taikymo sritis vis dar skiriasi nuo grynųjų pinigų, gaunamų iš naujų vartotojų.
Stablecoin rinkos riba atsako į kitą klausimą. Jis seka grandinėje esančių stabilių monetų vertę. Kai kurie iš šių žetonų yra už DeFi ribų, o esami įrenginiai gali intensyviau cirkuliuoti per protokolus. Todėl didėjantis stabilių monetų pėdsakas sustiprina turimą likvidumo bazę, o diegimas ir apyvarta lemia, kiek darbo ta bazė atlieka.
Dabartiniai skaičiai patvirtina aiškią paaiškinimų hierarchiją. ETH ir SOL kainų padidėjimas viršijo jų tinklų TVL padidėjimą daugiau nei 11 procentinių punktų. Stablecoin augimas buvo dar mažesnis. Todėl perkainojimas turi didžiausią tiesioginį palaikymą, o prie likusios dalies galėjo prisidėti naujos balanso įplaukos, skolinimasis ir greitesnis kapitalo pakartotinis panaudojimas.
Skolinimo rinkos parodo, kaip gali veikti pakartotinis naudojimas. „Aave“ leidžia pateiktą turtą naudoti kaip užstatą, o skolininkai gauna pagrindinius žetonus, kuriuos gali panaudoti kitur. „Solana“ sistemoje „Kamino“ dokumentuoja skolinimąsi užstatu ir „Multiply“ produktą, kuris sukuria sverto pajamingumo pozicijas per skolinimo rinkas. Ši gaminio mechanika nustato kelią. Norint nustatyti jų indėlį per šį laikotarpį, reikės konkretaus laikotarpio skolinimosi ir pozicijų duomenų.
DeFiLlama metodika jau filtruoja keletą akivaizdžių išpūstų grandinės sumų šaltinių. Natūralus statymas ir tilto projekto TVL lieka už TVL grandinės ribų, skysčių kaupimo protokolai pagal numatytuosius nustatymus neįtraukiami į TVL grandinę, o kvitų žetonai skaičiuojami vieną kartą tame pačiame protokole.
Kryžminis protokolų sudarymas sukuria atskirą problemą. Platformos „Doublecount“ paaiškinimas apima kvitų arba likvidumo tiekėjo žetonus, deponuotus kitame protokole. Kai šis apdorojimas įjungtas, viena pagrindinė ekonominė rizika gali atsirasti keliuose protokolo likučiuose. Tai gali atspindėti tikrą veiklą ir integraciją, tačiau vis tiek viršija unikalaus išorinio kapitalo, palaikančio pozicijas, kiekį.
Tiltai apsunkina tos sostinės vietą. „Wormhole“ dokumentuoja maršrutus, kuriais užrakinamas originalus turtas, o paskirties grandinėje nukalama pagrįsta suvyniota reprezentacija. „Circle’s Cross-Chain Transfer Protocol“ sudegina vietinį USDC šaltinio grandinėje ir nukaldina jį paskirties vietoje. Abu maršrutai gali padidinti kelionės tikslo balansą per judėjimą arba pateikdami esamą vertę. Todėl bendroji perjungimo vertė, grynieji tarpiniai srautai ir bendra emisija turi būti vertinami atskirai.
Sunkesnis išbandymas dėl atkovoto kamuolio
Likvidumo skatinamas atsigavimas parodytų daugiau nei didesnis dolerio TVL. Kaina pakoreguoti žetonų likučiai padidėtų visuose protokoluose, o tai lemia pelną. Stablecoin augimas išliktų ir reikšminga dalis būtų perkelta į DeFi. Grynosios trumpalaikės įplaukos padidintų vietinį likvidumą, o ne tik atspindėtų abipusius pervedimus, o skolinimosi duomenys atskleistų, kiek užstato augimą padidino skola.
Šios priemonės taip pat keičia rizikos signalą. Perkainojimas pagerina užstato aprėptį, kai kainos kyla, tačiau tai gali pasikeisti kartu su rinka. Nauji indėliai be sverto sukuria kitokį pagrindą, nes išplečia turto likučius nesiremdami tuo pačiu kainos impulsu. Rekursyvios pozicijos vėl atsiduria kažkur kitur, padidindamos aktyvumą ir poveikį, o daugiau praneštos vertės susiedamos su ta pačia įkaito baze.
Rugsėjo 15 d. momentinė nuotrauka rodo, kad Ethereum ir Solana DeFi tapo žymiai vertingesni doleriais. Tai taip pat rodo, kad stabilių monetų likvidumas plėtėsi daug lėčiau ir kad ETH ir SOL brango greičiau nei TVL. Kartu dėl šių faktų vertinimu pagrįstas atsigavimas yra stipriausias dabartinių duomenų skaitymas.
Vis dar gali patekti šviežias kapitalas, o esamas kapitalas gali cirkuliuoti efektyviau. Suvestinėse informacijos suvestinėse šie įnašai lieka neišspręsti. Patvirtinimas dabar priklauso nuo protokolo lygio kainų pakoreguotų įplaukų, žetonų likučio augimo, skolos susidarymo ir grynųjų tiltų judėjimų, stiprėjančių kartu su TVL. Atrodo, kad iki tol didžiąją dalį sunkumų kėlė kainos.