ES centriniai bankai puola MiCA taisykles ir kaltinami stabilių monetų paleidimai
Europos centriniai bankai nori, kad Europos Sąjunga persvarstytų taisyklę, skirtą stabilioms monetoms padaryti saugesnėmis, tačiau tai taip pat gali tiesiogiai susieti žetonų eigą su bankų sistema.
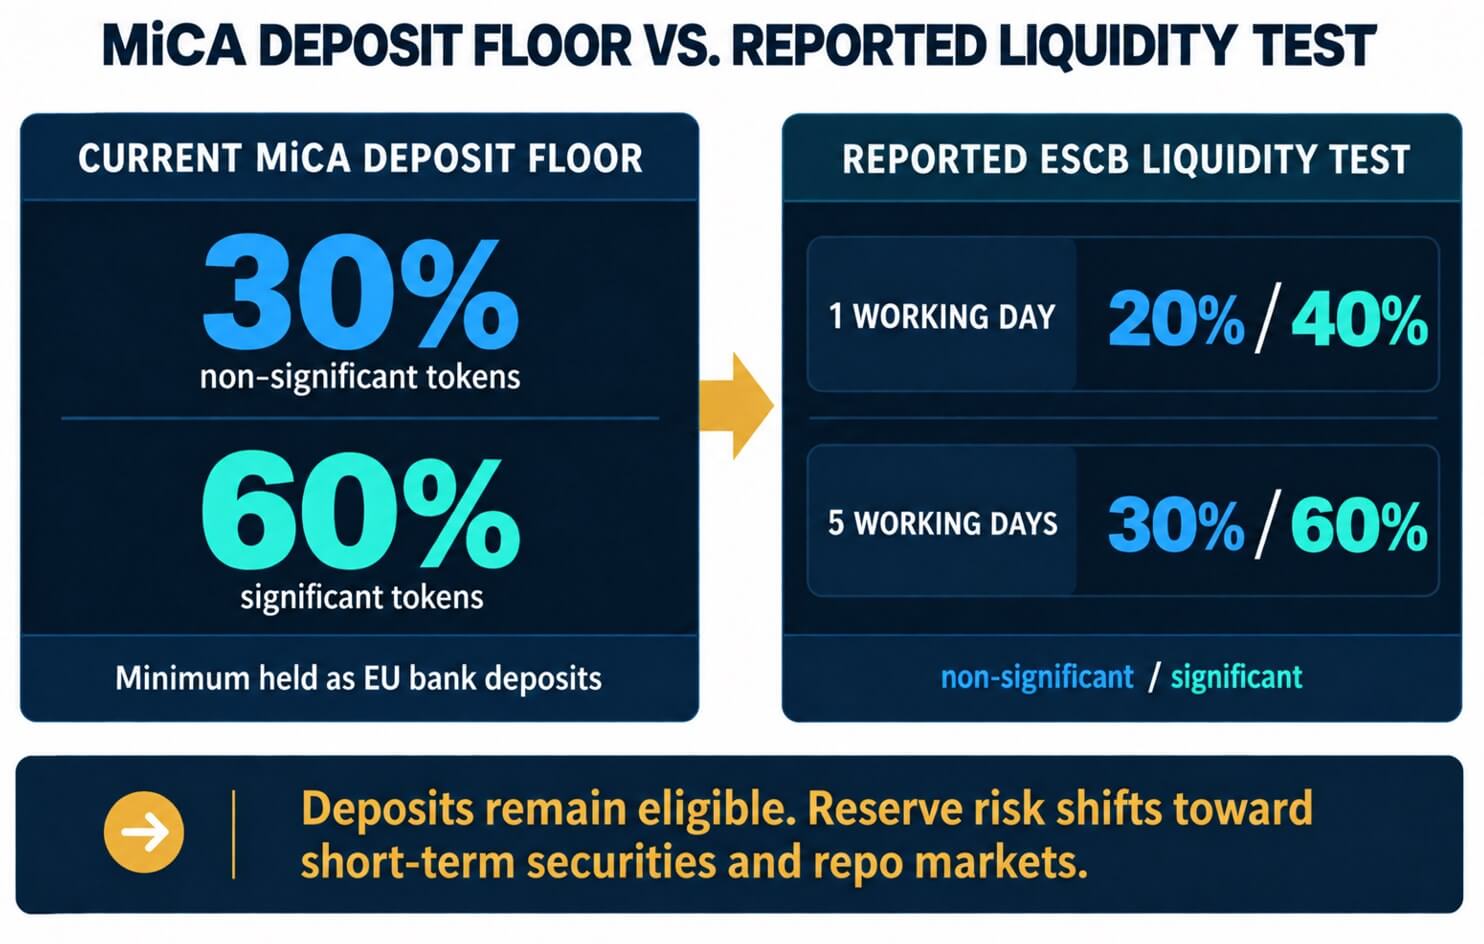
Atsargų sumoms, susietoms su oficialiomis valiutomis, MiCA šiuo metu reikalauja, kad nereikšmingų žetonų emitentai laikytų bent 30 % indėlius ES kredito įstaigose. Remiantis Europos bankininkystės institucijos techniniais standartais, reikšmingų žetonų žemiausia riba padidėja iki 60 %.
Reuters ir Cinco Días rugsėjo 22 d. pranešė, kad Europos centrinių bankų sistema nori, kad šis fiksuotas minimumas būtų pašalintas. Indėliai išliktų tinkami, o rezervo sauga priklausytų, kiek pinigų gali tapti grynaisiais per vieną ar penkias darbo dienas.
Ši pozicija yra indėlis į Europos Komisijos kriptovaliutų turto rinkų reglamento peržiūrą. Konsultacijos vyksta iki rugsėjo 30 d., o Komisija teigia, kad atsakymai gali būti naudingi vėlesniam teisės akto pasiūlymui.
Tai palieka atvirą politikos klausimą: ar Europa gali sušvelninti ryšį tarp stabilių monetų ir banko finansavimo, kartu išsaugant išpirkimui reikalingą likvidumą?
Kaip MiCA indėlių grindys sukuria dvipusį kanalą
Banko indėliai suteikia emitentui grynųjų pinigų, kuriuos jis gali panaudoti, kai žetonų turėtojai išperka. Tačiau indėlis taip pat yra reikalavimas bankui, o dėl privalomo paskirstymo žetono rezervo kokybė iš dalies priklauso nuo tuos pinigus laikančių institucijų būklės.
Per 2023 m. kovo bankų neramumus „Circle“ laikė dalį USDC rezervų Silicio slėnio banke, o netikrumas dėl prieigos prie šių lėšų slėgė žetono susiejimą. Remiantis ECB analize, USDC rinkos kapitalizacija per mėnesį sumažėjo 26%.
Emitentas, susidūręs su dideliu pinigų išėmimu, gali iš karto patraukti didelius banko indėlius, todėl stabilios monetų atsargos, kurios anksčiau atrodė kaip finansavimas gaunančiam bankui, gali elgtis kaip lėkšti didmeniniai pinigai.
ECB kalboje buvo aprašyta, kaip išpirkimas gali priversti stabilių monetų emitentą atsiimti atsargas ir sumažinti banko likvidumą. ECB darbiniame dokumente teigiama, kad emitentai gali sutelkti savo indėlius tarp nedidelio skaičiaus bankų.
2026 m. sausio mėn. eurais denominuotų stabilių monetų rinkos kapitalizacija buvo apie 450 mln. Kriptoplatformos ir stabilių monetų indėliai taip pat išlieka nedideli, palyginti su atvirų euro zonos bankų turtu.
Politikos rūpestis yra susijęs su rezervinių indėlių koncentracija ir elgesiu, jei jų priėmimas augs.
Fiksuota kvota gali sukurti dvi abipuses pozicijas. Banko bėda gali pakenkti rezervams už žetono, o žetonų vykdymas gali išeikvoti banko finansavimą. Taisyklė pagerina tiesioginę prieigą prie pinigų įprastomis sąlygomis, bet taip pat nustato, kur pirmiausia atsiranda stresas.
Pateiktoje ECBS alternatyvoje dėmesys sutelkiamas į išpirkimo tvarkaraštį. Oficialios valiutos žetonams būtų naudojami esami EBA likvidumo segmentai: bent 20 % rezervų, turimų per vieną darbo dieną, ir 30 % per penkias dienas nereikšmingiems žetonams.
Reikšmingų žetonų slenksčiai pakyla iki 40 % ir 60 %. Atliekant šiuos testus išsaugomas beveik grynųjų pinigų rezervas, o emitentams leidžiama jį patenkinti naudojant platesnį reguliuojamą turto derinį.
Ką keičia brandos egzaminas
Pasiūlyme būtų pakeista taisyklė, pagal kurią turi būti nustatyta tam tikra atsargų dalis, patikrinimu, kaip greitai visas rezervas gali pagaminti grynųjų pinigų.
| Funkcija | Dabartinė MiCA sistema | Praneštas ECBS metodas | Pagrindinis efektas |
|---|---|---|---|
| Banko indėliai | Mažiausiai 30 % nereikšmingiems žetonams ir 60 % reikšmingiems žetonams | Nėra fiksuotos minimalios indėlio dalies | Indėliai išlieka tinkami, o emitentai įgyja paskirstymo lankstumo |
| Vienos dienos likvidumas | Dalis platesnės rezervų sistemos | Mažiausiai 20 % nereikšmingiems žetonams ir 40 % reikšmingiems žetonams | Tikrina greito išpirkimo galimybes |
| Penkių dienų likvidumas | Dalis platesnės rezervų sistemos | Mažiausiai 30 % nereikšmingiems žetonams ir 60 % reikšmingiems žetonams | Prideda platesnį beveik grynųjų pinigų buferį |
| Rezervo ekspozicija | Įgaliotoji akcija priklauso komerciniams bankams | Daugiau vietos trumpalaikiams vertybiniams popieriams ir atvirkštiniams atpirkimo sandoriams | Banko ryšys mažėja, kai didėja rinkos rizika |
Pagal EBA sistemą, išimamų grynųjų pinigų ir atvirkštinio atpirkimo sandoriai, kuriuos galima nutraukti per atitinkamą laikotarpį, gali būti įskaičiuojami į slenksčius. Nurodytos labai likvidžios finansinės priemonės taip pat gali atitikti reikalavimus, o vien tik trumpas išpirkimo terminas turtas nėra tinkamas.
Tinkamoms priemonėms nustatyti EBI naudoja Likvidumo padengimo koeficiento kategorijas. Pagrindinis 1 lygio valstybės ir viešojo sektoriaus turtas priskiriamas 0 % orientacinio sumažinimo kategorijai, o ypač aukštos kokybės padengtoms obligacijoms taikomas bent 7 % orientacinis sumažinimas.
Vertinant atsargas, taisyklės netaikomos šios vertės sumažinimo, o reikalaujama per didelio užtikrinimo, kad būtų padengta rinkos vertės rizika.
Apsaugos priemonių projektas apriboja emitento indėlį viename sistemiškai svarbiame banke iki 25 % atsargų ir 1,5 % viso to banko turto. Reikalavimus atitinkantys vertybiniai popieriai ir pinigų rinkos priemonės, priklausantys 0 % atskaitos sumažinimo kategorijai, yra apriboti iki 35 % rezervų, kai jie yra iš vieno emitento.
Pokyčiai galėtų pagerinti emitento ekonomiką, nes trumpalaikiai valstybės popieriai arba atpirkimo sandoriai gali uždirbti daugiau nei banko indėliai. Tikėtina, kad dėl to kai kurios atsargos, pajamos ir rizika būtų nukreipta į vyriausybės skolos ir finansavimo rinkas.
Emitentai vis tiek turės laikytis likvidumo, turto kokybės, koncentracijos ir perteklinio užtikrinimo kontrolės.
Emitentas, turintis trumpalaikę valstybės skolą arba vienos nakties atvirkštinį atpirkimo sandorį, turi mažiau tiesioginės rizikos dėl konkretaus indėlius priimančio banko žlugimo. Mažesnė tikimybė, kad išpirkimo banga prasidėtų atsiėmus vieną didelį didmeninį indėlį.
Didelis išpirkimas gali priversti vertybinius popierius parduoti arba atpirkti sandorius. Koncentruotos atsargos gali nešti stabilų monetų įtampą į valstybės ar finansavimo rinkas, o krintančios obligacijų kainos gali susilpninti atsargų vertes priešinga kryptimi.
ECB atlikta stabiliųjų monetų paklausos valstybės skolai analizė teigia, kad poveikis priklauso nuo emitento tipo, jo turto derinio ir sektoriaus, kuris tiekė pinigus, panaudotus žetonui pirkti.
Todėl rezervo planas paskirsto, o ne panaikina riziką. Terminu pagrįsta taisyklė gali sumažinti tiesioginį banko kanalą, tačiau jos saugumas priklauso nuo kredito kokybės, rinkos gylio ir išpirkimui naudojamo turto koncentracijos.
Tether laimi vieną politikos argumentą, o licencijavimas lieka atskiras
„Tether“ generalinis direktorius Paolo Ardoino teigė, kad pranešta ECBS pozicija atkartojo „Tether“ įspėjimą dėl „MiCA“ privalomos banko indėlio dalies. Šiuo klausimu bendrovė teigė, kad atsargų koncentravimas komerciniuose bankuose gali perduoti bėdą tarp emitento ir skolintojo.
„Tether“ europinė pozicija apima susirūpinimą dėl ne eurų stabilių monetų ir kitų „MiCA“ funkcijų apribojimų. Bendrovė taip pat likvidavo eurais užtikrintą EURT, ragindama labiau vengti rizikos, o USDT nepatenka į žetonų grupę, išduotą pagal MiCA leidimą.
Panaikinus indėlio žemes, platesnis režimas liktų galioti. Emitentams ir toliau būtų taikomi reikalavimai, apimantys leidimų išdavimą, valdymą, kapitalą, auditą, rezervų atskyrimą, išpirkimą ir riziką ribojančią priežiūrą.
Pasiūlymu nebūtų nei suteiktas ES leidimas naudoti USDT, nei būtų išspręsti platesni Tether prieštaravimai sistemai.
Labiau pasekmesnis pokytis susijęs su rezervų paskirstymo kontrole. Komerciniai bankai netektų garantuotos oficialiosios valiutos atsargų dalies, o emitentai įgytų veiksmų laisvę pagal reguliuojamą indėlių, trumpalaikių vertybinių popierių ir atpirkimo sandorių meniu.
Valstybės skolos ir finansavimo rinkos galėtų gauti didesnę turto dalį ir gauti didesnį pelną.
Europos sprendimas galiausiai susijęs su išpirkimo saugumo architektūra. Indėlių kvota pabrėžia rezervų vietą ir didžiąją jų dalį įtvirtina bankuose, o termino testas pabrėžia, kaip greitai diversifikuotas rezervas gali virsti grynaisiais.
Pranešama ECBS pozicija palankesnė antrajam modeliui, išlaikant tinkamumo, koncentracijos ir užstato ribas.
Ši sistema gali susilpninti vieną užkrėtimo grandinės grandį. Jo sėkmė priklausytų nuo to, ar emitentai gali išpirkti išpirkimą esant stresinėms situacijoms, nepaversdami stabilios monetos netvarkingais pardavimais kitur finansų sistemoje.