„BlackRock“ iš naujo pasirašo „Bitcoin“, o portfelio matematika vis dar išlieka
Maždaug 50% Bitcoin nuosmukis nuo 2025 m. spalio mėn. aukščiausio lygio tapo naudingu institucinio investavimo disertacijos testu. Kylant kainoms, palankioms koreliacijoms ir į rinką plūstant kapitalui, gana lengva pateikti argumentą dėl naujo turto. Labiau atskleidžiama užduotis atliekama po didelio nuosmukio, kai investuotojai gali peržiūrėti pradines prielaidas ir nustatyti, kurios buvo struktūrinės, o kurios – tiesiog ankstesnio ciklo produktai.
Būtent tai BlackRock padarė savo naujausiame tyrime, „Bitcoin“ perrašymas: vis dar yra portfelio diversifikatorius. Užuot laikiusi neseniai įvykusiu skolinimu kaip įrodymu už ar prieš Bitcoin atskirai, įmonė grįžta prie paskirstytojui aktualiausio klausimo: kaip Bitcoin iš tikrųjų paveikė diversifikuoto portfelio riziką ir grąžos ypatybes?
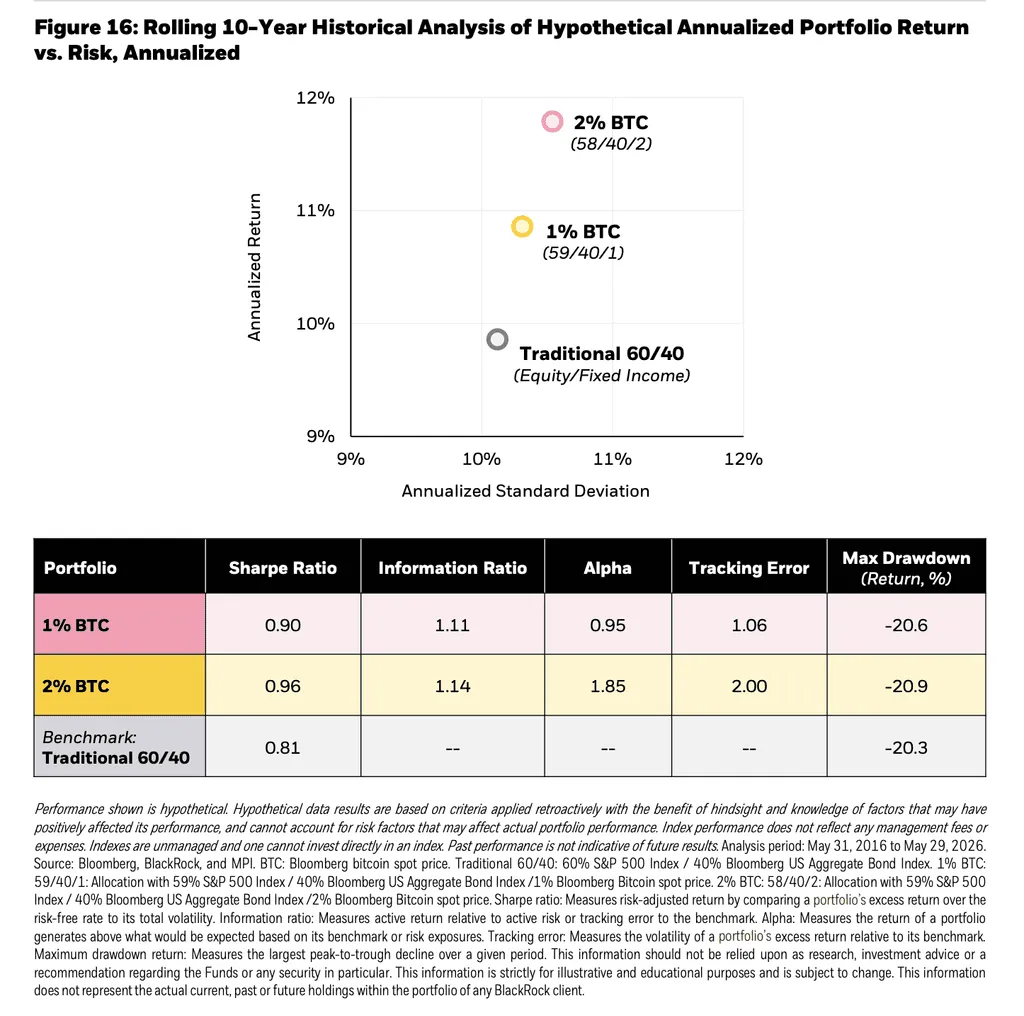
Rezultatai yra reikšmingesni, nei rodo antraštės grąžos skaičiai. „BlackRock“ 10 metų analizėje iki 2026 m. gegužės 29 d. tradicinis 60/40 akcijų ir fiksuotų pajamų portfelis davė maždaug 9,9 % metinę grąžą, o metinis standartinis nuokrypis buvo maždaug 10,1 %. Įvedus 1% Bitcoin paskirstymą, metinė grąža padidėjo iki maždaug 10,9%, o nepastovumas tik šiek tiek padidėjo iki maždaug 10,3%. Skiriant 2 %, metinė grąža siekė maždaug 11,8 %, o standartinis nuokrypis buvo apie 10,6 %.
Kitaip tariant, 2 % paskirstymas pridėjo maždaug 190 bazinių punktų metinės grąžos, palyginti su tradiciniu portfeliu, ir padidino metinį nepastovumą maždaug 50 bazinių punktų. Portfelio Sharpe rodiklis pagerėjo nuo 0,81 iki 0,96, o maksimalus lėšų panaudojimas pasikeitė nuo -20,3% iki -20,9%. Šie skaičiai yra hipotetiniai ir žvelgiantys atgal, tačiau jie iliustruoja, kodėl vertinant Bitcoin pirmiausia pagal atskirą nepastovumą, galima gauti neišsamų jo portfelio poveikio įvertinimą.
Svarbesnis klausimas yra tai, kaip šis nepastovumas sąveikauja su viskuo, ką investuotojas jau turi. „BlackRock“ ir toliau apibūdina „Bitcoin“ kaip turinčius rizikos ir grąžos veiksnius, kurie iš esmės skiriasi nuo tradicinio turto, kurio pagrindas yra fiksuota pasiūla, decentralizuota struktūra ir nepriklausomybė nuo bet kurio suvereno emitento. Šios savybės netrukdo Bitcoin prekiauti kartu su rizikos turtu skolos mažinimo laikotarpiais, tačiau BlackRock tyrimai rodo, kad šios koreliacijos istoriškai buvo epizodinės, o ne nuolatinės.
Šis skirtumas padeda paaiškinti portfelio rezultatus. Nedidelis paskirstymas neimportuoja atskiro Bitcoin nepastovumo į portfelį „vienas už vieną“. Svarbu yra ribinis šio paskirstymo indėlis į visą portfelio riziką, palyginti su istoriškai gauta grąža. „BlackRock“ analizėje šis kompromisas išliko palankus – 1% ir 2%, net ir įtraukus vieną iš svarbiausių pastarojo meto „Bitcoin“ nuostolių.
Kodėl „BlackRock“ kūryboje nuolat atsiranda 1–2 proc
Tai ne pirmas kartas, kai „BlackRock“ patenka į šį diapazoną. Ankstesni portfelio tyrimai buvo susiję su Bitcoin dydžio nustatymu atsižvelgiant į rizikos įnašą ir padarė išvadą, kad 1–2% paskirstymas gali būti pagrįstas intervalas investuotojams, norintiems ir galintiems priimti Bitcoin riziką. Atsižvelgdama į šiuos svorius, „BlackRock“ nustatė, kad „Bitcoin“ gali prisidėti prie bendros portfelio rizikos panašios dalies, kaip ir individuali „mega-cap“ technologija, turinti įprastą 60/40 portfelį. Tačiau daugiau nei 2%, Bitcoin indėlis į bendrą portfelio riziką pradeda neproporcingai didėti.
Naujoji analizė sprendžia tą patį klausimą iš priešingos pusės. Užuot klausęs, kiek rizikos prisideda „Bitcoin“, ji tiria, ką investuotojai istoriškai gavo prisiimdami šią papildomą riziką. Sharpe koeficiento pagerėjimas nuo 0,81 tradiciniame portfelyje iki 0,90 su 1% Bitcoin ir 0,96 su 2% Bitcoin rodo, kad prieauginė grąža istoriškai daugiau nei kompensavo papildomą portfelio lygio nepastovumą.
Tai nenustato 1% ar 2% kaip optimalaus paskirstymo, o „BlackRock“ jo taip nepateikia. Tinkama pozicija priklausys nuo likvidumo reikalavimų, investavimo laikotarpio, valdymo suvaržymų ir rizikos tolerancijos. Analizė suteikia griežtesnę diskusijos sistemą. Paskirstymo klausimas vis labiau gali būti vertinamas atsižvelgiant į ribinę riziką, koreliaciją, lėšų panaudojimą ir portfelio efektyvumą, o ne per dvejetaines diskusijas apie tai, ar pats Bitcoin yra pernelyg nepastovus, kad jį būtų galima turėti.
„BlackRock“ taip pat matė paklausą iš pirmų lūpų
Naujausioje BlackRock analizėje yra dar vienas aspektas, kurį sunku atskirti nuo įmonės patirties rinkoje.
„BlackRock“ 2024 m. sausio mėn. pristatė „iShares Bitcoin Trust“ (IBIT). Mažiau nei po metų ji buvo sukaupusi daugiau nei 50 mlrd. Šį etapą jis pasiekė maždaug penkis kartus greičiau nei ankstesnis rekordininkas.
Nuo to laiko jos reikšmė tik išaugo. „BlackRock“ dabar apibūdina IBIT kaip didžiausią ir labiausiai parduodamą „Bitcoin ETP“ pasaulyje, o 2025 m. šis fondas tapo didžiausias įmonės pajamas gaunančiu ETF, nepaisant to, kad konkuravo pasaulinėje „BlackRock“ produktų linijoje, kurią sudaro daugiau nei 1000 produktų.
Koncentracija JAV neatidėliotinoje Bitcoin ETF rinkoje taip pat pastebima. Remiantis dabartiniais „Bitcoin For Corporations“ stebimais ETF akcijų paketais, JAV neatidėliotinų „Bitcoin“ ETF bendrai turi apytiksliai 1,25 milijono BTCsudarantis beveik 6% fiksuotos 21 mln. Bitcoin pasiūlos. Vien IBIT sudaro apytiksliai 775 000 BTCarba daugiau nei 60% Bitcoin, laikomo JAV vietoje ETF komplekse.
Peržiūrėkite visą Bitcoin ETF prietaisų skydelį.
Dėl to BlackRock tyrimai nepriklauso nuo komercinio konteksto; IBIT yra svarbus ir vis vertingesnis BlackRock produktas. Tą kontekstą reikia suprasti, o ne ignoruoti. Tačiau tai taip pat reiškia, kad įmonės pakartotinis įvertinimas vyksta kartu su daugiau nei dvejų metų stebėjimu, kaip investuotojai iš tikrųjų naudoja Bitcoin ekspoziciją.
Skirtumas yra naudingas. Teorinį Bitcoin, kaip portfelio aktyvo, atvejį vis dažniau lydi stebimas paskirstymo elgesys. Investuotojai dabar turi prieigą prie Bitcoin per pažįstamą tarpininkavimo, konsultavimo ir institucinę infrastruktūrą įvairiuose rinkos režimuose, įskaitant spartaus brangimo ir didelių finansinių nuostolių laikotarpius. IBIT augimas rodo, kad paklausa išliko gerokai po pradinio paleidimo lango.
Išskaitymas yra būtent tada, kai disertacija turi būti iš naujo pasirašyta
„BlackRock“ ataskaitos laikas galiausiai gali būti informatyvesnis nei pats portfelio modeliavimas.
Bitcoin nėra iš naujo vertinamas aukščiausiu visų laikų lygiu. „BlackRock“ paskelbė analizę po to, kai 2025 m. spalio mėn. „Bitcoin“ piko vertė sumažėjo maždaug 50 % – laikotarpį, kurį įmonė asocijuoja su sverto pozicionavimo panaikinimu, lėtėjančiais ETP srautais ir sumažėjusia bitkoiną kaupiančių įmonių paklausa. Jo išvada yra tokia, kad šios jėgos buvo pozicionavimo korekcija, o ne esminis Bitcoin investavimo pakeitimas.
Būtent tai turėtų pasiekti pakartotinis pasirašymas. Investicinis darbas neturėtų išlikti, nes prie jo prisirišę investuotojai; ji turėtų išlikti, nes jos pagrindinės prielaidos ir toliau galioja pasikeitus sąlygoms.
Bitcoin atveju šios prielaidos neapsiriboja istorine grąža. Turtas išlieka ribotas, pasauliniu mastu likvidus, nepriklausomas nuo valstybės emitento ir struktūriškai skiriasi nuo įsipareigojimų, kurie dominuoja tradiciniuose portfeliuose. „BlackRock“ teigia, kad susirūpinimas dėl fiskalinio tvarumo, pinigų stabilumo ir geopolitinės rizikos gali tapti vis svarbesnis ilgalaikiam Bitcoin pritaikymui.
Portfelio įrodymai neįrodo, ką Bitcoin sugrąžins per ateinantį dešimtmetį, taip pat IBIT sėkmė nenurodo, koks turėtų būti tinkamas paskirstymas. Šie du pokyčiai kartu rodo, kad institucinis pokalbis gerokai pažengė į priekį. Bitcoin nebėra vertinamas tik kaip netradicinis turtas, kurį institucijos gali pasirinkti arba ne. Jis vis dažniau vertinamas taikant tas pačias disciplinas, kurios taikomos kitur skirstant kapitalą: dydžio, rizikos įnašo, koreliacijos, likvidumo, lėšų panaudojimo ir laukiamos grąžos.
Ką tai reiškia įmonių vadovams
Finansų direktoriams, valdyboms ir įmonių operatoriams ši raida gali būti svarbiausia „BlackRock“ darbo dalis.
Svarbus sprendimas nėra tas, ar Bitcoin yra nepastovus; tai jau žinoma. Taip pat įmonių paskirstymas neturi būti panašus į koncentruotas Bitcoin strategijas, kurias taiko įmonės, kurios aiškiai sukūrė savo kapitalo struktūras aplink turtą. Tarp nulinės ekspozicijos ir į Bitcoin orientuoto balanso yra daug platesnis galimų paskirstymo spektras.
„BlackRock“ tyrimai suteikia naudingą pagrindą mąstyti apie šį spektrą. Palyginti nedidelio paskirstymo pakako, kad iš esmės pakeistų įprasto portfelio istorines grąžos charakteristikas, nesukeliant panašaus portfelio lygio rizikos padidėjimo. 2 %, apytiksliai 190 bazinių punktų papildomos metinės grąžos ir maždaug 50 bazinių punktų papildomas metinis nepastovumas tiriamuoju laikotarpiu. Paskirstymas buvo mažas; jo poveikis nebuvo.
Įmonių vadovams reikšmė yra ne tokia, kaip taikyti konkretų BlackRock paskirstymo diapazoną, o ne laikytis analizės disciplinos. Bitcoin gali būti garantuotas kaip ir bet kuris kitas strateginis paskirstymas: apibrėžkite jo paskirtį, nustatykite priimtiną rizikos indėlį, nustatykite likvidumo ir valdymo reikalavimus, atitinkamai padidinkite poziciją ir periodiškai peržiūrėkite prielaidas.
Tai daug brandesnis klausimas nei tai, ar įmonė turėtų tiesiog „pirkti Bitcoin“.
Kadangi Bitcoin vis labiau integruojasi į institucinius portfelius ir finansinę infrastruktūrą, analizės našta keičiasi. „C-suite“ vis dažniau kyla klausimas, ar „Bitcoin“ priklauso pokalbiui, bet koks paskirstymas, jei toks, gali būti pateisinamas įmonės tikslais, suvaržymais ir kapitalo sąnaudomis.
Po dar vieno pilno rinkos ciklo ir apytiksliai 50 % skolinimosi „BlackRock“ iš naujo patvirtino šį klausimą. Jo istorinė portfelio matematika vis dar rodo, kad išmatuotais kiekiais Bitcoin gali pagerinti lygtį. Įmonės sprendimus priimantiems asmenims tai verta atsinešti į posėdžių salę.
Atsisakymas: Šis turinys buvo parengtas vardu Bitcoin korporacijoms tik informaciniais tikslais. Tai atspindi paties autoriaus analizę ir nuomonę ir neturėtų būti remiamasi investavimo patarimu. Niekas šiame straipsnyje nėra pasiūlymas, kvietimas ar raginimas pirkti, parduoti ar užsiprenumeruoti bet kokį saugumo ar finansinį produktą.