„BlackRock“ akcijų paketas „Ethereum ETF“ moka pelną, tačiau investuotojai vis tiek teikia pirmenybę 9 milijardų USD vertės ETHA fondui
Staking turėjo sustiprinti Ethereum biržoje prekiaujamus fondus (ETF), tačiau ankstyvieji BlackRock rezultatai rodo, kad investuotojai vis dar palankiai vertina pradinį fondą.
Kai 2024 m. liepos mėn. pradėjo veikti JAV neatidėliotini Ethereum ETF fondai, akcijų nebuvimas buvo plačiai įvardytas kaip vienas didžiausių jų struktūrinių trūkumų. Investuotojai, pirkę lėšas, patyrė ETH kainą, tačiau prarado atlygį, kurį galėjo gauti turėtojai, kurie įsipareigojo savo žetonus apsaugoti Ethereum tinklui.
Tuo metu JPMorgan nurodė, kad akcijų paketas iš ETF paraiškų buvo pašalintas kaip viena iš priežasčių, kodėl tikėjosi mažesnės paklausos nei Bitcoin fondų. „BitMEX Research“ taip pat teigė, kad instituciniai investuotojai gali atrodyti mažiau patrauklūs, o „Galaxy Digital“ apskaičiavo, kad akcijų atsisakymas ETF investuotojams yra reikšminga alternatyvi kaina.
„BlackRock“ dabar siūlo ankstyvą šio argumento testą.
Jo „iShares Ethereum Trust ETF“ (ETHA) užtikrina tiesioginį eterio poveikį be jokių akcijų. Naujesnis iShares Staked Ethereum Trust ETF (ETHB) valdo dalį savo akcijų ir dalį gautų pajamų paskirsto akcininkams.
Iki šiol derlingumo pridėjimas hierarchijos nepavertė.
„BlackRock“ fondo duomenys rodo, kad ETHA grynasis turtas rugsėjo 11 d. buvo apie 8,96 mlrd. USD, o ETHB – maždaug 1,05 mlrd. USD.
Skirtumas dar didesnis prekiaujant antrinėje rinkoje: ETHA tą dieną sugeneravo 1,86 milijardo dolerių akcijų apyvartą, padauginus iš jos uždarymo kainos, maždaug 30 kartų daugiau nei ETHB 61,8 milijono dolerių.
ETHB taip pat moka investuotojams. Fondas įtraukė 0,036487 USD paskirstymą už akciją, mokėtiną rugsėjo 10 d. po to, kai gegužės mėnesį pradėjo uždirbti akcijų.
Tačiau ETHA pritraukė 148,8 mln. USD grynųjų įplaukų rugsėjo 11 d., palyginti su 18,3 mln. USD ETHB, rodo „Farside Investors“ duomenys.
Palyginimas susijęs su svarbiu apribojimu. ETHA turėjo daug daugiau laiko kaupti turtą, prekybinius santykius ir institucinį įsisavinimą, o ETHB vis dar kuria savo pasiekimus. Jos maždaug 1 milijardo dolerių vertės turto bazė taip pat rodo reikšmingą naujesnio produkto paklausą.
Vis dėlto, ETHA nuolatinės įplaukos po to, kai tapo prieinamos pajamos, meta iššūkį tvirtesnei disertacijos versijai, kad trūkstamas pajamingumas buvo pagrindinis Ethereum ETF paklausos apribojimas.
Staking pašalina vieną negalią, bet ne ETHA pranašumą
ETHB pašalina didžiąją dalį alternatyvių sąnaudų problemos, kuri suformavo kritiką dėl pradinės Ethereum ETF struktūros. Ji negali iš karto pakartoti likvidumo, kurį ETHA sukaupė po to, kai tapo vienu iš pirmųjų JAV neatidėliotinų Ethereum ETF.
„BlackRock“ pranešė, kad rugsėjo 11 d. ETHA kainos ir užklausos skirtumas per 30 dienų buvo 0,05 %, o ETHB – 0,06 %. Šis skirtumas yra nedidelis, tačiau daug didesnis prekybos veiklos skirtumas suteikia įstaigoms daug daugiau galimybių patekti į didesnes ETHA pozicijas ir išeiti iš jų.
Kasdieniniai srautai dar neturi parodyti ilgalaikio migracijos link nurodyto produkto.
Abu fondai neužfiksavo grynųjų srautų rugsėjo 8 d., o kapitalą pritraukė rugsėjo 9 d. ETHA nutekėjo rugsėjo 10 d., o ETHB įgijo turtą, tačiau kitą dieną abu fondai grįžo į įplaukas, o ETHA pritraukė daug daugiau pinigų.
Šie judėjimai negali nustatyti, ar atskiri investuotojai keičiasi tarp produktų. ETF srauto duomenys identifikuoja fondų kūrimą ir išpirkimą, bet neatskleidžia, ar investuotojas, parduodantis ETHA, vėliau panaudojo pajamas ETHB pirkimui.
Šis skirtumas yra svarbus, jei statymas galiausiai pakeis konkurencinę pusiausvyrą. Ilgalaikis ETHB kūrimo laikotarpis kartu su ETHA išpirkimu suteiktų daug svarbesnių įrodymų, kad investuotojai paprastesnę poziciją aktyviai keičia į pajamas duodančią poziciją.
Pajamingumas įveda išlaidas ir kitą likvidumo valdymo lygmenį
Staking taip pat suteikia ETHB sudėtingesnę ekonominę struktūrą nei tiesiog pridedant ETHA pelną.
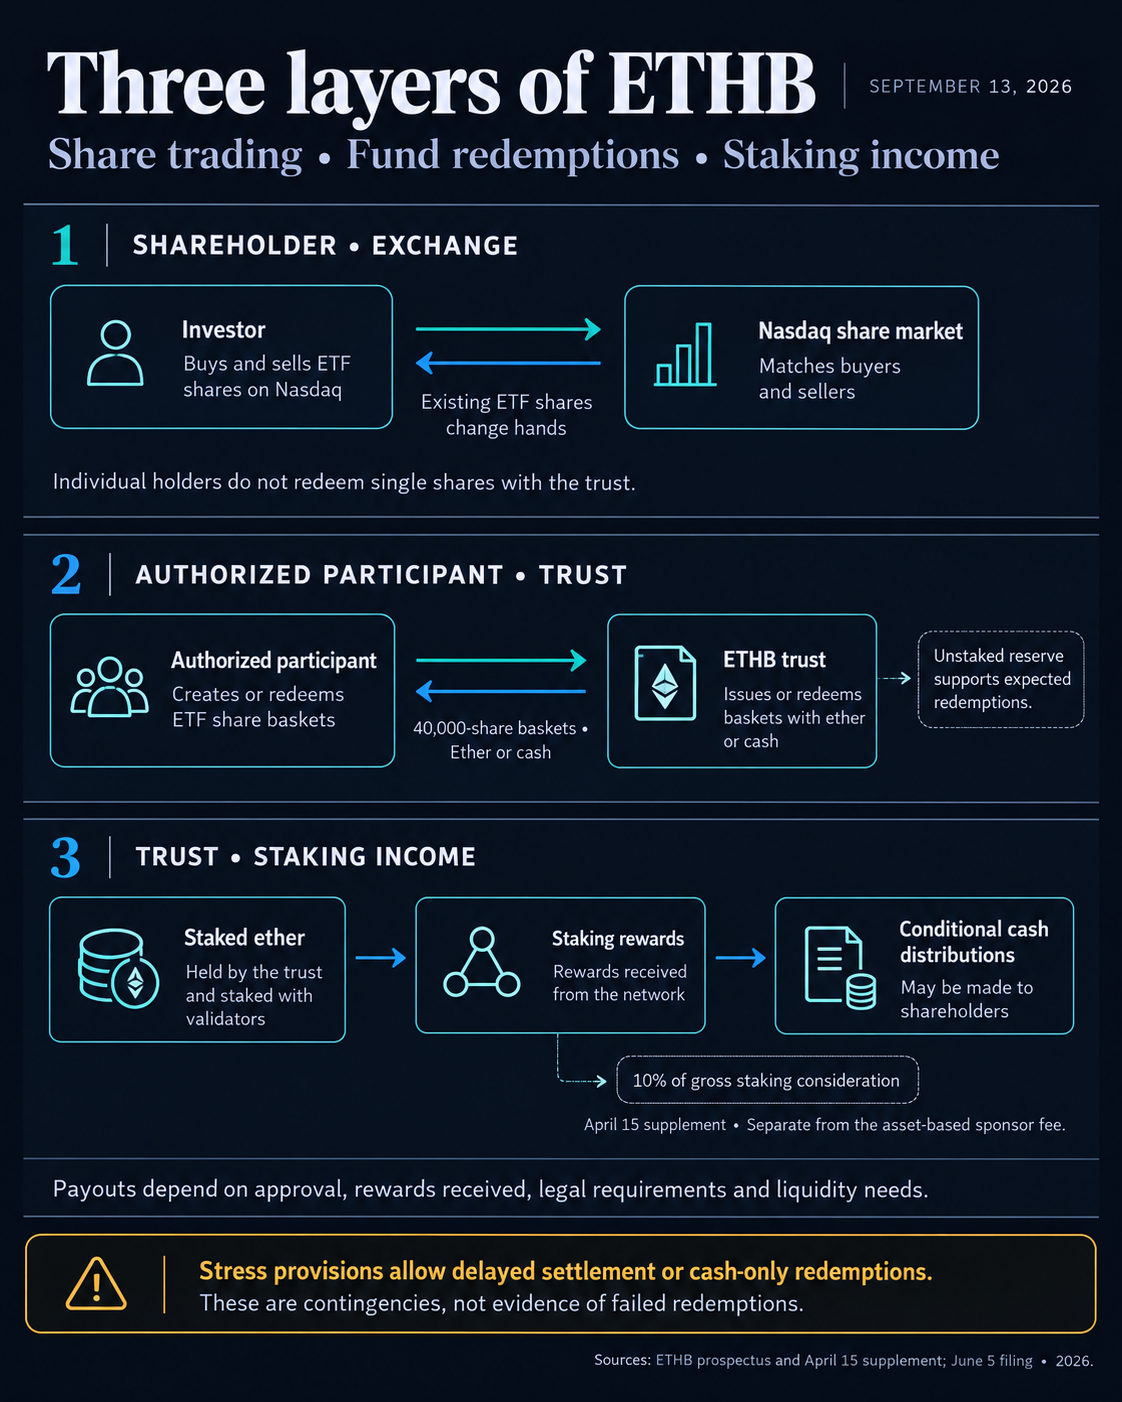
Rugsėjo 10 d. apie 75,85% ETHB eterio buvo klasifikuojami kaip sukaupti, o maždaug 24,15% liko nepakeisti. Nepakeista dalis suteikia likvidumo fondo operacijoms ir išpirkimams, nereikalaujant, kad „BlackRock“ lauktų, kol eteris išeis iš „Ethereum“ investavimo proceso.
Investuotojai taip pat susiduria su dviem skirtingais mokesčiais.
ETHB moka standartinį 0,25% metinį rėmėjo mokestį, tokį patį pagrindinį tarifą kaip ETHA, nors laikinas atleidimas sumažina mokestį iki 0,12% už pirmuosius 2,5 mlrd. USD turto 12 mėnesių nuo kovo 12 d.
Atlygio statymas yra dar vienas mokestis. Balandžio mėnesio prospekto priede nustatytas bendras 10 % bendrojo akcijų paketo mokestis, palyginti su ankstesniu 18 %.
Mokesčiai taikomi skirtingoms bazėms. Rėmėjo mokestis apskaičiuojamas atsižvelgiant į fondo turtą, o statymo mokestis išskaičiuojamas iš atlygio, gauto dalyvaujant Ethereum statymo patvirtinimo tinkle.
Paskirstymai taip pat sąlyginiai, o ne fiksuotas pajamingumas. Nustatydamas mokėjimus, „BlackRock“ gali atsižvelgti į gautus dalykus, teisinius reikalavimus ir fondo veiklos bei likvidumo poreikius.
Struktūroje pateikiami papildomi išpirkimo aspektai. Esant nepalankioms sąlygoms, ETHB prospektas leidžia atidėtą atsiskaitymą arba išpirkimą tik grynaisiais pinigais, kai išėjimo laikas arba turimas likvidumas apsunkina įprastą atsiskaitymą.
Šie kompromisai kelia sunkesnį testą, nei investuotojams patinka gauti papildomų pajamų.
ETHB turi sukurti pakankamai vertės po mokesčio, kad įtikintų investuotojus rinktis jaunesnę, mažiau prekiaujamą transporto priemonę, o ne esamą įmonę, kurios turtas yra beveik 9 mlrd.
Kitas signalas bus, ar ETHB gali paversti savo platinimo funkciją nuolatiniais kūriniais, o ne epizodine išmokų paklausa. Jei taip atsitiks, kai ETHA pradės prarasti turtą, disertacija turės stipresnę paramą.
Iki tol „BlackRock“ gali pasinaudoti abiem pirmenybėmis: investuotojams, teikiantiems pirmenybę ETHA nustatytam likvidumui, ir tiems, kurie nori priimti papildomą sudėtingumą, kad uždirbtų pajamas per ETHB.