Bitcoin ir aukso ETF per 5 dienas ką tik pritraukė rekordinį 7 mlrd
Aukso ir Bitcoin biržoje prekiaujami fondai (ETF) per penkias JAV prekybos sesijas pritraukė apytiksliai 7 milijardus dolerių – tai rekordinis bendras traukimas, dėl kurio abu turtai atsidūrė atnaujinto investuotojo siekio apsisaugoti nuo valiutos silpnumo ir didėjančio fiskalinio spaudimo centre.
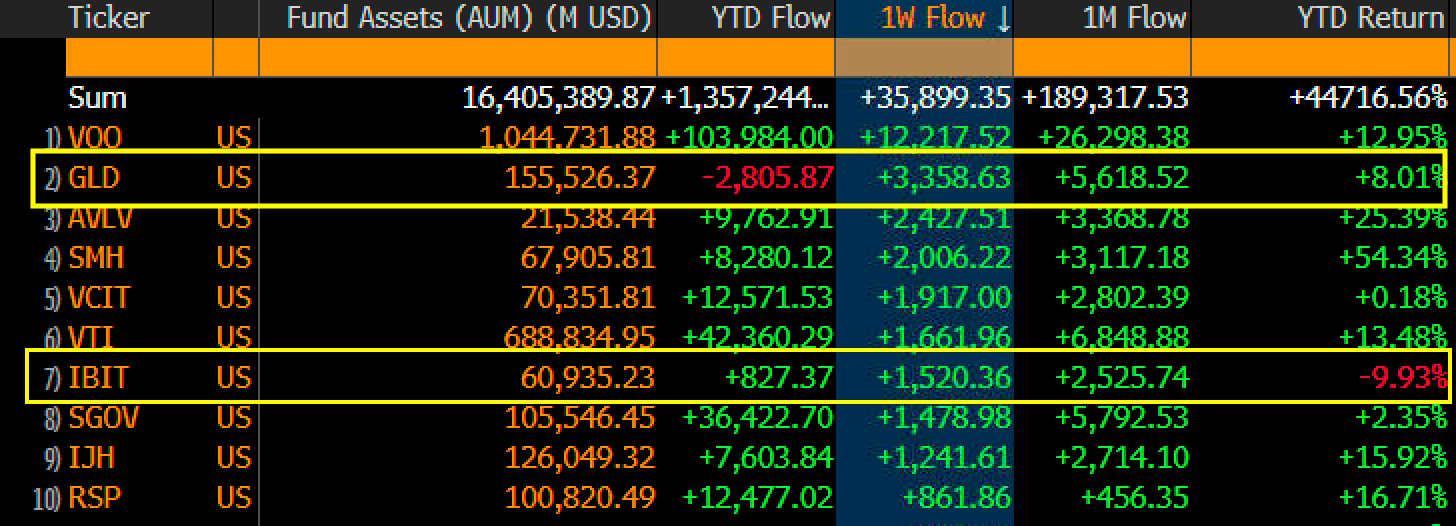
Maždaug 3,4 milijardo dolerių šio kapitalo atiteko SPDR Gold Shares (GLD), o BlackRock iShares Bitcoin Trust (IBIT) pritraukė maždaug 1,5 milijardo dolerių. GLD valdo daugiau nei 150 mlrd. USD turto, o IBIT valdo apie 60 mlrd. USD, todėl kiekvienas iš jų yra dominuojantis institucinis prieigos taškas atitinkamoje rinkoje.
Kartu šie du fondai sudarė apie 70% bendro „žeminimo prekybos“ srauto, o tai rodo, kaip stipriai judėjimas buvo sutelktas į didžiausius automobilius.
„Bloomberg Intelligence“ analitikas Ericas Balchunas teigė, kad penkių dienų bendras skaičius yra šios poros rekordas – tiek GLD, tiek IBIT yra tarp 10 didžiausių JAV ETF pagal savaitines įplaukas. Jis taip pat pažymėjo, kad praėjusių metų IBIT srautai grįžo į teigiamą teritoriją po to, kai atsigavo po ankstesnio deficito.
Padidėjimas kilo, kai abu turtai smarkiai išaugo. Bitcoin kaina viršijo 80 000 USD, o aukso kaina viršijo 4 600 USD už unciją, o tai pratęsė žingsnį, kuris vis labiau siejo juos per tą patį trūkumo naratyvą.
Fiskalinis spaudimas atgaivina kietojo turto paklausą
Sinchronizuotas pirkimas paspartėjo, kai investuotojai sutelkė dėmesį į JAV skolą, iždo rinkos įtampą ir švelnesnį dolerį.
Iždo rugpjūčio 19 d. sprendimas bent padvigubinti maksimalų ilgesnio termino vertybinių popierių likvidumo palaikymo išpirkimo dydį iki 4 mlrd. USD už operaciją. Pokyčiai iš pradžių padėjo sumažinti ilgalaikį pajamingumą, o JAV valstybės skola jau viršijo 40 trilijonų USD.
Šis derinys atgaivino vadinamąją žeminimo prekybą, kai investuotojai ieško turto su ribota pasiūla, kad apsaugotų nuo galimybės, kad nuolatinis deficitas ir valiutos plėtra sumažins perkamąją galią.
„Bitwise“ vyriausiasis investicijų pareigūnas Mattas Houganas teigė, kad patrauklumas iš dalies atspindi, kaip tradiciniai portfeliai išlieka visiškai denominuoti fiat pinigais.
„60/40 portfelis yra 100% veikiamas fiat valiutos”, – sakė Houganas, teigdamas, kad investuotojai vis dažniau ieško nedidelio diversifikavimo šaltinio, nes didėja fiskalinis neapibrėžtumas.
„Strive“ generalinis direktorius Mattas Cole’as įvardijo tą patį pokytį dėl trūkumo, sakydamas, kad dėl dolerio nuvertinimo išplečiamas kapitalo fondas, ieškant ribotos pasiūlos turto, o besitęsiantis „Bitcoin“ pajamų gavimas leidžia pasiekti vis didesnę šios paklausos dalį.
Dėl fiksuoto 21 milijono bitkoino pasiūlos jis yra akivaizdus kandidatas į šią prekybą, nors jis išlieka daug nepastovesnis nei auksas ir turi daug trumpesnę gynybinio turto istoriją.
Rinkos tendencijos šiuo metu juda ta pačia kryptimi. Charlie Morrisas, „ByteTree“ įkūrėjas, atkreipė dėmesį į tai, kad tiek Bitcoin, tiek aukso 200 dienų slenkamieji vidurkiai yra teigiami, o „ByteTrend“ balai yra 5, o tai yra stipriausias įmonės bulių rodiklis. Priešingai, dolerio balas yra nulis.
Šis suderinimas nenustato, kodėl investuotojai perka, bet sustiprina dabar matomą skirtumą tarp riboto turto ir valiutos, pagal kurią jie įkainojami.
Wall Street mato ilgalaikę trūkumo prekybą
Stipresnis argumentas už prekybą yra tai, kad spaudimas gali išlikti net ir po paskutinio pajamingumo pokyčio ir dolerio kurso išnykimo.
Bernsteinas sakė, kad keturis dešimtmečius trukęs palūkanų normų mažėjimas baigėsi tuo metu, kai valstybės skolos našta pasiekė rekordinį lygį, todėl vyriausybės labiau susiduria su didėjančiomis skolos aptarnavimo išlaidomis. Didesnis pajamingumas gali atsiliepti į didesnes palūkanų sąskaitas, didesnį deficitą ir didesnį skolinimosi poreikį, o tai apsunkins viešųjų finansų stabilizavimą.
Įmonė tikisi, kad politikos formuotojai, susidūrę su šiuo kompromisu, galiausiai pasirinks valiutos mažinimą, o ne užsitęsusį fiskalinį suvaržymą, kurį laiko mažiau politiškai žlugdančiu keliu.
Tai sustiprintų turtą, kurio pasiūla negali būti lengvai padidinta.
Bernsteinas teigė, kad „Bitcoin“ yra ypač geroje padėtyje dėl savo fiksuotos emisijos, platesnės institucinės ir mažmeninės prekybos prieigos bei turėtojų bazės, kuri istoriškai absorbavo didelius skolos nuostolius. Skaičiuojama, kad apie 60% Bitcoin priklauso investuotojams, kurie išliko dėl daugiau nei 50% nuosmukio.
„BlackRock“ taip pat pastūmėjo „Bitcoin“ į įprastines portfelio diskusijas. Šį mėnesį paskelbtame tyrime turto valdytojas teigė, kad istorinis modeliavimas parodė, kad Bitcoin paskirstymas nuo 1% iki 2% galėjo pagerinti tradicinio 60/40 portfelio našumą pagal riziką.
Šie argumentai padeda paaiškinti, kodėl naujausi ETF srautai pritraukia daugiau dėmesio nei kitas trumpalaikis mitingas.
Auksas jau yra nusistovėjęs kaip apsauga nuo piniginio ir fiskalinio neapibrėžtumo. „Bitcoin“ vis dažniau svarstoma dėl to paties trūkumo paskirstymo, tačiau jo rekordas išlieka daug trumpesnis, o nepastovumas žymiai didesnis.
Dėl to Bitcoin su bandomuoju auksu nesusiduria tokiu pat laipsniu.
Jei doleris sustiprės arba kils tikrasis pajamingumas, o Bitcoin ETF ir toliau pritrauks kapitalą, paskutinis 7 mlrd.
Tačiau, jei bitkoinų paklausa išblės, o auksas išlieka atsparus, abu turtai galėjo turėti naudos iš to paties pažeminimo naratyvo, dar neįgiję tokio paties statuso investuotojų portfeliuose.