Bitcoin finansavimo rizika: Japonijos skolos pardavimas už 2,6 trilijonus ¥
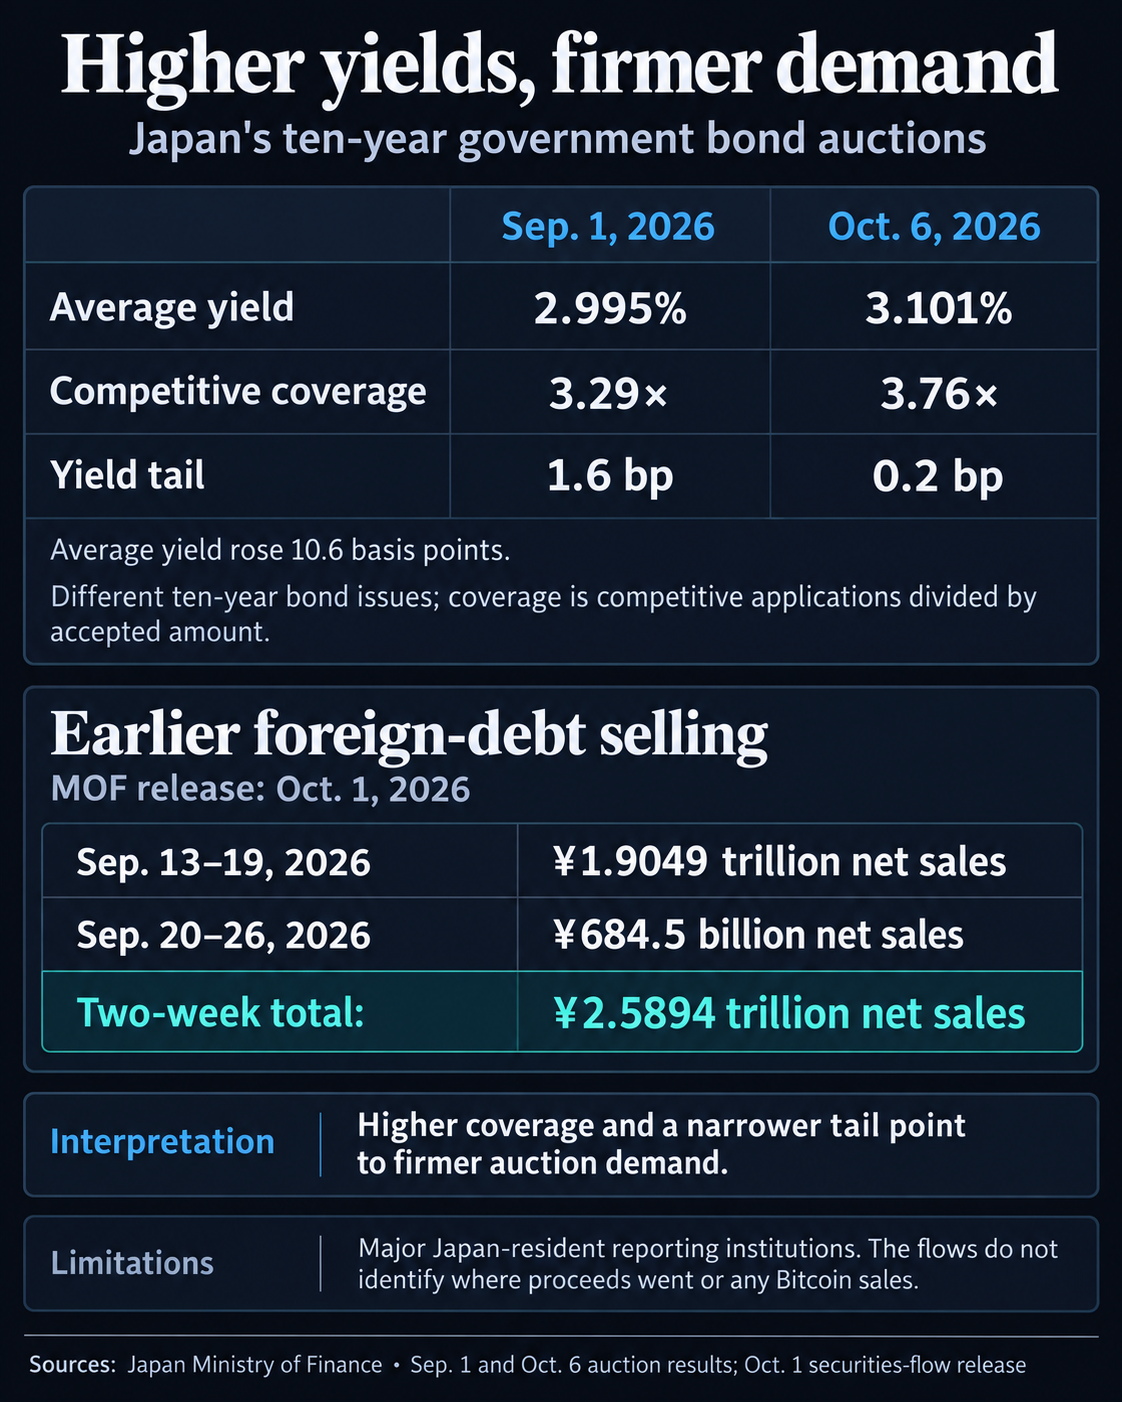
2026 m. spalio 6 d. Japonijos dešimties metų trukmės vyriausybės obligacijų aukcionas pritraukė konkurencingesnę paklausą, palyginti su parduota skola, nors vidutinis jos pajamingumas pakilo iki 3,101%. Didesnė Bitcoin skolos grąža kelia klausimą, kaip ilgalaikis obligacijų paskirstymo pokytis gali paveikti pasaulinį finansavimą.
Finansų ministerijos rezultatas padidino vidutinį pelningumą nuo 2,995% rugsėjo 1 d. išpardavimo metu, ty 10,6 bazinio punkto. Konkurencinga aukciono aprėptis, dalyvių ieškoma suma, padalinta iš priimtos sumos, išaugo nuo maždaug 3,29 karto iki 3,76 karto.
Pajamingumo uodega sumažėjo nuo 1,6 iki 0,2 bazinio punkto. Šis skirtumas matuoja derlių už mažiausią priimtiną kainą ir vidutinį derlių. Be didesnės aprėpties, mažesnė uodega rodo didesnę paklausą ir didesnį derlių.
Fonas – dvi ankstesnės užsienio skolų pardavimo savaitės. MOF spalio 1 d. paskelbtame sraute buvo užfiksuotas grynasis ilgalaikės skolos pardavimas 1,9049 trilijonų ¥ rugsėjo 13–19 d. ir 684,5 mlrd. ¥ rugsėjo 20–26 d. Kartu šie savaitės stebėjimai sudaro 2,5894 trilijonų ¥ grynųjų pardavimų.
Serialas apima nurodytas pagrindines Japonijos rezidentės atskaitingąsias institucijas ir klasifikuoja užsienio vertybinius popierius pagal emitento gyvenamąją vietą. Jame nenurodomi JAV iždo pardavimai, valiutos konvertavimas, reinvestavimas į Japonijos vyriausybės obligacijas ar Bitcoin sandoriai.
Galimas finansinis spaudimas Bitcoin
Jei Japonijos institucijos ir toliau teiks pirmenybę vidaus obligacijoms, o ne užsienio skoloms, sumažėjusi užsienio obligacijų paklausa gali padidinti skolinimosi išlaidas ir apsunkinti rizikos prisiėmimui skirtą kapitalą.
Tarptautinių atsiskaitymų banko darbo dokumento autoriai pasaulines finansavimo sąlygas ir spekuliacinius motyvus įvardija kaip svarbius tarpvalstybinių Bitcoin ir eterio srautų variklius. Jų 2017–2024 m. vidurio pavyzdys patvirtina finansavimo sąlygų tinkamumą kriptovaliutų srautams.
Institucinis portfelio paskirstymas taip pat skiriasi nuo sverto jenų pernešimo sandorių, kurie apima pozicijas, finansuojamas iš skolintų jenų. Dešimties metų aukciono pajamingumas neišmatuoja trumpalaikių to skolinimosi išlaidų. Savo 2024 m. rugpjūčio mėn. analizėje BIS tyrėjai aprašė, kaip įsiskolinimo mažinimas ir maržos padidėjimas sustiprino to mėnesio rinkos neramumus. Tai iliustruoja, kaip finansavimo įtampa gali išplisti visose rinkose, neparodžius dabartinio atsipalaidavimo.
Kitas naudingas įrodymas yra tai, ar užsienio skolos pardavimas tęsiasi kartu su nepriklausomai stebimu finansavimo stresu. Šis modelis atitiktų siūlomą Bitcoin finansavimo kanalą; atnaujintas pirkimas ir ramus finansavimas susilpnintų interpretaciją.