Altcoin ateities sandoriai: koncentracija ir bendra užstato rizika
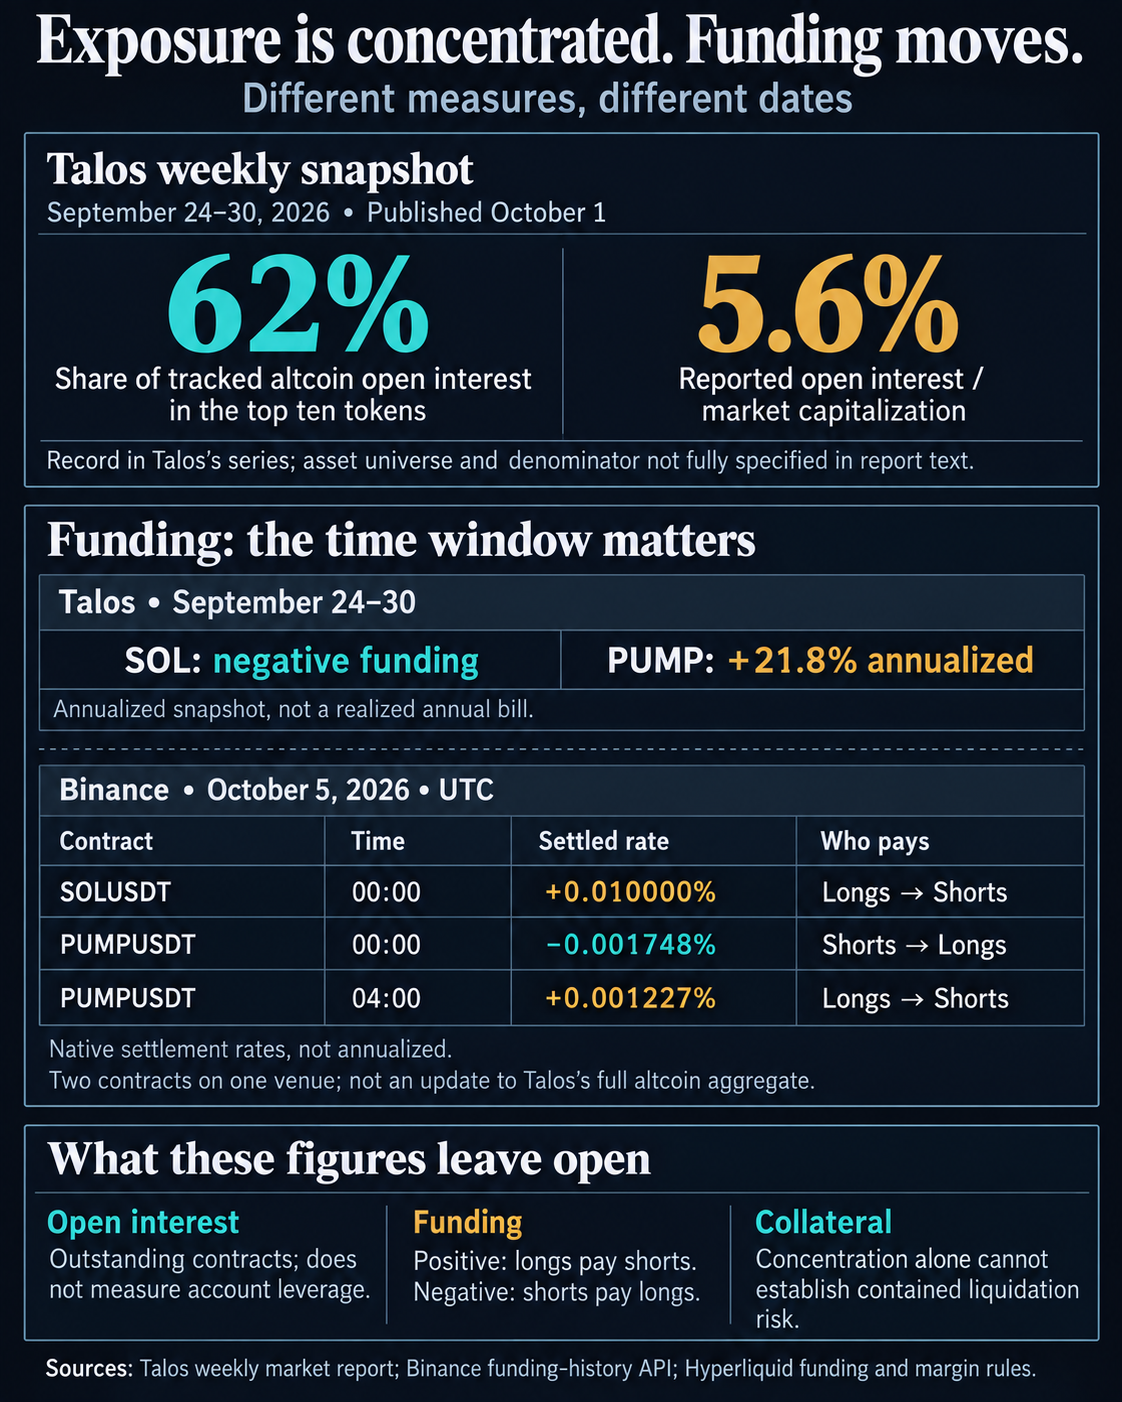
2026 m. rugsėjo 24–30 d. „Talos“ savaitinėje rinkos ataskaitoje dešimt žetonų sudarė 62 % neapmokėtų altcoin ateities sandorių pozicijų, vadinamų atviromis palūkanomis. Dėl šios koncentruotos pozicijos buvo skirtinga finansavimo našta: ataskaitoje SOL finansavimas buvo mažesnis nei nulis, o PUMP finansavimas pasiekė +21,8 % per metus.
Spalio 1 d. paskelbtoje rinkos ataskaitoje taip pat nustatyta, kad altcoin atviros palūkanos, palyginti su rinkos kapitalizacija, yra 5,6%, tai yra rekordas Talos serijoje. Investuotojams, pradedantiems spalio mėnesio prekybos savaitę, šie skaičiai rodo koncentruotą išvestinių finansinių priemonių pėdsaką, o vėlesni Binance atsiskaitymai rodo, kaip greitai gali pasikeisti konkrečios sutarties turėjimo kaina.
Finansavimo spaudimas gali pasikeisti per kelias valandas
Nuolatiniai ateities sandoriai naudoja finansavimo mokėjimus, kad sutarties kaina būtų suderinta su pagrindine rinka. Kaip paaiškina „Hyperliquid“ finansavimo mechanika, teigiami kursai perveda pinigus iš ilgųjų turėtojų į trumpųjų turėtojų. Neigiami kursai pakeičia šią kryptį. Todėl prekiautojo finansavimo našta priklauso nuo sutarties, pusės ir finansavimo intervalo, net jei abu žetonai turi didelę atvirą palūkanų normą.
Spalio 5 d. atnaujinimas apima dvi Binance sutartis, o ne atitinkamą Talos altcoin agregato atnaujinimą. Jų apmokėti mokėjimų įrašai, gauti netrukus po 04:20 UTC, rodo teigiamą SOL finansavimą ir PUMP rodiklį, kuris pasikeitė per keturias valandas.
| Binance sutartis | Atsiskaitymas, 2026 m. spalio 5 d. (UTC) | Savoji nusistovėjusi finansavimo norma | Mokėjimo pusė |
|---|---|---|---|
| SOLUSDT | 00:00 | +0,010000 % | Ilgi moka šortus |
| PUMPUSDT | 00:00 | -0,001748 % | Šortai moka ilgas |
| PUMPUSDT | 04:00 | +0,001227 % | Ilgi moka šortus |
Šaltiniai: Binance atsiskaitymai SOL ir PUMP atsiskaitymai. Įkainiai yra vietiniai atsiskaitymo procentai, o ne metiniai įkainiai.
Ankstesnis SOL mokėjimas, spalio 4 d. 16:00 UTC, taip pat buvo +0,010000%, aštuonios valandos iki vidurnakčio mokėjimo. Dviejų stebimų PUMP mokėjimų skirtumas buvo keturios valandos.
PUMP vidurnakčio mokėjimo apmokestinti šortai; jo 04:00 mokėjimas apmokestinamas ilgai. Pakeitimas parodo finansavimo naštą, kuri gali pasikeisti, kol pagrindinė sutartis išlieka ta pati. SOL teigiamas vidurnakčio mokėjimas taip pat skiriasi nuo neigiamo finansavimo, aprašyto ankstesnėje Talos momentinėje nuotraukoje.
Metinis nustatymas nustato periodinius tarifus įprastu palyginimo pagrindu, o ne užfiksuoja metų išlaidas. Monetų metrikos rinkai skirtuose dokumentuose laikotarpis, kuriam taikoma norma, išskiriamas nuo įvesties lango, naudojamo jam apskaičiuoti. Hiperskystis atsiskaito kas valandą, dalijant aštuonių valandų formulę į valandinius mokėjimus.
„Coin Metrics“ apibendrinta metodika sveria normalizuotas rinkos normas pagal dolerio palūkanas, o ilgesnius bendrus laikotarpius – tiesiškai. Jo dienos serija yra ribinis pavyzdys, o ne dienos vidurkis. Tie apibrėžimai apibūdina turimus rodiklius; jie nenustato tikslios serijos arba vidurkio lango už Talos +21,8 % PUMP skaičiaus.
Ką matuoja koncentracijos skaičiai
„Talos“ įvardijo SOL, XRP, HYPE ir ZEC tarp didžiausių rinkų savo dešimtuko grupėje. 62 % dalis rodo, kur buvo stebimas altcoin segmentas. Norint nustatyti, ar tie žetonai turėjo neįprastai dideles išvestinių finansinių priemonių pozicijas pagal jų dydį, reikės palyginti jų pozicijos dalį su rinkos vertės dalimi, naudojant tą patį turtą ir laiko žymą.
Ataskaitos tekste istorinė pradžios data ir tikslus ETH apdorojimas nenurodytas. Šios ribos išlaiko įrašą susietą su Talos serijomis ir neleidžia išplėsti 62 % dalies į pretenziją dėl neproporcingos žmonių masės.
5,6 % santykis atsako į atskirą klausimą: kokia buvo neapmokėta pozicija, palyginti su padengtų žetonų verte. Monetų metrikos kapitalizacijos apibrėžimai išskiria dabartinės išleistos atsargos vertę, apskaičiuotą cirkuliuojančią atsargą ir laisvai plaukiojančią atsargą. Šios priemonės gali priskirti skirtingas vertes tam pačiam žetonui, ypač kai tiekimas yra sąlyginio deponavimo sistemoje arba su strateginiais turėtojais. Ataskaitos tekste nenurodoma, kuri konvencija suteikia jo vardiklį, todėl 5,6% turėtų likti Taloso nurodytas santykis, o ne universalus altcoin sverto matas.
Pagal standartinį atvirų palūkanų apibrėžimą kiekviena neįvykdyta sutartis turi pirkėją ir pardavėją, kurių viena pusė skaičiuojama. Todėl atviros palūkanos apibūdina neišspręstą sutartinę riziką.
Dolerio vertės prideda dar vieną skirtumą. „Binance“ rinkos duomenų laukai atskiria neapmokėtus kiekius nuo jų vertės. Didesnis dolerio skaičius gali atspindėti kainų, kiekių arba abiejų pokyčius. Vienos linijinės sutarties su suderinta kainos pagrindu ir nepakitusiu kiekio bei pasiūlos apibrėžimu kainos pasikeitimas gali būti panaikintas. Visame krepšelyje vis dar svarbios santykinės kainos ir sudedamosios dalys.
Atnaujinti poveikio stebėjimai yra taip pat specifiniai. „Binance“ pranešė apie maždaug 1,045 mlrd. USD SOLUSDT atviros palūkanų vertės spalio 5 d. 04:20 UTC. Jos PUMPUSDT stebėjimas buvo maždaug 142,876 mln. USD 04:15 UTC.
Koncentruotos pozicijos gali dalytis užstatu
Talos savo ekspozicijos koncentraciją aiškino kaip riziką ribojančią santykinai nedaug žetonų. Rugsėjo 29 d. sektoriaus analizė taip pat apibūdino mitingą kaip kokybiškesnį.
Hiperskysčio maržos taisyklės parodo, kodėl skirtumas yra svarbus. Kryžminė marža dalijasi užstatu visose tinkamose pozicijose; izoliuota marža apriboja įkaitą su pozicija. Naudojant bendrą įkaitą, nuostoliai vienoje ūkyje gali turėti įtakos ištekliais, remiantiems kitą. Šio bendrinimo apimtis priklauso nuo paskyros režimo ir susijusių rinkų.
Jos likvidavimo taisyklės pradeda veikti, kai sąskaitos nuosavas kapitalas yra mažesnis už priežiūros reikalavimus. Iš pradžių pardavimo vieta bando uždaryti pozicijas per pavedimų knygą, o tam tikromis sąlygomis gali būti taikomas atgalinis stabdys. Finansavimo mokėjimai ir nuostoliai dėl kitų kryžminės maržos pozicijų gali turėti įtakos faktinėms sąskaitos likvidavimo sąlygoms.
Pozicijos dalis negali atskleisti tų sąskaitų likučių, likvidavimo atstumų ar turimo apskaitos gylio. Todėl negalima nustatyti, ar kaskada yra neišvengiama, arba kad rizika išlieka didžiausią atvirą susidomėjimą turinčiuose žetonuose.
Ankstesnė „CryptoSlate“ ETF koncentracijos ir „altcoin“ apyvartos aprėptis išnagrinėjo kitus rotacijos aspektus. Fondų srautai apibūdina asignavimus, apyvarta – prekybos veiklą, atviros palūkanos – neįvykdytas sutartis, o finansavimas – periodines finansavimo sąlygas.
Investuotojams, vertinantiems šią rinką, kitas naudingas įrodymas yra suderintas pozicijos ir žetonų vertės palyginimas, apmokėtų finansavimo mokėjimų seka ir pozicijų užstatas bei likvidumo sąlygos. Pranešta 62 % koncentracija yra šio vertinimo atskaitos taškas. Spalio 5 dienos atsiskaitymai rodo, kaip greitai gali pasislinkti finansavimo našta tuo pradiniu tašku.