AI gali išlaikyti didžiausią Bitcoin makro priešpriešinį vėją, kai Fed nustos žygiuoti
Bitcoin susiduria su nauju makro priešpriešiniu vėju dėl dirbtinio intelekto bumo, nes didžiulės infrastruktūros išlaidos konkuruoja dėl ilgalaikio kapitalo.
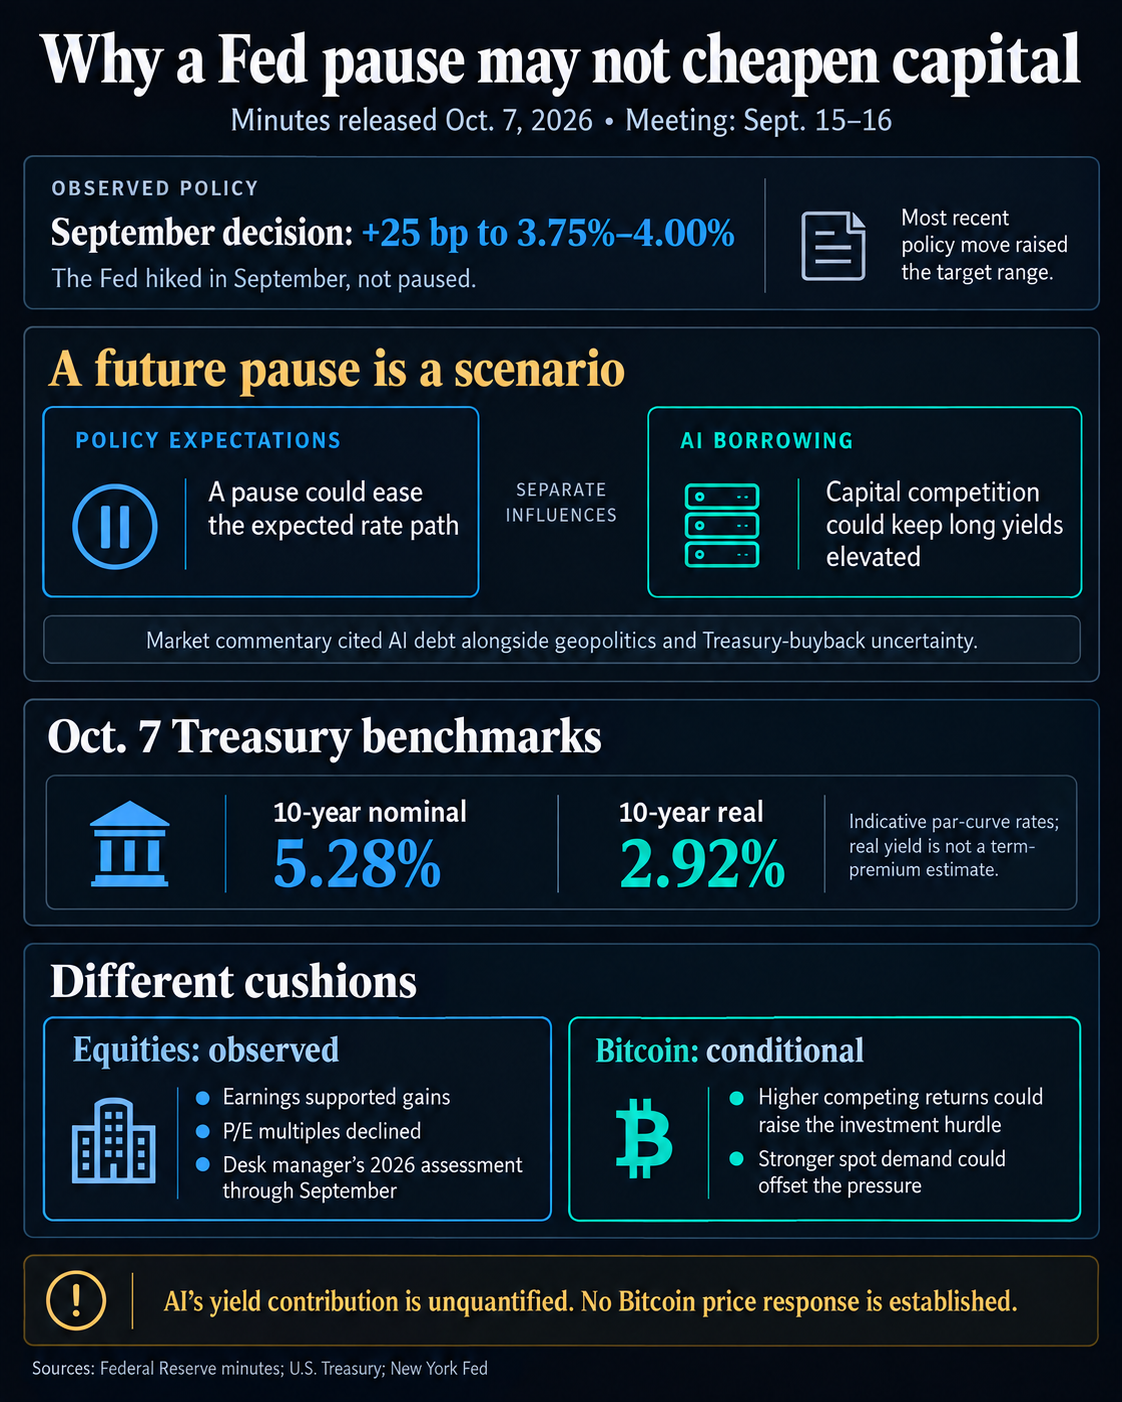
Rugsėjo 15–16 d. Federalinio rezervo banko posėdžio protokolai parodė, kad rinkos dalyviai kaip vieną iš veiksnių, didinančių iždo pajamingumą ir termino įmokas, nurodė dideles privačias skolų emisijas, skirtas dirbtinio intelekto infrastruktūrai. Nominalus pajamingumas padidėjo maždaug 35 baziniais punktais per terminus nuo dvejų iki 10 metų tarp FED posėdžių.
Tai apsunkina kriptovaliutų investuotojų reikalus, daugiausia dėmesio skiriantiems tada, kai Fed nustos griežtinti. Politikos formuotojai rugsėjį padidino federalinių fondų tikslą 25 baziniais punktais iki 3,75–4%, o dauguma pareigūnų nusprendė, kad dar vienas padidinimas tikriausiai būtų tinkamas iki metų pabaigos.
Net ir pasibaigus šiam ciklui, besitęsianti konkurencija dėl ilgalaikio finansavimo gali išlaikyti aukštas skolinimosi išlaidas, nepriklausomai nuo vienos nakties politikos palūkanų normos.
DI skolinimasis sukuria spaudimą už Fed ribų
Finansavimo poreikiai jau yra pakankamai dideli, kad patrauktų politikos formuotojų dėmesį.
Tarptautinių atsiskaitymų bankas (BIS) apskaičiavo, kad penkios didžiausios technologijų įmonės 2025 ir 2026 m. išleis daugiau nei 1 trilijoną USD kapitalo išlaidoms, susijusioms su dirbtiniu intelektu. Remiantis BIS nurodytomis pramonės prognozėmis, pasaulinės dirbtinio intelekto investicijos šiandien siekia maždaug 500 mlrd. USD, o 2030 m.
Didžioji dalis ankstesnių lėšų galėjo būti finansuojama iš įmonės pinigų srautų. Šis balansas keičiasi, nes kai kuriose įmonėse išlaidos viršija pajamas ir laisvą pinigų srautą, todėl didėja priklausomybė nuo obligacijų ir privataus kredito. BIS teigė, kad skolos tampa didesne finansavimo dalimi, nes įmonės stato duomenų centrus, perka lustus ir saugo energetikos infrastruktūrą.
Fed prekybos skyriaus vadovas teigė, kad pagrindinių debesijos paslaugų teikėjų skolos skirtumai išliko dideli dėl skolinamos sumos ir ilgų terminų. Rinkos ryšiai taip pat tiesiogiai parodė, kad su dirbtiniu intelektu susijusios privačios emisijos konkurencija dėl kapitalo yra vienas iš didesnių iždo terminų įmokų veiksnių.
Protokoluose nebuvo kiekybiškai įvertinta, kiek maždaug 35 baziniais punktais pajamingumas padidėjo dėl dirbtinio intelekto finansavimo. Taip pat buvo paminėti stipresni ekonominiai duomenys, lūkesčiai dėl papildomo FED griežtinimo, geopolitiniai pokyčiai ir netikrumas dėl iždo išpirkimo.
Vis dėlto šis mechanizmas sukuria potencialią „Bitcoin“ problemą net ir pasisukus politikos kurso ciklui.
Iždo duomenys parodė, kad 10 metų iždo nominalioji pajamingumas spalio 7 d. buvo 5,28%, o pagal infliaciją pakoreguotas 10 metų pajamingumas buvo 2,92%. Šie lygiai suteikia investuotojams didelę grąžą iš vyriausybės vertybinių popierių prieš prisiimant nepastovumo ir skolinimosi riziką, susijusią su Bitcoin.
Kriptovaliutų atveju tai padidina reikiamą rizikos grąžą. Fed didinimo pristabdymas gali sumažinti trumpalaikių palūkanų lūkesčius, nesuteikdamas to paties palengvėjimo ilgajame kreivės gale, jei įmonės ir toliau agresyviai konkuruos dėl finansavimo.
Fed taip pat teigė, kad realiųjų palūkanų normų pokyčiai lėmė ilgesnio laikotarpio iždo pajamingumo padidėjimą per tarpinį laikotarpį.
Šis skirtumas yra svarbus „Bitcoin“, nes tikrasis pajamingumas atspindi grąžą, kurią galima gauti po infliacijos, o tai sustiprina konkurenciją tarp turto, neturinčio sutartyje numatytų pinigų srautų, ir vertybinių popierių, siūlančių teigiamas pagal infliaciją pakoreguotas pajamas.
Su AI susietos akcijos iki šiol patogiau įsisavino didesnes finansavimo išlaidas. Fed teigė, kad bendrovės, kurios gauna tiesioginę naudą iš infrastruktūros išlaidų, viršijo platesnę rinką, o didesnis faktinis ir numatomas pelnas palaikė akcijų kainas, net kai vertinimo kartotiniai sumažėjo.
Tas pats bumas galiausiai gali pakeisti kursą
Ilgalaikė rizika yra ta, kad investicijų lenktynės bus pernelyg sėkmingos kuriant pajėgumus.
BIS perspėjo, kad dirbtinio intelekto plėtra yra vienas didžiausių investicijų į technologijas pakilimų JAV istorijoje. Tyrimas teigia, kad konkurencija dėl būsimos rinkos dalies gali paskatinti įmones skirti daugiau kapitalo, nei pateisina galimos grąžos, o didesnis skolų naudojimas padidina finansinio streso ir priverstinio turto pardavimo riziką, jei pajamų lūkesčiai nuvilia.
Tai sukuria antrąjį, labai skirtingą Bitcoin scenarijų.
Arthuras Hayesas, nebeveikiančios BitMEX biržos įkūrėjas, teigia, kad duomenų centrų lenktynės galiausiai sukels perteklinius skaičiavimo pajėgumus ir sukels nuosmukį.
Hayesas ne kartą pabrėžė, kad pagrindiniai technologijų diegimai istoriškai buvo perpildyti, ir tikisi, kad atsiras finansinė įtampa, kai prisijungs nauji pajėgumai, galbūt maždaug 2027 m. pabaigoje arba 2028 m.
Jo Bitcoin disertacija prasideda ten, kur baigiasi dabartinis pajamingumo spaudimas. Jei dirbtinio intelekto žlugimas kelia grėsmę labai finansuojamos infrastruktūros savininkams, Hayesas tikisi, kad politikos formuotojai galiausiai reaguos su likvidumo palaikymu ir sudarys sąlygas, kurios, jo manymu, būtų palankios Bitcoin ir kitam kriptovaliutų turtui.
Tai lieka spekuliaciniu keliu. AI paklausa gali augti pakankamai greitai, kad galėtų absorbuoti kuriamą infrastruktūrą, o didesnis našumas ir pelnas galėtų patvirtinti išlaidas, kol skolų našta netaps problemiška.
Vis dėlto BIS finansavimo struktūrą laiko tikru pažeidžiamumu. Investiciniai įsipareigojimai vis labiau viršija viduje generuojamus pinigus, todėl būsima grąža tampa dar svarbesnė įmonių gebėjimui aptarnauti kapitalą, surinktą statybai.
Kitas „Bitcoin“ makrokomandos testas pereina į ilgąjį galą
Todėl Bitcoin investuotojams tiesioginis signalas yra mažiau apie tikslų susitikimą, per kurį FED nustoja kelti palūkanų normas, ir daugiau apie tai, kas atsitiks su ilgalaikiu realiu pajamingumu vėliau.
Nuolatinis 10 metų pelningumo ir termino priemokos mažėjimas susilpnintų argumentą, kad dirbtinio intelekto kapitalo paklausa išlaiko griežtas finansines sąlygas. Didelė bitkoinų paklausa esant padidėjusiam pajamingumui taip pat parodytų, kad investuotojai yra pasirengę priimti didesnę alternatyviąją kainą.
Priešingas derinys būtų sunkesnis kriptovaliutų rinkoms. Nuolatinis su dirbtiniu intelektu susijęs skolinimasis kartu su dideliu realiuoju pajamingumu priverstų iždo fondus ir įmonių kreditus agresyviai konkuruoti dėl ribinio kapitalo net ir po pinigų griežtinimo piko.
Kitas FED posėdis numatytas spalio 27–28 d., o pareigūnai vis dar sutelks dėmesį į infliaciją ir galimybę dar kartą padidinti iki metų pabaigos.
Tačiau didesnis „Bitcoin“ išbandymas gali būti atliktas po paskutinio pakilimo. Jei DI investicijų lenktynės išlaikys aukštą ilgąjį iždo kreivės galą, prekybininkų laukiama piniginė lengvata dėl FED pauzės gali pasirodyti silpnesnė nei ankstesniais ciklais. Jei išlaidų bumas galiausiai nutrūks, investuotojai stebės, ar finansinis stresas atneš likvidumo atsaką, kurio Hayesas jau siekia.