9 mega bankai blokuoja kriptovaliutų sąskaitas, tačiau naujos OCC taisyklės atsisako
Valiutos kontrolieriaus tarnybos spalio 14 d. debankavimo išvados nustato istorinius skaitmeninio turto emitentų, biržų ir administratorių apribojimus, dažnai siejamus su finansiniais nusikaltimais.
Išvadose apžvelgiami devynių didžiausių agentūros prižiūrimų nacionalinių bankų sprendimai dėl kriptovaliutų bankininkystės.
Mažesnėms kriptovaliutų verslui atskiro banko rizikos įvertinimas išlieka svarbiais prieigos vartais. Kontrolierius Jonathanas Gouldas išsaugo objektyvius klientų sprendimus ir ginčija netinkamą pašalinimą.
Pasekminis testas yra tai, kaip OCC atskiria finansinius, veiklos ar atitikties apribojimus nuo nepritarimo teisėtai verslui ir ar jo patikrinimas sukuria tinkamas banko paslaugas.
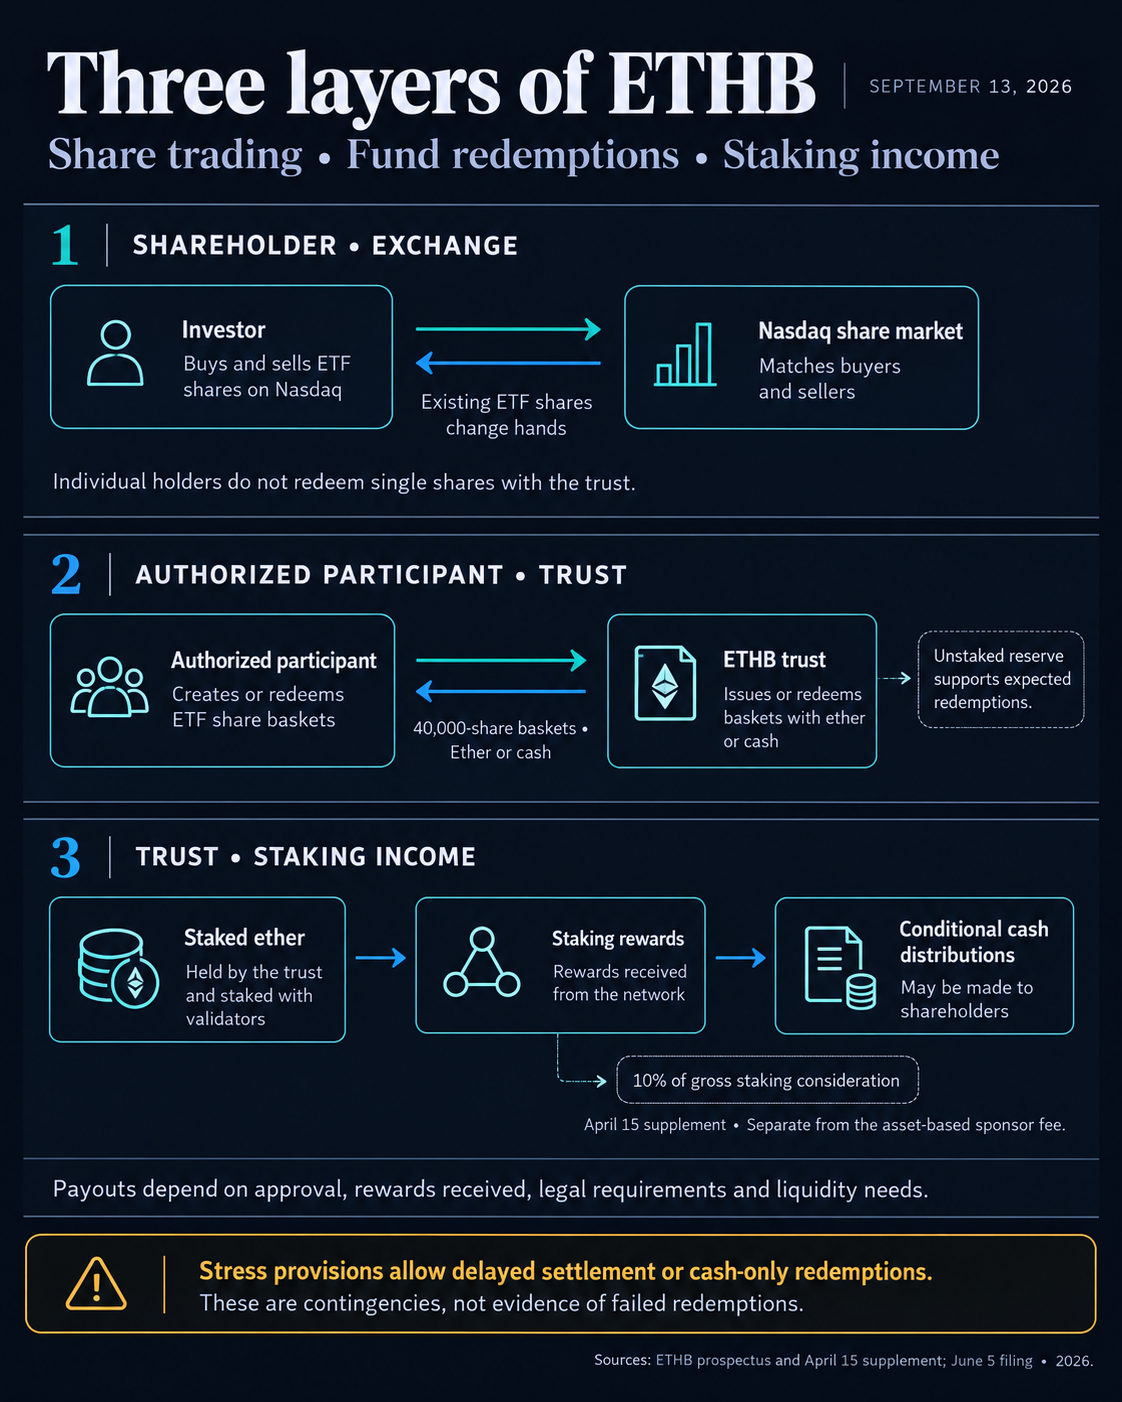
Svarstomos funkcijos apima ne tik indėlio sąskaitos atidarymą. 2026 m. birželio 29 d. BNY paskelbė stabilių monetų paslaugas instituciniams klientams, įskaitant USDC saugojimą BNY ir nurodymą Circle per BNY nukalti USDC iš dolerių arba išpirkti jį į dolerius.
Susitarimas susieja skaitmeninio turto saugojimą su stabilių monetų veiklos doleriais. BNY apibūdino paslaugų prieinamumą savo instituciniams klientams, o tinkamumas mažesniems kriptovaliutų verslams ir platesnis konkurencijos poveikis lieka neišspręstas.
Istorinė politika atitinka dabartinį priežiūros testą
OCC išvados apima politiką nuo 2020 m. iki 2025 m. rugsėjo mėn. Apžvelgti bankai buvo JPMorgan Chase Bank, Bank of America, Citibank, Wells Fargo Bank, US Bank, Capital One, PNC Bank, TD Bank ir BMO Bank.
Agentūra teigė, kad peržiūrėjo beveik 100 000 skundų ir gavo apie 50 000 dokumentų, iš viso apie 420 000 puslapių, atlikdama platesnį klientų sektorių tyrimą.
Jo oficialioje santraukoje teigiama, kad daugelis institucijų apribojo bankininkystę skaitmeninio turto emitentams, biržoms ar administratoriams, dažnai remdamosi finansiniais nusikaltimais. Visose tiriamose pramonės šakose apribojimai svyravo nuo kategoriškų draudimų iki papildomų peržiūrų ir patvirtinimų.
Plati išvada apima visus devynis bankus, o diskusijoje apie skaitmeninį turtą aprašomi daugelio institucijų apribojimai. Konkrečios kriptovaliutų politikos ir atskirų atsisakymų priežastys tebėra atvejo lygio klausimai.
Savo spalio 14 d. pastaboje Gouldas teigė, kad bankai turėtų vertinti klientus pagal objektyvius, rizika pagrįstus kriterijus. Jo požiūris išlaiko sprendimus dėl šių priežasčių atsisakyti atskirų klientų.
2025 m. rugpjūčio mėn. administracijos sąžiningos bankininkystės vykdomajame įsakyme laikomasi to paties požiūrio. Jame atsisakoma bet kokių privačiai įgyvendinamų teisių ar privalumų, sukurtų pagal įsakymą, paliekant nepakeistą esamą įstatymų nustatytą apsaugą.
OCC ir Federalinė indėlių draudimo korporacija savo galutinę reputacijos rizikos taisyklę paskelbė balandžio 7 d., ji įsigaliojo birželio 9 d. Jos draudimai reglamentuoja agentūrų priežiūros veiksmus ir spaudimą bankams dėl santykių su klientais.
Paskutinėje taisyklėje reputacijos rizika apibrėžiama atsižvelgiant į visuomenės suvokimo problemas, kurios skiriasi nuo banko finansinės ar veiklos būklės. Ji išsaugo Banko paslapties įstatymo vykdymo užtikrinimo instituciją, o jo sąskaitų ryšio nuostata atleidžiama asmenims, subjektams ar jurisdikcijoms, kuriems taikomos OFAC sankcijos.
Pridedamas paaiškinimas aiškiai draudžia priežiūros institucijoms kovoti su pinigų plovimu kaip pretekstu vykdyti reputacijos rizikos priežiūrą.
Atskiroje BSA vykdomojoje byloje OCC spalio 13 d. įvertino 750 mln.
Užsienio turto kontrolės biuro nuolatinėse gairėse teigiama, kad JAV asmenys ir kiti jos jurisdikcijai priklausantys asmenys turi tokius pačius įsipareigojimus skaitmeninės valiutos operacijoms, kaip ir tradicinėms grynosios valiutos operacijoms.
Kartu šios politikos nuostatos išsaugo finansinių nusikaltimų ir veiklos rizikos priežiūrą ir apriboja sprendimus, pagrįstus verslo nepopuliarumu. Rizikos pagrindimo kokybė tebėra esminė atskiriant šiuos du dalykus.
Licencijavimas ir skundai suteikia esamas priemones
OCC jau turi būdų, kaip įtraukti klientų prieigos sprendimus į savo priežiūros darbą. 2025 m. rugsėjo mėn. biuletenyje buvo paaiškinta, kad taikant atitinkamus licencijavimo veiksnius kiekvienu konkrečiu atveju atsižvelgiama į bankų debankavimo įrašus ir prevencijos politiką.
Debankavimas taip pat gali būti svarstomas kiekvienu konkrečiu atveju Bendrijos reinvestavimo įstatymo reitinguose, atsižvelgiant į banko dydį, sudėtingumą ir bendrą rizikos profilį.
Bankas, norintis priimti sprendimą dėl licencijos, gali susidurti su savo įrašų ir procedūrų patikrinimu pagal taikomus veiksnius. Licencijavimo peržiūra atliekama kiekvienu konkrečiu atveju, o kredito reitingų agentūra sprendžia savo nuožiūra.
2025 m. rugsėjo mėn. OCC taip pat atnaujino savo internetinių skundų ataskaitas ir teigė, kad naudoja skundus ir kitus duomenis, kad patikslintų tyrimus. Spalio 14 d. paskelbtame pranešime cituojamas skundų priėmimas ir licencijų išdavimo patikrinimas tarp jau atliktų veiksmų.
Kriptovaliutų verslui šie įrankiai suteikia galimybę ištirti, kaip prieigos politika veikia atskirais atvejais. Naudingas testas yra tai, ar nurodyta apribojimo priežastis yra susijusi su kliento rizika ir banko galimybe ją valdyti.
Kliento rizika, veiklos pajėgumai ir apribojimo pagrindai išlieka svarbūs šiai analizei.
Bankų pramonė ginčijasi dėl ribos, kuri išsaugo rizikos valdymą. Banko politikos institutas atsakė palaikyti sąžiningą prieigą ir aiškius, nuoseklius standartus, kartu išlaikant patikimą rizikos valdymą.
„JPMorgan“ taip pat teigė, kad jos politika draudžia politinę ar religinę diskriminaciją, ir pridūrė, kad ji ištaisė „WePay“ procesą, kuris neatitinka standartų.
Naujo dalyvio atveju kliento tinkamumas ir objektyvus banko įvertinimas vis tiek lemia, ar jis gali naudotis tokia paslauga kaip BNY. Institucinis pasiūlymas apima saugojimo ir išpirkimo funkcijas, paliekant galimybę suteikti panašią prieigą mažesniems emitentams, ar keistis atviro konkurso klausimu.
OCC teigia, kad vis dar svarsto tolesnius reguliavimo ir priežiūros pakeitimus. Praktinis pažangos matas bus platesnis tinkamumas, dėl kurio klientai gali naudotis banko funkcijomis, o finansiniai, veiklos, AML ir sankcijų reikalavimai bus vertinami atsižvelgiant į jų privalumus.