Kita „DeFi“ institucinė kliūtis yra nuspręsti, kam gali būti patikėta įvertinti realaus pasaulio turtą
DTCC dabar vykdo žetonų nustatymo bandymą su maždaug 40 firmų, įskaitant JPMorgan, Goldman Sachs, BlackRock, Vanguard ir NYSE, kad atstovautų akcijas ir iždo vertybinius popierius tinkle – žetonus, kurie tampa tinkamu įkaitu tik tada, kai skolinimo rinka gali atsakyti, kas jas įkaino ir kas atsitiks, kai už tą kainą nustos vietos.
„DefiLlama“ grandinės RWA rinkos riba viršija 51 mlrd. USD, o tas pats turtas sukuria tik beveik 3,8 mlrd. USD DeFi aktyviosios vertės (TVL), o panaudojimo lygis yra beveik 7,7%.
Kainodara tampa vartų sargu
Skolinimo rinkai reikia informacijos santraukos, vietų, iš kurių gaunama informacijos santrauka, rinkinio ir taisyklių, kas atsitiks, kai tose vietose nutils turtas, pvz., simbolinės akcijos, obligacijos ir auksas.
Kažkas turi pasirinkti orakulą, išbandyti jo nepriklausomumą, apriboti ekspoziciją ir nuspręsti, kada prasidės likvidavimas.
Matthew Fisheris, Katana Network generalinis direktorius, sakė, kad orakulo konfigūracija prasideda nuo vietų, iš kurių paleidžiant gaunami kainų duomenys, o komandos atnaujina ją, kai likvidumas pereina į naujesnes ar gilesnes vietas.
Naujai įtrauktų į sąrašą žetonų atnaujinimas vėluoja, nes likvidumas dar nėra sutelktas jokioje patikimoje vietoje.
Fisheris teigė, kad institucijos patikrą paveda profesionaliems kuratoriams, saugyklos operatoriams, tokiems kaip „Steakhouse“ ir „Gauntlet“, kurie vertina užstatą, patvirtina rinkas ir nustato „Morpho“ poveikio ribas, arba protokolams, tokiems kaip „Aave“, kurie tiesiogiai kuria savo orakulinius ryšius.
Jis pažymėjo:
„Institucijos vertina, kad kambaryje yra profesionalumas.
2025 m. gruodžio mėn. atliktame decentralizuoto kredito tyrime nustatyta, kad nedidelis skaičius kuratorių, valdančių ERC-4626 saugyklas, dabar užima neproporcingai didelę užrakintos vertės dalį, o sprendimus dėl draudimo sutelkia tame krūvos lygmenyje.
Fisherio pasakojimas apie institucinį elgesį sutampa su tuo, ką duomenys jau rodo nepriklausomai.
Jis sakė, kad vienas manipuliavimas orakulu vienoje rinkoje, kuriuo pasitiki kuratorius, gali sugadinti visus to kuratoriaus įrašus. Kuratorius, atsinešęs sugadintą įrašą į investicijų komitetą, gauna tai, ką Fisheris pavadino „kietuoju ne“, nepaisant to, kaip sekasi kitur.
Kas moka, kai nepavyksta
Fisheris apibūdino kuratorių kaip šalį, kuriai priklauso sprendimas dėl rizikos, kuri sugeria reputaciją ir komercinius nuostolius, kai rinka lūžta.
Indėlininkas paprastai padengia finansinius nuostolius tiesiogiai, o telkiniais pagrįsti modeliai, tokie kaip Aave arba izoliuotos Morpho rinkos, dažnai palieka pagrindinį protokolą be jokios tiesioginės atsakomybės.
Balandžio mėnesio KelpDAO išnaudojimas atskleidžia šį neatitikimą, nes Aave valdymas įvertino 230 mln.
Ši atskaitomybės spraga kelia susirūpinimą dėl institucijų, pasitikinčių kuratoriais, kurių pagrindinė nuobauda už blogą skambutį yra reputacija, o indėlininkas suvalgo pirmąjį nuostolio dolerį.
| Sluoksnis | Vaidmuo rinkoje | Ką jis valdo | Ką gali prarasti | Institucinis rūpestis |
|---|---|---|---|---|
| „Oracle“ tiekėjas | Prekių kainų duomenys | Vietos, agregavimo metodas, atnaujinimo logika | Reputacija, ateities integracijos | Ar pašaras buvo tvirtas ir nepriklausomas? |
| Kuratorius / saugyklos operatorius | Tvirtina užstato ir rizikos parametrus | Oracle pasirinkimas, ekspozicijos ribos, rinkos pasirinkimas | Reputacija, mokesčiai, komercinis pasitikėjimas | Ar žalos reputacijai pakanka atsakomybės? |
| Indėlininkas | Tiekia kapitalą saugyklai arba rinkai | Kuratoriaus arba saugyklos pasirinkimas | Tiesioginiai finansiniai nuostoliai | Kas padengia pirmojo dolerio nuostolius? |
| protokolas | Teikia skolinimo ar rinkos infrastruktūrą | Bazinės išmaniosios sutartys, likvidavimo sistema | Valdymo spaudimas, žala reputacijai | Ar protokolas yra atsakingas, jei išorinė rizika nepavyksta? |
| Draudimas/backstop | Padengia nustatytus nuostolius | Draudimo apimtis, išmokėjimo taisyklės | Kapitalo rezervas arba investicinis turtas | Ar apsauga yra automatinė, pakankama ir įgyvendinama? |
Pirmojo nuostolio kapitalas, privalomas draudimas, mokesčių susigrąžinimas ir audituojamos pozicijos atskleidimas yra tokie reikalavimai, kurie gali jį nutraukti.
„Bitcoin“ nuolat prekiauja giliose pasaulinėse prekybos vietose, todėl jo orakulo dizainas sutelktas į agregaciją ir atsparumą manipuliavimui. Tokenizuotos akcijos, obligacijos ir biržos prekės paveldi rinkos kalendorių, kurio vis dar laikosi jų atskaitos turtas.
Fisheris teigė, kad užsidarius pirminei rinkai nėra „objektyvaus teisingo požiūrio“ į šio turto kainodarą.
Kai kurios platformos apskaičiuoja slankųjį vidurkį iš rinkos formuotojų kotiruočių, kai prekyba sustoja. „Binance“ istoriškai rėmėsi finansavimo normomis, kad paveiktų savaitgalio kainas, prieš paskelbdama naujus šio metodo planus šiais metais.
Katana nukreipia auksą, sidabrą ir naftą per „Chainlink“ ir uždaro šias rinkas naujoms pozicijoms, kai tik pagrindinė birža bus uždaryta. Prekybininkai vis tiek gali sumažinti esamas pozicijas, o atskiroje maržoje yra bet kokie vėliau atsirandantys nuostoliai.
Londono vertybinių popierių birža planuoja 2027 m. nakties sesiją LSE 24, kartu su Nasdaq perėjimu prie 23 valandų darbo dienų prekybos ir Cboe siūlomos 23 × 5 JAV akcijų prekybos. Savaitgaliai, prekybos sustabdymai ir konkrečiam turtui būdingos spragos nepatenka į visus tris planus.
Įvaikinimo testas
Šiuo atveju per ateinančius kelerius metus platformos standartizuoja kainodarą ne darbo valandomis, grandinės pertraukiklius, pirmojo nuostolio kapitalą ir kuratoriaus atskleidimą.
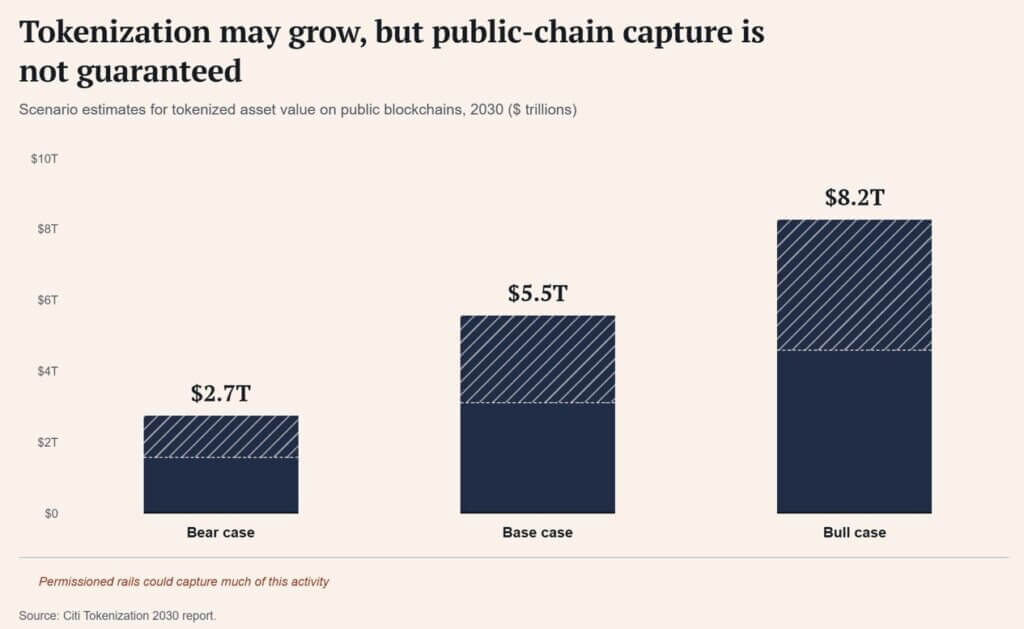
Pagal „Citi“ projektų turtą iki 2030 m. pasieks 8,2 trilijonus USD pagal savo bulių scenarijų. Jei DeFi panaudojimas tame pasaulyje padidės nuo 12 % iki 18 %, su RWA susieta DeFi aktyvi TVL gali pasiekti beveik 1 trilijoną USD iki 1,5 trilijono USD, paversdama žetonų iždus, akcijas ir žaliavas tikrais įkaito primityvais.
Meškos atveju tokenizavimas nuolat plečiasi emisijos sąlygomis, neišsprendžiant jo valdymo sluoksnio.
Pagal „Citi“ meškos scenarijų iki 2030 m. tokenizuotas turtas sieks 2,7 trilijonus USD. Jei DeFi panaudojimas išliks 2–4 % diapazone, kaip rodo šiandieniniai duomenys, su RWA susieta DeFi aktyvi TVL bus arčiau 54–108 mlrd. USD.
Tokenizuotas turtas kaupiasi balansuose, o „DeFi“ skolinimas ir suderinamumas jų beveik nepaliečia.
Fisheris pažymėjo, kad institucinis orakulų jautrumas tokenuotoms akcijoms, obligacijoms ar biržos prekėms, kurių pagrindinės rinkos savaitgaliais užsidaro, yra didesnis nei kriptovaliutų turtui.
Institucijoms reikia valdymo sistemos, kuri būtų pakankamai patvari, kad galėtų išgyventi investicijų komitete, ir nustatyti, kas padengs nuostolius tą dieną, kai kanalas suklysta.