„Wall Street“ gali ištempti garsųjį „Bitcoin“ 4 metų ciklą
Bitkoinas gali pasislinkti po ketverių metų ciklo, nes institucinis kapitalas ir makrolikvidumas įtakoja kainą.
Rugsėjo 3 d. „Bitcoin“ analitikas Willy Woo teigė, kad „Bitcoin“ gali judėti link 6–8 metų ritmo, labiau susieto su tradiciniu finansų trumpalaikių skolų ciklu, o ne su perpus mažėjimo grafiku.
Anot jo, šis poslinkis perpus nedaro nereikšmingų. Vietoj to, tai reiškia, kad jų įtaka mažėja, palyginti su kapitalo, kuris dabar juda per biržoje parduodamus produktus, įmonių iždus ir kitus institucinius kanalus, mastu.
2024 m. balandžio mėn. Bitcoin atlygis sumažėjo perpus iki 3 125 BTC, todėl metinė nauja emisija sudaro maždaug 164 250 BTC, arba apie 0,82% dabartinės cirkuliuojančios atsargos. Kitas perpus sumažinimas, kurio tikimasi 2028 m., vėl sumažintų šį tempą iki maždaug 82 125 BTC per metus, ty maždaug 0,41% šiandieninės tiekimo bazės.
Dėl to kiekvienas naujas pasiūlos šokas tampa mažesnis, kai didėja Volstryto pėdsakas.
Institucinis kapitalas pradeda konkuruoti su vidiniu Bitcoin laikrodžiu
Pusiausvyra jau pasikeitė iš esmės, o institucinių akcijų paketai dabar mažėja, kai kiekvienais metais į apyvartą patenka naujų Bitcoin kalnakasių.
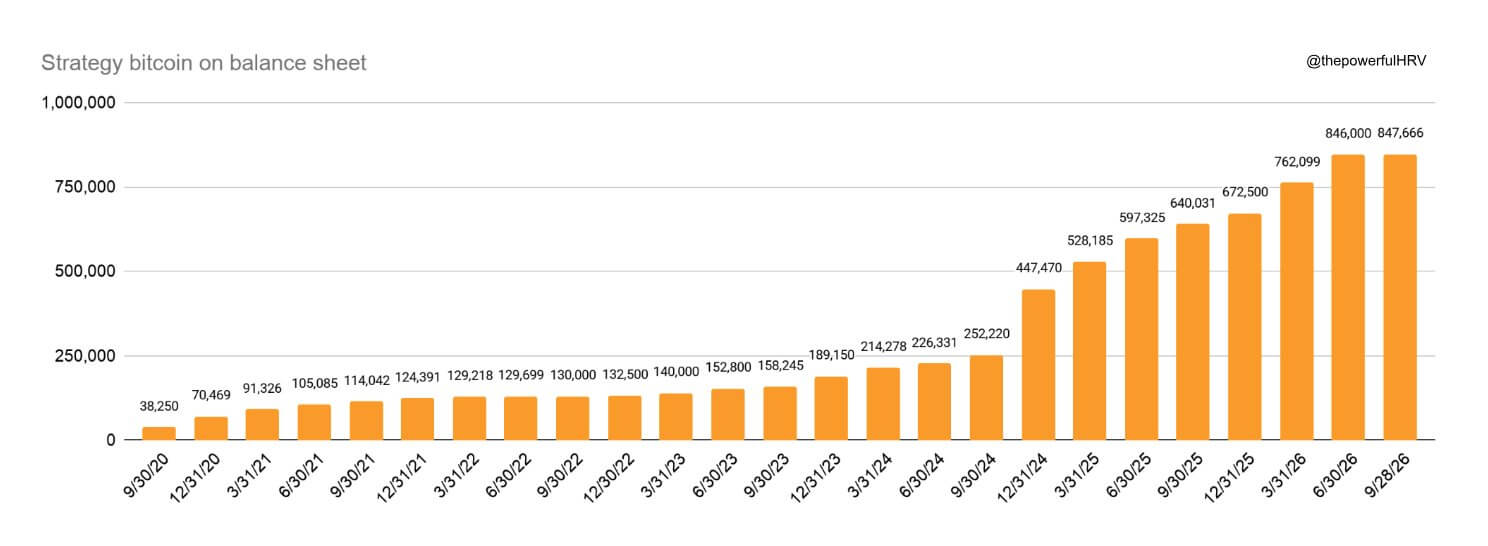
„Bitcoin Treasuries“ duomenys rodo, kad 100 viešųjų įmonių dabar turi daugiau nei 1,2 milijono BTC, o Bitcoin biržoje parduodami produktai visame pasaulyje kontroliuoja daugiau nei 1,5 milijono monetų.
Kartu šios dvi grupės sudaro daugiau nei 2,7 mln. BTC.
Šios atsargos jau daugiau nei 16 kartų viršija naujų Bitcoin kalnakasių kiekį, kurį šiuo metu pagamina per metus. Po 2028 m. perpus sumažinimo atotrūkis dar padidėtų, nes metinė emisija sumažės iki 82 125 BTC.
Palyginimas nereiškia, kad instituciniai turėtojai diktuoja kainą. Tai rodo, kiek sumažėjo kalnakasių tiekimo sukrėtimas, palyginti su Bitcoin, kuris jau yra įmonių balansuose ir reguliuojamuose investiciniuose produktuose.
Woo argumentas yra tas, kad dėl kintančio balanso kredito sąlygos, pasaulinis likvidumas ir portfelio srautai gali tapti vis svarbesniais nustatant pagrindinius rinkos posūkius.
Bitkoino istorinis ketverių metų ritmas visada buvo apytikslis, o ne mechaninis. Ankstesnių ciklų sumažinimas perpus, pinigų politika ir investuotojų psichologija sutapo, o dėl riboto užbaigtų ciklų skaičiaus sunku nustatyti bet kokį fiksuotą modelį.
Naujausi tyrimai taip pat nustojo paskelbti seną sistemą mirusia.
„Galaxy Research“ birželį paskelbė, kad ketverių metų ciklas išliko matomas, nors jo amplitudė smuko. „21Shares“ metų vidurio apžvalga panašiai apibūdino modelį kaip besikeičiantį, o ne nutrūkusį.
Fidelity Digital Assets taip pat teigė, kad didesnė Bitcoin rinkos kapitalizacija, platesnė institucinė bazė ir mažesnis nepastovumas gali priversti ateities ciklus elgtis kitaip nei ankstesniais pakilimo ir nuosmukio laikotarpiais.
Todėl Woo 6–8 metų disertacija išlieka tobulinimo sistema, o ne patvirtinta pakaitalu.
Išmatuojamas pokytis jau vyksta: kasmetinė kalnakasių emisija mažėja iki dalies cirkuliuojančios atsargos, o milijonai Bitcoin kaupiasi institucinėse transporto priemonėse.
Jei tokia tendencija išliks, kitas didelis Bitcoin ciklas gali priklausyti mažiau vien nuo perpus mažėjančio laikrodžio, o labiau nuo tų pačių kredito ir likvidumo jėgų, kurios jau formuoja tradicines rinkas.