Visa onchain skolinimas yra atsiskaitymo kortele užstatas
Kiekvienas mokėjimas kortele sukuria laiko problemą įmonei. Kortelių programa gali būti skolinga „Visa“ kasdien atsiskaitydama prieš gaunant pinigus iš klientų, todėl lieka trumpas, bet pasikartojantis finansavimo trūkumas.
„Visa“ internetinio skolinimo iniciatyva, paskelbta rugsėjo 8 d., siekia šio atotrūkio. Credit Coop, onchain kredito protokolas, tiekia atnaujinamas stabilias monetas, kurios gali finansuoti atsiskaitymą ir vėlesnius kortelės turėtojų mokėjimus grąžinti.
Šis dizainas perkelia įprastą gautinų sumų finansavimo formą ant „blockchain“ bėgių. Išmaniosios sutartys tvarko lėšas, grynųjų pinigų srautų kontrolę ir grąžinimą, o patvirtintos vizos atsiskaitymų bylos išlieka svarbiausios rizikos pasirašymo ir objekto dydžio nustatymui. Rezultatas yra hibridinė kreditų rinka, kurioje vykdymas tampa labiau matomas, o lemiami komerciniai duomenys ir rizikos sąlygos išlieka leistinos.
Atsiskaitymų spraga tampa užstatu
Su „Stablecoin“ susietų kortelių programos nustato įsipareigojimus pagal „Visa“ tvarkaraštį, net kai kortelių turėtojai moka pagal skirtingą tvarkaraštį. Šis neatitikimas gali būti ypač sunkus jaunai programai, kurios operacijų apimtis auga greičiau nei galimybė gauti banko kreditą ar sandėlio finansavimą.
„Visa“ teigia, kad finansavimo poreikis auga dėl stabilių monetų verslo. Antrąjį 2026 m. fiskalinį ketvirtį bendrovė pranešė apie daugiau nei 160 su stabiliomis monetomis susijusių kortelių programų, o mokėjimų apimtys šiose programose buvo beveik 200% didesnės nei prieš metus. „Visa“ teigė, kad atsiskaitymas už stabilias monetas taip pat neseniai viršijo 20 mlrd.
Kiekviena figūra matuoja skirtingą verslo dalį. Programos skaičius apibūdina tinklo pasiekiamumą, augimo tempas apima mokėjimo kortele veiklą, o atsiskaitymo rodiklis metinis naujesnio srauto. „Credit Coop“ negrąžinta pagrindinė paskolos suma yra atskira priemonė. Šis derinys vis dar rodo, kad daugėja programų, kurioms gali prireikti trumpalaikio kapitalo, kad būtų padengtos gautinos sumos.
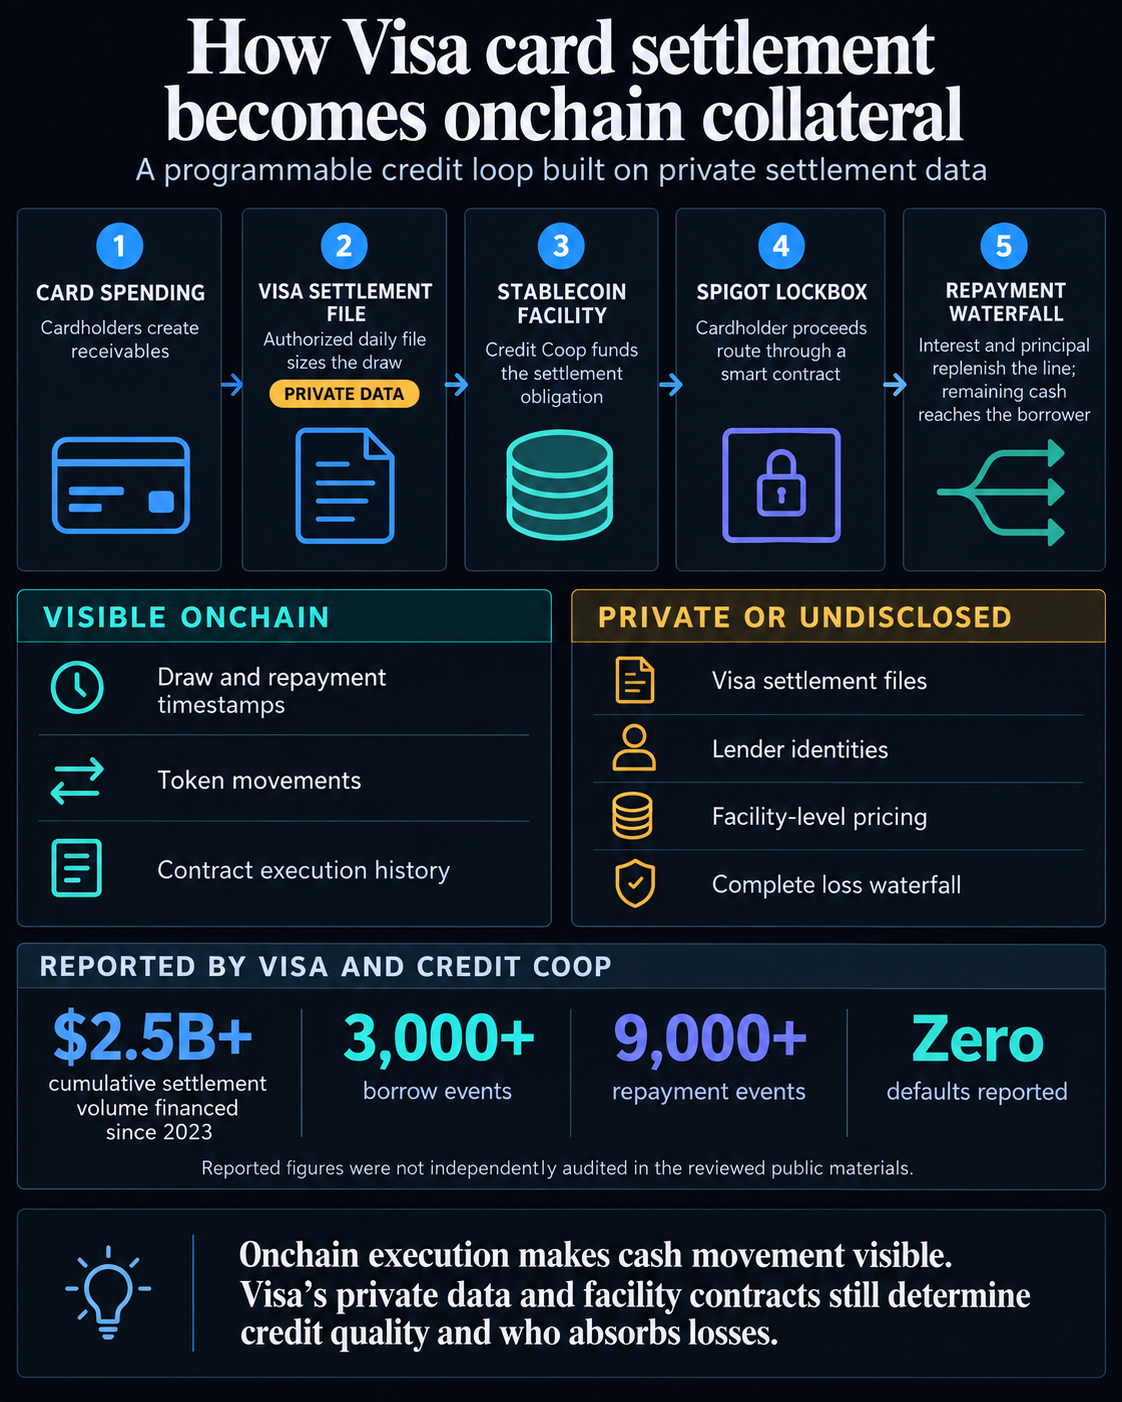
Remiantis išsamiu „Visa“ aprašymu, dalyvaujanti programa remiasi stabiliomis monetomis denominuotos atnaujinamos priemonės, kad įvykdytų atsiskaitymo įsipareigojimą. Lėšos perkeliamos į „Visa“ atsiskaitymo adresą. Vėliau kortelės turėtojo pajamos patenka į „Credit Coop“ Spigot sutartį – programuojamą užrakto dėžę, kuri aptarnauja palūkanas ir papildo eilutę, kol likę grynieji pinigai pasiekia skolininko veiklos sąskaitą.
„Visa“ modelį apibūdina kaip užtikrintą tik atsiskaitymo gautinomis sumomis. Šis aprašymas išskiria jį iš pažįstamos DeFi struktūros, kurioje skolininkas pateikia daugiau likvidaus kriptovaliutų užstato, nei yra verta paskola. Čia avansą palaikantis turtas yra kortelių turėtojų generuojamas mokėjimų srautas.
Grandinė registruoja lėšas ir grąžinimus, pateikia laiko žymes, žetonų judėjimą ir sutarties vykdymo istoriją. „Visa“ teigė, kad „Credit Coop“ apdorojo daugiau nei 3 000 skolinimosi įvykių ir 9 000 grąžinimo įvykių visose dalyvaujančiose įstaigose.
Antrasis įrodymų sluoksnis yra „Visa“ viduje. „Credit Coop“ gauna kiekvienos programos patvirtintus kasdienius atsiskaitymų failus saugiu vamzdynu, sako „Visa“, ir tada naudoja tuos įrašus su „onchain“ istorija įrenginio dydžiui nustatyti, išmokėti ir grąžinti. Viešieji operacijų duomenys gali dokumentuoti žetonų judėjimą, o „Visa“ tiekimas susieja šiuos judėjimus su konkrečia atsiskaitymo prievole ir programos veikimo našumu.
Tai suteikia „Visai“ išplėstinį vaidmenį. Jos bėgiai sukuria laiko spragą, o jo įrašai padeda skolintojams nuspręsti, kiek kapitalo turėtų jį užpildyti.
Sėkmių rekordas yra didelis, koncentruotas ir savarankiškas
„Visa“ teigė, kad „Credit Coop“ modelis nuo 2023 m. finansavo daugiau nei 2,5 mlrd. Bendrovė taip pat teigė, kad didesnis skolintojų dalyvavimas sumažino dalyvaujančių programų skolinimosi išlaidas net 30%.
Abu teiginiai reikalauja kruopštaus masto. Kaupiamasis finansuojamas atsiskaitymų kiekis matuoja pralaidumą per atsinaujinančius įrenginius. Tas pats kapitalas gali būti išmokėtas, grąžintas ir panaudotas dar kartą, todėl 2,5 mlrd. Tai taip pat neturėtų būti suprantama kaip „Credit Coop“ pajamos, visos kortelės išlaidos ar rinkos dalis.
Ne mažiau svarbu ir kilmė. „Visa“ bendras atsiskaitymų finansavimo paaiškinėjas sako, kad „Credit Coop“ pateikė programos duomenis ir kad „onchain“ įvykių skaičius buvo matuojamas 2026 m. rugpjūčio 19 d. Nulinio numatytojo įvykdymo būsena turėtų būti patvirtinta prieš paskelbiant. Siekdama sumažinti skolinimosi išlaidas, „Visa“ nepateikė jokių įrenginių lygio palūkanų, imties dydžio ar skaičiavimo metodikos.
„Rain“, mokėjimų bendrovė ir „Visa“ pagrindinė narė, sudaro didžiąją dalį atskleistos veiklos. „Visa“ teigė, kad „Rain“ nuo 2023 m. rugpjūčio mėn. naudojo „Credit Coop“ atnaujinamą priemonę ir iki rugpjūčio 19 d. finansavo apie 2 mlrd.
Trejus metus besikartojantis traukimas ir grąžinimas rodo prasmingą operacinę sistemą. Turimi skaičiai mažiau atskleidžia jos kredito rizikos formą. Pradžios priemonės dydžiai, dabartinė pozicija, skolintojo koncentracija ir veiklos rezultatai per nuostolių laikotarpį neatskleidžiami.
„Karta“ siūlo vaizdą, kur, „Visa“ nuomone, šis modelis gali nuvesti. „Visa“ teigia, kad kortelių bendrovė pradėjo veiklą ir padidino „Credit Coop“ finansavimą prieš pereidama į didesnę institucinę įmonę.
Pačios „Karta“ birželio mėn. pranešimas patvirtina vėlesnį kapitalo paketą: 15 mln. USD A serijos ir 125 mln. USD kreditą iš „Community Investment Management“. Jo pranešime neminimas „Credit Coop“, todėl „Visa“ yra ryšys tarp ankstyvo „Karta“ augimo ir „onchain“ įrenginio.
Seka siūlo vieną galimą onchain kredito vaidmenį. Pakartotiniai atsiskaitymų ištraukimai ir grąžinimai gali padėti mažesnei programai sukurti veiklos istoriją prieš jai ieškant įprastinio institucinio kapitalo. Dėl to „blockchain“ priemonė yra tiltas į privatų kreditą, o ne jo pakaitalas.
Programuojamas prioritetas vis tiek palieka praradimo klausimą
„Credit Coop“ saugios linijos dokumentuose teigiama, kad į priemonę gali būti įtraukti keli skolintojai ir jiems suteikiama pirmenybė grąžinimui per Spigot kontroliuojamus pinigų srautus. Sutartis įgyvendina sukonfigūruotą maršrutą už pinigus, kurie ją pasiekia.
„Credit Coop“ techninė medžiaga taip pat nustato žmogaus ir programinės įrangos priklausomybes, susijusias su šiuo pažadu. Protokolas suteikia svarbius įgaliojimus arbitrui ir Spigot savininkui. Krašto atvejo dokumentacijoje aprašomi galimi pajamų sutarties pakeitimai, nukreipti pinigų srautai, piktybinė kontrolė ir komplikacijos vykdant numatytuosius nustatymus. Tai yra projektavimo rizika, be jokių požymių, kad ji iškilo su „Visa“ susijusiuose įrenginiuose.
Konkrečios objekto teisinės apsaugos priemonės nepastebimos. Viešai atskleidžiant informaciją neįvardijamas kiekvienas su „Visa“ susietas programas vykdantis skolintojas ir nenurodomas visas nuostolius reguliuojantis krioklys. Jie palieka neatsakyta, ar skolininkai prisideda prie pirmojo nuostolio nuosavybės ar rezervų, ar taikomos garantijos ar draudimas ir kiek skolintojo reikalavimas tęsiasi, kai pritrūksta kontroliuojamų gautinų sumų.
Programuojama užrakto dėžė pagerina skolintojo gaunamos vertės kontrolę. Jis negali sukurti vertės, kai klientai nesumoka arba kai ginčijamasi dėl gautinos sumos. Ji taip pat negali nukreipti pinigų, kurie niekada nepatenka į kontroliuojamą kelią. Bet kokie nuostoliai priklausys nuo apsaugos ir sutartinių pretenzijų, kurias „Visa“ ir „Credit Coop“ dar nepaskelbė viešai.
Ši riba aiškiau apibrėžia eksperimentą nei etiketė „kreditavimas tinkle“. Naudingas produktas yra pagrindinė pretenzija dėl mokėjimo srautų, aptarnaujama blokų grandinės greičiu ir informuojama iš „Visa“ privačių įrašų. Viešoji grandinė pateikia vykdymo įrodymus. „Visa“ duomenys ir paslaugų sutartys nustato, kiek tie įrodymai sako apie kredito kokybę.
Tai patikima produktų rinka, tinkanti onchain kreditui, nes ji išsprendžia nuolatinį finansavimo poreikį, atsirandantį atsiskaitant kortele. Tai taip pat sustiprina „Visa“ pozicijas rinkoje: tinklas tiekia geležinkelį, svarbiausius draudimo duomenis ir kontekstą, kuris žetonų pervedimą paverčia kredito signalu.