Strategija padeda išvengti S&P „B-junk“ kredito reitingo
Didžiausia „Bitcoin“ iždo įmonė „Strategy“ siekia pabėgti nuo „B-junk“ kredito reitingo, kai padidino milijardus dolerių likvidumą ir sumažino skolą.
Rugsėjo 10 d. Strategy ryšių su investuotojais vadovė Chaitanya Jain sakė, kad Michaelo Sayloro vadovaujama bendrovė sustiprino savo balansą trijose srityse, kurias S&P Global Ratings anksčiau nurodė kaip galimus kelius į atnaujinimą: dolerio likvidumą, konvertuojamą skolą ir prieigą prie kapitalo rinkos Bitcoin streso metu.
2025 m. gruodį S&P patvirtino Strategy B- emitento kredito reitingą su stabilia perspektyva, iš pradžių spalį paskyrusi reitingą. Reitingas išlieka šešiais laipsniais žemiau BBB-, žemiausio investicinio lygio pakopos.
Strategija sukuria pinigų pagalvę, kurios S&P norėjo
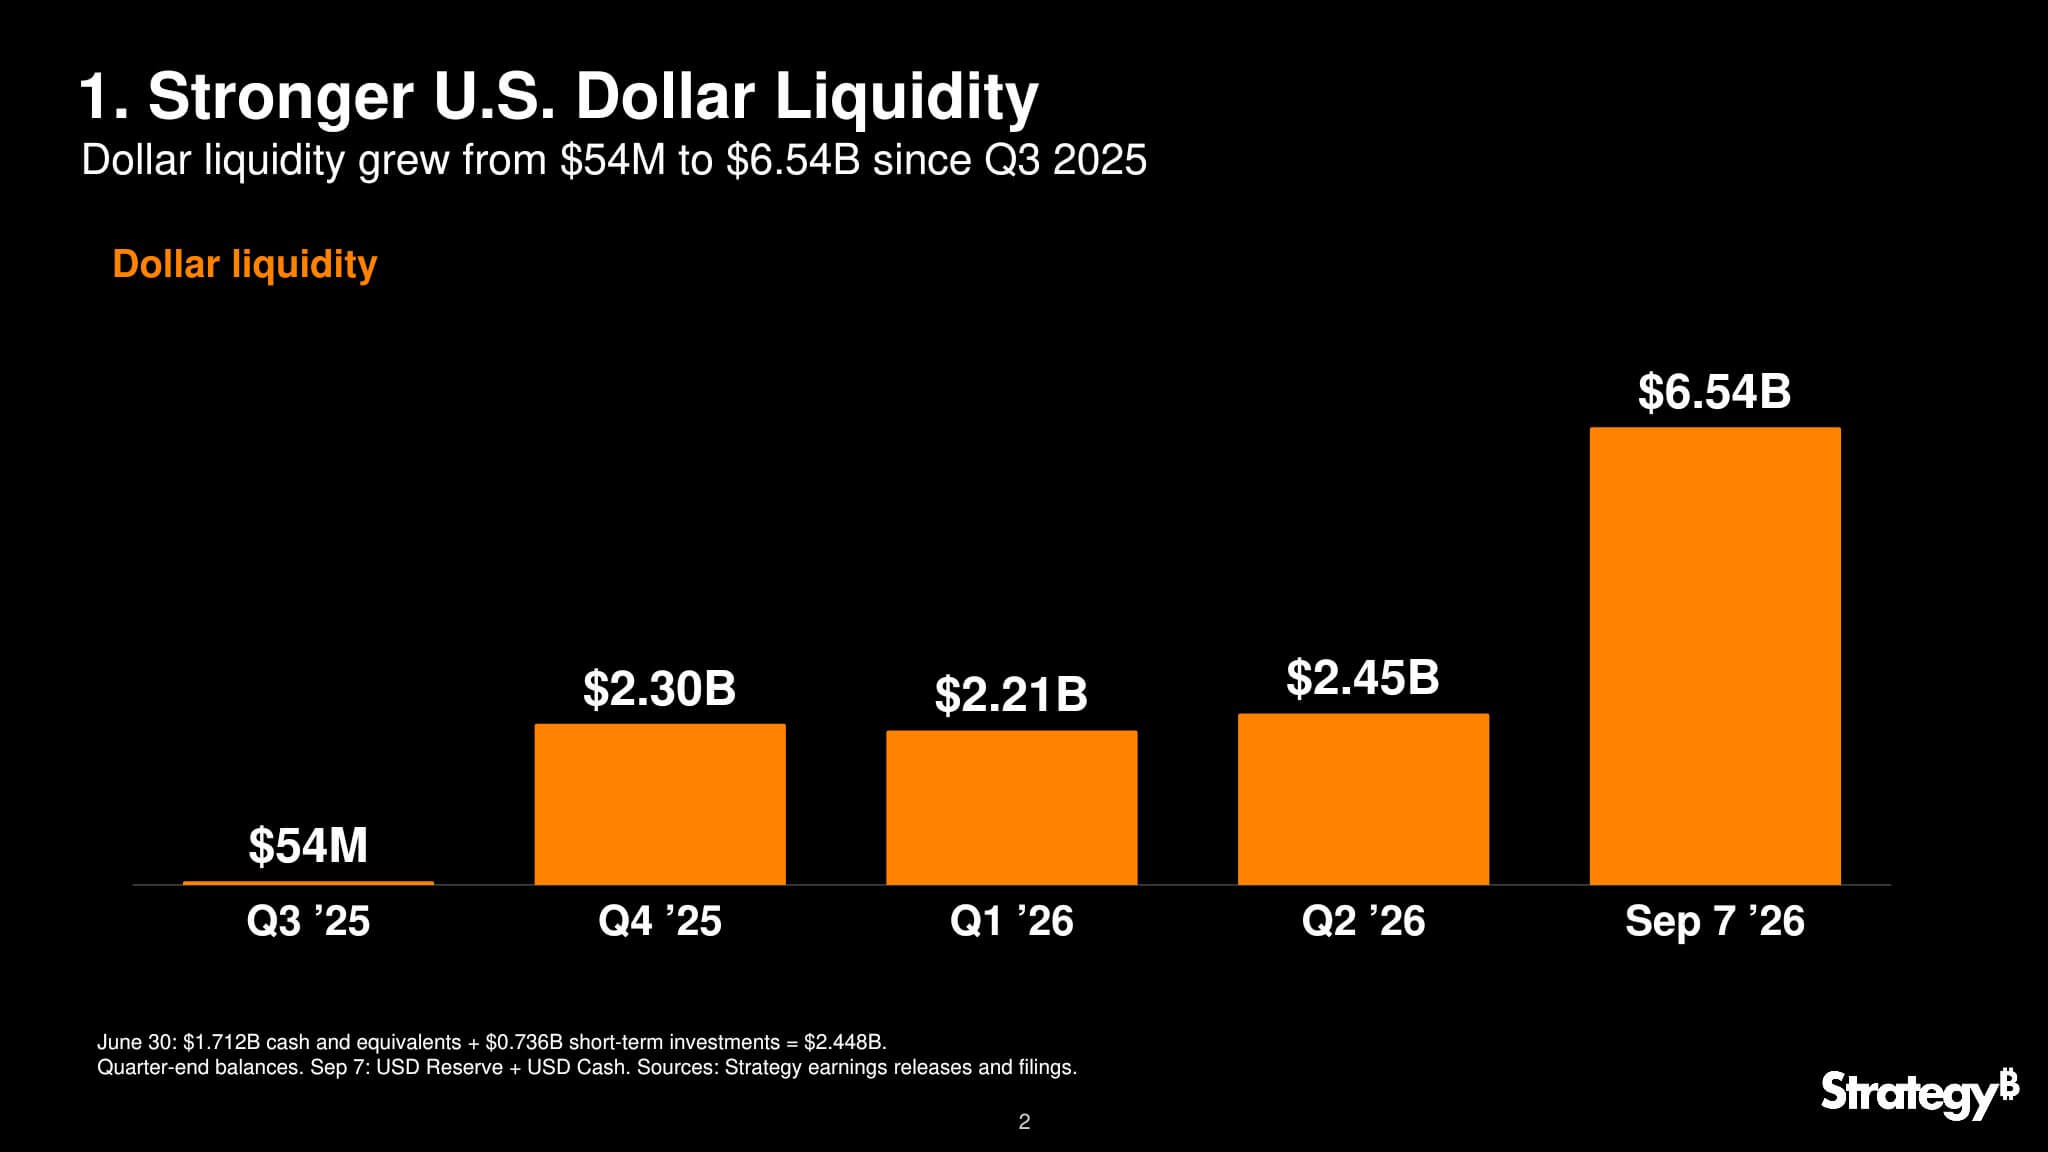
Didžiausias pokytis įvyko dolerio likvidumo sumoje, kuri yra tarp strategijos „Bitcoin“ akcijų ir jos finansinių įsipareigojimų.
Jain sakė, kad dolerio likvidumas padidėjo nuo 54 mln. USD 2025 m. rugsėjo 30 d. iki 6,54 mlrd. USD nuo rugsėjo 7 d., suteikdama bendrovei maždaug ketverių metų pajėgumą finansuoti palūkanas ir pageidaujamus dividendus, nepasikliaujant Bitcoin pardavimu.
Naujausiame Strategijos reguliavimo dokumente ši suma suskirstyta į dvi dalis. Jo paskirtas USD rezervas sudarė 5,10 mlrd. USD, o dar 1,44 mlrd. USD buvo laikomi USD grynaisiais. Rezervas yra skirtas pageidaujamiems dividendams ir palūkanoms, o papildomi pinigai taip pat gali būti naudojami Bitcoin pirkimui, vertybinių popierių atpirkimui ir kitiems kapitalo valdymo tikslams.
Tai suteikia Strategijai daug daugiau lankstumo laikotarpiais, kai naujų vertybinių popierių emisija tampa sudėtinga.
S&P nurodė, kad bendrovės likvidumo struktūra yra pagrindinė silpnybė, nes jos skolos palūkanos, terminai ir pageidaujami dividendai mokami doleriais, o didžioji jos turto dalis yra Bitcoin. Agentūra perspėjo, kad didelis Bitcoin nuosmukis kartu su sumažėjusia prieiga prie kapitalo rinkos galiausiai gali priversti Strategy parduoti turtą žemesnėmis kainomis.
Bendrovė taip pat sumažino skolos priemonę, kurią S&P išskyrė kaip galimą spaudimo šaltinį.
Konvertuojama skola sumažėjo iki 6,71 mlrd. USD nuo 8,21 mlrd. USD po to, kai „Strategy“ 2029 m. gegužės mėn. atpirko 1,5 mlrd. Už banknotus sumokėjo apie 1,38 mlrd. USD, tai yra 8% nuolaida.
Jainas teigė, kad grynoji skola, vertinant pagal didėjantį bendrovės dolerio likvidumą, sumažėjo nuo maždaug 8,16 mlrd. USD po 2025 m. trečiojo ketvirčio iki maždaug 174 mln. USD rugsėjo 7 d.
Šis skaičiavimas nepanaikina platesnių Strategijos įsipareigojimų. Bendrovė vis dar turi milijardus dolerių nuolatinių privilegijuotųjų akcijų su dividendų įsipareigojimais, kurie lieka likvidumo naštos dalimi, S&P nuomone.
Strategijos finansavimo mašina liko atvira dėl Bitcoin streso
Strategija taip pat atkreipia dėmesį į jos gebėjimą parduoti vertybinius popierius iki 2026 m., nes tai yra įrodymas, kad finansavimo kanalas S&P, baiminantis, gali susilpnėti per Bitcoin nuosmukį, liko atviras.
Jainas sakė, kad bendrovė nuo sausio iki rugpjūčio surinko 21 mlrd. Per šį laikotarpį BTC kaina nukrito daugiau nei 30% ir nukrito iki mažiau nei 60 000 USD. Nuo spaudos laiko jo vertė atsigavo beveik 80 000 USD.
Nepaisant šių kainų pokyčių, Strategija ir toliau pritraukė daug investuotojų lėšų.
„S&P“ abiejose savo reitingų perspektyvos pusėse pagrindinį vaidmenį paskyrė nuolatinei prieigai prie rinkos. Agentūra teigė, kad ji gali sumažinti strategijos reitingą, jei prastėjančios Bitcoin kainos sumažins jos galimybes pritraukti kapitalą arba padidins tikimybę, kad ji negalės valdyti konvertuojamų skolų, kurių nebeliks.
Jo apverstas korpusas bėgo priešinga kryptimi. Ilgalaikiam atnaujinimui reikės didesnio dolerio likvidumo, sumažinto priklausomybės nuo konvertuojamos skolos ir nuolatinio kapitalo prieigos per Bitcoin streso laikotarpį.
Bitcoin koncentracija išlieka kliūtimi
Balanso patobulinimai palieka S&P vertinti skirtingą kredito profilį, tačiau jie nepašalina struktūrinės ypatybės, kuri labiausiai paveikė strategijos reitingą.
Strategija išlieka didžiąja dalimi veikiama Bitcoin.
Rugsėjo 9 d. bendrovė turėjo 845 050 BTC, įsigytų už 63,73 mlrd. USD, o vidutinė monetos kaina buvo apie 75 412 USD. Dėl to didžioji jos balanso dalis lieka neapsaugota nuo turto, galinčio smarkiai nuskaityti, net po to, kai „Strategy“ sukūrė didesnę dolerio pagalvę savo mokėjimo įsipareigojimams padengti.
S&P pabrėžė, kad koncentracijos rizika, teigdama, kad bendrovės dėmesys sutelktas į Bitcoin iždą ir palyginti mažas programinės įrangos verslas apribojo galimybę gauti aukštesnį reitingą.
Dabar kyla klausimas, ar naujas likvidumo ir skolos profilis pakankamai apsaugo nuo šios rizikos, kad būtų pateisinamas pakartotinis vertinimas.
Po paskutinių balanso pakeitimų S&P nesiėmė jokių naujų reitingavimo veiksmų, o Jain nustojo jo prognozuoti. Jis pasakė:
„Daugiau likvidumo. Mažiau skolų. Nuolatinė finansavimo galimybė. Bet koks reitingo padidinimas lieka S&P sprendimu.”
Laikas netrukus gali išbandyti šį argumentą. 2025 m. spalį S&P pareiškė, kad per 12 mėnesių, ty iki 2026 m. spalio pabaigos, atnaujinimas yra mažai tikėtinas.