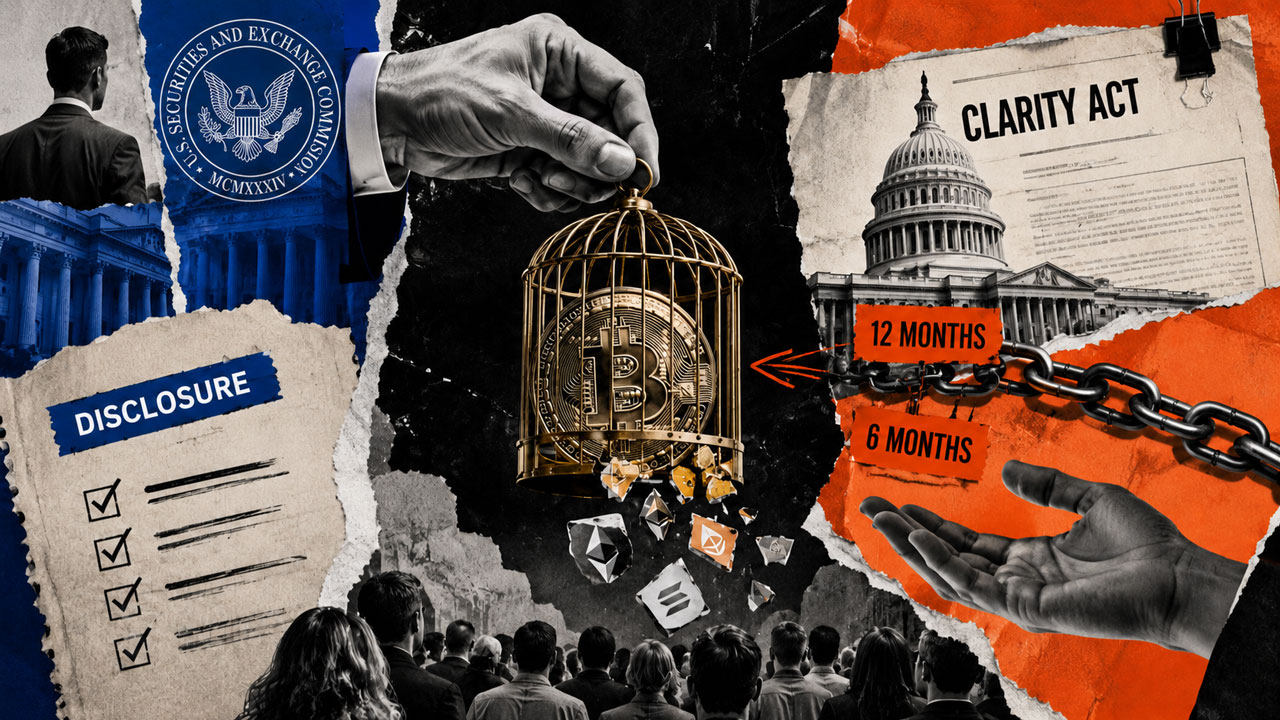
SEC atveria duris pirmos dienos kriptovaliutų pardavimui, kurį Senato projektas blokuotų
SEC naujajame kriptovaliutų lėšų rinkimo pasiūlyme sąmoningai laikomi žetonais, kuriais prekiaujama nemokamai, kai tik pirkėjas juos įsigyja, nebent emitentas ar kitas įstatymas numato kitaip.
Viešai neatskleista informacija paprastai žino daugiau nei visuomenė, kol dar tik kuriamas simbolinis projektas, o jų paskatos ne visada sutampa su visų kitų paskatomis.
Senato liepos 22 d. CLARITY projektas priverstų viešai neatskleistą informaciją laikyti žetoną visus metus, kol jo tinklas atliks konkretų kontrolės testą, o po to dar šešis mėnesius. Įstatymo projektas taip pat riboja, kiek jie gali parduoti, tačiau SEC pasiūlymas praleidžia šiuos reikalavimus.
| Klausimas | SEC reglamento pasiūlymas dėl kriptovaliutų turto | Senato liepos 22 d. AIŠKUMO projektas |
|---|---|---|
| Ar įsigijus žetonus galima laisvai prekiauti? | Paprastai taip, nebent būtų taikomas kitas apribojimas | Ne susijusiems asmenims, kuriems taikomos uždarymo taisyklės |
| Ar yra privalomas viešai neatskleistos informacijos laikymo laikotarpis? | Nr | Taip |
| Prieš tinklo valdymo sertifikavimą | Nėra federalinio laiko užrakinimo | Minimalus 12 mėnesių laikymo laikotarpis |
| Po sertifikavimo | Nėra federalinio laiko užrakinimo | 6 mėnesių minimalus laikymo laikotarpis |
| Pagrindinė investuotojų apsaugos priemonė | Atskleidimas | Privalomas laikymo laikotarpis ir apimties apribojimai |
| Pagrindinė filosofija | Tegul pirkėjai kaina atskleidžia viešai neatskleistą riziką | Priverskite viešai neatskleistus asmenis likti ekonomiškai atviri |
Kaip SEC priėmė sprendimą dėl kriptovaliutų savininkų
SEC reglamentas „Crypto Assets“ skiria daug vietos, kad būtų galima užkirsti kelią viešai neatskleistams klaidoms, prieš atidedant jį į šalį. Jame aptariamas informacijos atotrūkis tarp viešai neatskleistos informacijos ir pirkėjų, apžvelgiami tyrimai, rodantys, kad žetonų pasiūlymai paprastai veikia geriau pagal teisių suteikimo ar užblokavimo sąlygas, o tada pasirenkamas atskleidimas kaip atsakymas.
Emitentai turi nuspręsti, ar apriboti savo viešai neatskleistą informaciją, o SEC žengia dar vieną žingsnį, klausdamas komentatorių, ar prieš patvirtinant taisyklę reikėtų reikalauti vienerių metų laikymo laikotarpio.
Šis klausimas nebūtų prasmingas, jei projekte jau būtų numatytas vienerių metų laikotarpis.
Pasiūlymas vis dar riboja, kiek viešai neatskleista informacija gali parduoti net ir be privalomo laikymo laikotarpio. 2 lygio pasiūlymas pagal SEC lėšų rinkimo išimtį gali surinkti iki 75 milijonų JAV dolerių per metus, o emitento filialai gali tiekti iki 22,5 milijono JAV dolerių. 1 pakopa viršija 20 mln.
| SEC lėšų rinkimo pakopa | Bendra pasiūlos riba | Filialo pardavimo ir vertybinių popierių savininko viršutinė riba | Pirmųjų metų viešai neatskleistos informacijos pardavimo kepuraitė | Kas lieka neapribota laiko |
|---|---|---|---|---|
| 1 pakopa | 20 mln | 6 mln. USD | 30% bendros pasiūlymo kainos | Nėra privalomo laikymo laikotarpio |
| 2 pakopa | 75 mln | 22,5 mln | 30% bendros pasiūlymo kainos | Nėra privalomo laikymo laikotarpio |
Atskira viršutinė riba nustatoma pirmaisiais emitento siūlymo metais, apribojant viešai neatskleistų asmenų parduodamus vertybinius popierius iki 30 % viso padidinimo. Apskaičiuokite visą 75 mln. USD 2 pakopos pasiūlymą, o viršutinė riba bus 22,5 mln. USD – tiek pat, kiek ir pati filialo viršutinė riba.
Viršutinės ribos nustato, kiek viešai neatskleista informacija gali parduoti per kvalifikuotą pasiūlymą, todėl laikas lieka atviras klausimas. Viešai neatskleista informacija gali parduoti tą akimirką, kai žetonas nustoja skaičiuoti kaip ribotas vertybinis popierius, nereikalaujant minimalaus laikymo laikotarpio.
Senato projekto skyriuje „Specialūs disponavimo apribojimai“ reikalaujama, kad viešai neatskleista informacija turėtų turėti uždengtą žetoną mažiausiai 12 mėnesių, kol bus patvirtinta, kad jo tinklas nėra koordinuojamas.
Gavus sertifikatą, minimumas sumažėja iki šešių mėnesių, o sąskaita vis tiek apriboja, kiek viešai neatskleista informacija gali parduoti per bet kurį 12 mėnesių laikotarpį, o SEC belieka nustatyti skaičių.
Du skirtingi savininko apibrėžimai
Palyginimas tampa sudėtingesnis, kai žiūrima, kas pagal kiekvieną sistemą laikomas viešai neatskleista informacija.
SEC meta platų tinklą, skirtą atskleisti, apimantį steigėjus, darbuotojus, direktorius, konsultantus ir net artimiausius šeimos narius. Kongresas nustato griežtesnes linijas, remdamasis kriptovaliutų nuosavybės slenksčiais, pvz., steigėjai turi ne mažiau kaip 4% projekto papildomo turto arba turėtojai kontroliuoja ne mažiau kaip 10%.
Decentralizuotos valdymo sistemos iš viso neįtraukiamos į apibrėžimą.
Abu apibūdina tą pačią idėją apie žmogų, pakankamai artimą projektui, kad žinotų tai, ko visuomenė nežino. Jie tiesiog sukūrė tą idėją naudodami skirtingą teisinę architektūrą, dvi skirtingas priemones, skirtas panašiai problemai.
| Kategorija | SEC pasiūlymas | Senato CLARITY projektas |
|---|---|---|
| Steigėjai | Dengiamas plačiai | Apima, jei jie atitinka nurodytas nuosavybės ribas |
| Darbuotojai ir pareigūnai | Atskleidimo tikslais plačiai taikoma | Apima vykdomųjų / direktorių ir kontrole pagrįstos kategorijos |
| Konsultantai ir patarėjai | Dengiamas plačiai | Neužfiksuojama taip plačiai, nebent jie atitinka kitus kriterijus |
| Dideli laikikliai | Apima filialų / susijusių asmenų sąvokas | Apima nuosavybės slenksčius, pvz., 10 % savininkų |
| Šeimos nariai | Įtraukta į platesnę SEC susijusių asmenų sistemą | Ne pagrindinis slenksčiu pagrįsto testo akcentas |
| Decentralizuotos valdymo sistemos | Ne pagrindinis apibrėžimas | Neįtraukta į susijusio asmens apibrėžimą |
Kiekviena šio palyginimo detalė nurodo tą patį pagrindinį klausimą. Ar žetonų pirkėjai turėtų rizikuoti patys, kai apie tai atskleidžiama, ar viešai neatskleista informacija turėtų būti teisiškai verčiama likti tokia pačia rizika, kol projektas vis dar atsiduria?
SEC ekonominė analizė teigia abi puses, sakydama, kad lengvesnis pasitraukimas steigėjams ir ankstyviems darbuotojams gali paskatinti investicijas ir atlaisvinti kapitalą kitam naudojimui. Tuo pačiu atsikvėpdama Komisija pripažįsta, kad dideli pardavimai viešai neatskleista informacija gali paversti pačius konfliktus, kurių užblokavimas užkirstų kelią dar blogesniems.
SEC pasiūlymas yra sukurtas kriptovaliutams, susietam su emitentu, kuris dar turi atlikti darbą. Šis aprašymas tinka ankstyvosios stadijos projektams kur kas labiau nei turtui, kuriam nėra gairių ir nėra komandos, kuri galėtų jį įgyvendinti.
Dėl šio atotrūkio tarp Bitcoin ir daugumos šios taisyklės taikomų žetonų diskusijos dėl blokavimo beveik nepaliečia Bitcoin.
Kuri kriptovaliutų likvidumo versija laimi
Griežtesnių viešai neatskleistos informacijos naudojimo taisyklių reikalavimas suteikia SEC pastabų periodui pakankamai pagreitį, kad būtų įtrauktas vienerių metų laikymo reikalavimas prieš paskelbiant galutinę taisyklę.
Kongresas taip pat pirmiausia galėtų priimti kažką panašaus į dabartinę CLARITY kalbą. Bet kuris kelias stumia JAV žetonų rinkimą į pasaulį, kuriame viešai neatskleista informacija tam tikrą laiką turi tą patį neigiamą poveikį kaip ir visi kiti.
Išlaidos tenka greitesnio likvidumo steigėjams ir pirmiesiems darbuotojams, kurių tikėjosi.
Atvejis yra toks, kad SEC požiūris į atskleidimą pirmiausia tampa veiklos realybe, o CLARITY Kongrese nebaigta. Kripto blokavimas virsta tuo, ką projektai pasirenka dėl patikimumo, o projektas be jokių apribojimų vis tiek gali surinkti pinigų.
Tai daroma su didesne nuolaida, nes rizika, kad viešai neatskleista informacija išgrynins pinigus anksčiau laiko, išlieka pirkėjo knygoje.
Nė viena versija dar nėra teisė, o abi sistemos apibrėžia viešai neatskleistą informaciją išties skirtingai. Jie sutinka, kad rizika yra reali, tačiau skiriasi, kas turi su ja susigyventi: pirkėjas, kuris gauna informaciją, ar viešai neatskleista informacija, kuri gauna terminą.