OpenUSD partnerių sąrašo painiava kelia klausimų dėl OUSD</final
OpenUSD partnerių sąrašo painiava kelia vis daugiau klausimų dėl OUSD ir jo bendradarbiavimo modelio. Nors projektas buvo pristatytas kaip plati įmonių koalicija, viešai pasirodę neatitikimai verčia rinką abejoti, kiek iš tiesų patvirtintas šių partnerių vaidmuo.
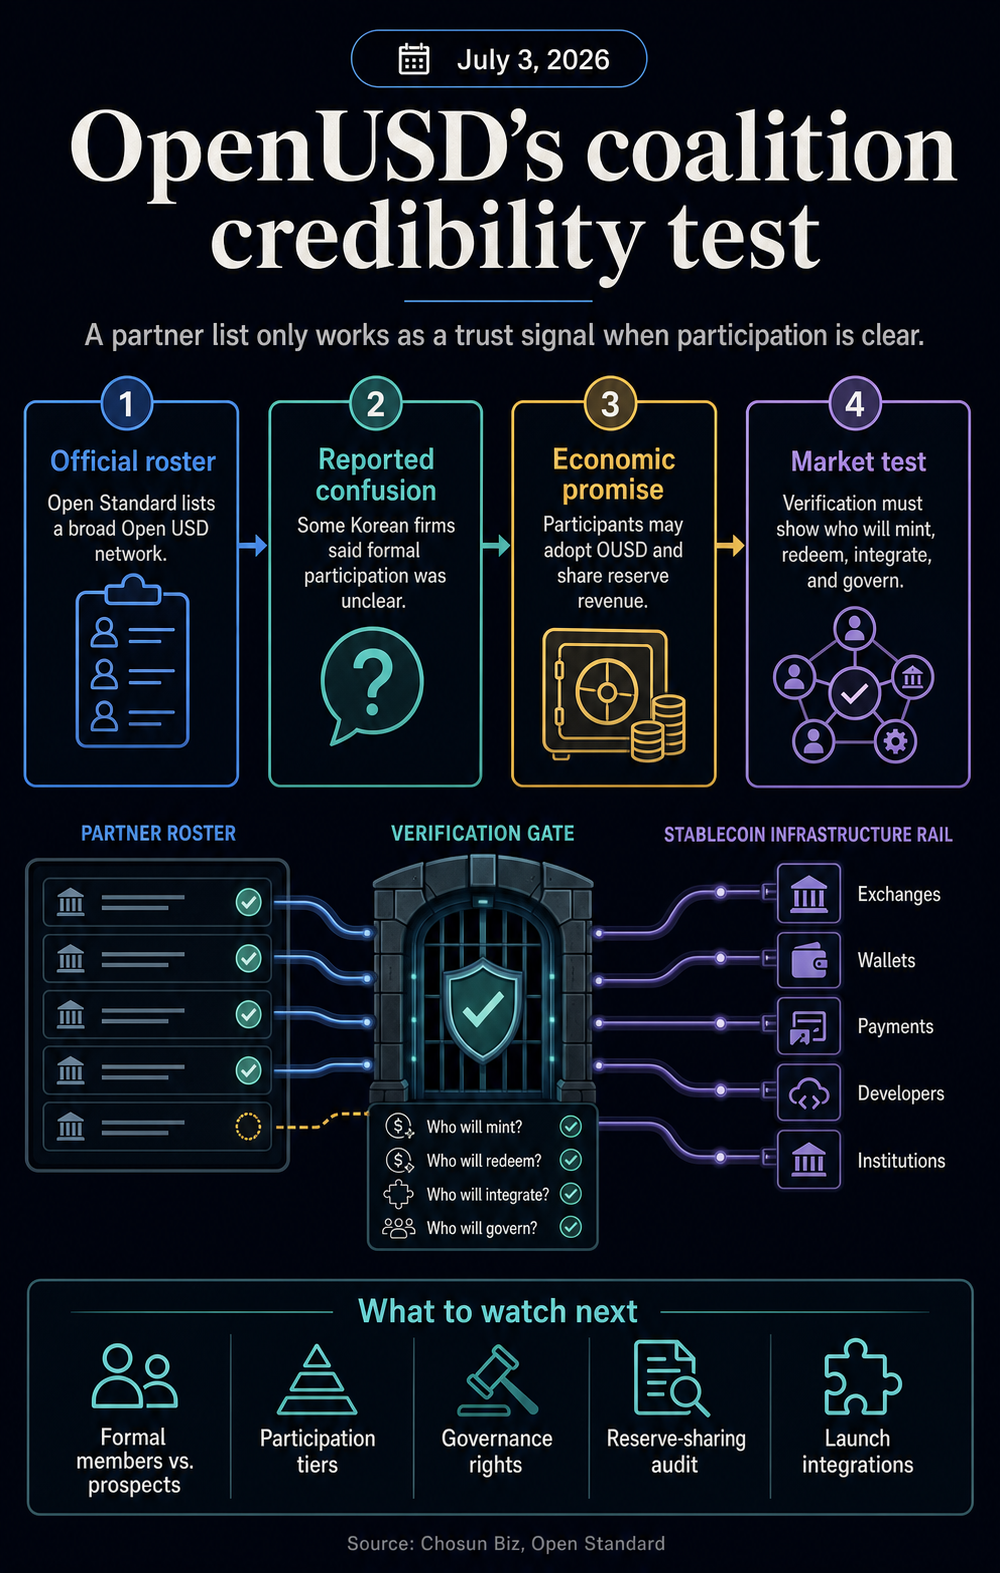
Liepos 3 d. „Chosun Biz“ paskelbtoje ataskaitoje teigiama, kad kelios Pietų Korėjos bendrovės, įvardytos OUSD aljanso kontekste, nei surengė oficialių konsultacijų su emitentu, nei pareiškė aiškų norą peržiūrėti dalyvavimą. Tarp paminėtų įmonių atsidūrė „Samsung Electronics“, „Shinhan Financial Group“, „Dunamu“, „Kbank“ ir kitos Korėjos bendrovės. Tai sukėlė klausimų, kaip jų pavadinimai atsidūrė konsorciumo kontekste ir ką konkrečiai reiškia jų ryšys su projektu.
Tuo pat metu oficialioje „Open Standard“ svetainėje Open USD vis dar pristatoma kaip bendrai naudojama stabiliųjų monetų infrastruktūra, o skiltyje apie palaikymą pateikiamas ilgas pasaulinių kompanijų sąrašas. Svetainėje teigiama, kad OUSD yra doleriu paremta stabili moneta finansinei veiklai, kurią valdo ir eksploatuoja nepriklausoma įmonė „Open Standard“. Taip pat nurodoma, kad dalyvavimas apima OUSD kaip pagrindinio sandorio turto naudojimą, integracijos palaikymą ir galimybę uždirbti pajamas pagal naudojimą.
Kodėl partnerių sąrašas čia svarbesnis nei paleidimo data
Pradiniame etape OpenUSD buvo pristatytas kaip daugiau nei dar viena doleriu paremta stabili moneta. Projekto vieša pozicija rodo kitokį modelį, kuriame vertė kuriama per įmonių tinklą, o ne vieną emitentą, kaupiantį didžiąją dalį pajamų iš rezervų. „Open Standard“ tvirtina, kad OUSD sukurta kaip atvira pasaulinės finansinės veiklos infrastruktūra, skirta suteikti įmonėms ekonomiką, valdymą ir patikimumą, reikalingą pinigų judėjimui.
Svetainėje taip pat nurodoma, kad rezervai laikomi pagrindinėse finansų institucijose, laikantis JAV reguliavimo reikalavimų, o OUSD startas tikimasi vėliau šiais metais. Šiame kontekste partnerių sąrašas tampa ne vien rinkodaros priemone, bet ir institucinio pasitikėjimo indikatoriumi.
Skirtumas tarp oficialaus dalyvavimo ir paprasto susidomėjimo šiuo atveju yra esminis. Jei iš partnerių tikimasi naudoti OUSD kaip pagrindinį sandorio turtą, gauti techninę dokumentaciją, integracijos palaikymą ir pajamų dalį pagal naudojimą, tada viešas vardų sąrašas turi aiškiai atskleisti, kurie subjektai yra tikri dalyviai, o kurie dar tik svarsto galimybę prisijungti.
„Chosun Biz“ ataskaitoje ši riba buvo išryškinta viešai. „Samsung Electronics“ pareiškė, kad oficialių konsultacijų nebuvo ir kad bendrovė nežinojo, kokį vaidmenį galėtų atlikti. Tuo tarpu „Shinhan Financial Group“, „Dunamu“ ir „Kbank“ buvo apibūdintos kaip bendrovės, kurių buvo klausta apie dalyvavimo galimybę, tačiau jos tik peržiūrės pasiūlymą, nors jų pavadinimai jau buvo įtraukti kaip konsorciumo narių.
Rezervų pasidalijimo modelis ir jo logika
OUSD modelis, kaip jį apibūdino „Chosun Biz“, remiasi rezervų ekonomika. Pagal šį mechanizmą dalyvaujanti korporacija įneša 1 dolerį į „Open Standard“ rezervų sąskaitą, o sistema nukaldo 1 OUSD. Vėliau korporacija gali išpirkti žetoną grąžindama dolerį į savo banko sąskaitą. Ataskaitoje taip pat teigiama, kad dalyvaujančios įmonės gali kalti ir išpirkti be nurodytų mokesčių ar emisijos apribojimų.
„Open Standard“ svetainėje šis modelis papildomas ekonominiu paskirstymo elementu: teigiama, kad OUSD skirta dalyviams, kurie priima ir platina stabilią monetą, grąžinti didžiąją dalį iš rezervų gautų pajamų, atėmus nedidelį valdymo mokestį. Kitaip tariant, projektas bando stabiliosios monetos infrastruktūrą pateikti ne kaip vieno emitento produktą, o kaip bendrą finansinį tinklą, kuriame pajamos pasiskirsto tarp platintojų.
Ši idėja tiesiogiai susijusi su dabartine stabilųjų monetų rinkos dinamika. USDT ir USDC dominuoja ne tik dėl atpažįstamų pavadinimų, bet ir dėl likvidumo, biržų palaikymo, išpirkimo pasitikėjimo bei integracijų. OpenUSD siūlo alternatyvą: platų mokėjimų bendrovių, finansinių technologijų įmonių, biržų, bankų ir vartotojų platformų tinklą, kuris galėtų greičiau paskleisti naudojimą, jei ekonomika būtų dalijamasi.
Tačiau būtent čia ir atsiranda problema. Jei bendrovė tik svarsto dalyvavimą, jos negalima laikyti platinimo kanalu. Jei ji nėra sutarusi dėl vaidmens, ji dar neparodo tikro valdymo įsipareigojimo. Jei įmonė nežino, ar turės teisę kaldinti, išpirkti, integruoti, atsiskaityti ar reklamuoti OUSD, tada jos vardas rinkai nepasako, kaip stabili moneta pasieks vartotojus.
Valdymas tampa produkto dalimi
Ne mažiau svarbus yra ir valdymo klausimas. „Chosun Biz“ pranešė, kad dalyvaujančios įmonės neprisijungs per DAO struktūrą arba kaip akcininkės. Tuo tarpu „Open Standard“ svetainėje rašoma, kad Open USD valdo ir eksploatuoja „Open Standard“ – nepriklausoma įmonė, turinti nuosavybės ir įmonės valdymo struktūrą, skirtą priimti sprendimus pagal kolektyvinius interesus.
Svetainėje taip pat teigiama, kad valdymas yra bendradarbiaujantis ir prižiūrimas nepriklausomos „Open Standard“ valdymo komandos. Vis dėlto būtent šios formuluotės ir kelia naujų klausimų: jei į sąrašą įtrauktos įmonės nėra nei akcininkės, nei DAO dalyvės, kokias teises jos turi dėl rezervų politikos, techninių pakeitimų, atitikties standartų, partnerių priėmimo, pajamų paskirstymo ar paleidimo laiko?
Koalicijos tipo stabiliosios monetos atveju rinkai neužtenka vien ilgo logotipų sąrašo. Reikia aiškiai atskirti formalų dalyvavimą nuo dar tik svarstomo prisijungimo, taip pat nurodyti, ar partneriai turi valdymo, ekonomines, technines ar būsimas integracijos teises.
Ką tai reiškia rinkai?
OpenUSD potencialiai gali sustiprinti koalicinių stabiliųjų monetų modelį, jei „Open Standard“ aiškiai atskirs tikruosius dalyvius nuo įmonių, kurios tik vertina galimybę prisijungti. Kol to nėra, partnerių sąrašas gali kelti daugiau klausimų nei pasitikėjimo.
Investuotojams tai reiškia, kad projektą vertinant svarbiau ne vien partnerių skaičius, o jų įsipareigojimų kokybė ir realus vaidmuo. Jei aiškumas pagerės, tai galėtų sustiprinti rinkos nuotaikas; jei ne, OUSD rizikuoja likti ambicingu planu, kuriam trūksta patikrinamos infrastruktūros.