Kodėl pagal naujus Fed duomenis Bitcoin mitingas yra pavojingas
Bitcoin ralis ir Federalinio rezervo naujasis finansinės rizikos matuoklis apibūdina du skirtingus laiko horizontus. BTC atspindi paklausą ir padėtį šiandieninėje rinkoje. Fed priemonė stebi struktūrinius trūkumus, kurie gali sustiprinti kitą šoką.
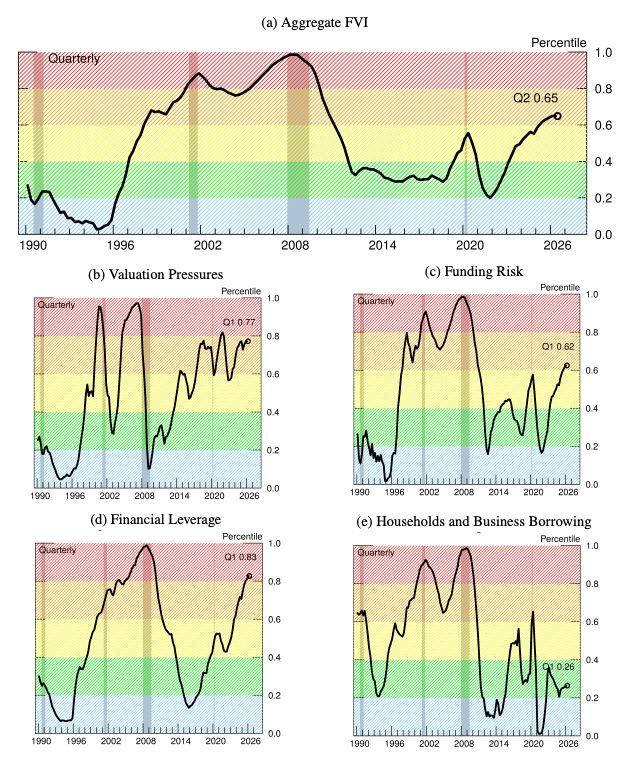
Finansinio pažeidžiamumo indeksas sukurtas siekiant užfiksuoti lėtai judantį pažeidžiamumą, o ne atsitiktinį rinkos įtampą. 2 paveiksle galutinė finansinio sverto anotacija yra 0,83, esanti istorinio pasiskirstymo „padidėjusioje“ juostoje. Bendras indeksas pažymėtas 0,65, vertinimo spaudimas 0,77, o finansavimo rizika – 0,62, visa tai yra „pastebimas“. Namų ūkių ir verslo skolinimasis mažesnis – 0,26.
Diagramoje pažymėti keturi komponentai Q1 ir bendras indeksas Q2, o 2026 m. yra paskutinė ašies žyma. Darbo dokumente atskirai nurodoma, kad jo duomenų rinkinys ir keli įvertinimo pavyzdžiai baigiasi 2025 m. ketvirtuoju ketvirčiu, nepaaiškinant, ar galutiniai taškai yra vėlesnio laikotarpio stebėjimai, dabartinės ar ženklinimo problema. Tai apriboja saugų aprašymą 2 paveiksle pateiktomis ketvirčio etiketėmis ir reikšmėmis, nepriskiriant jiems patikrintos 2026 m. stebėjimo datos.
Skirtumas tarp pažeidžiamumo ir dabartinių sąlygų paaiškina akivaizdų skilimą. Įprastų finansinių sąlygų indeksai kyla, kai kreditai tampa griežtesni ir atsiranda matomas stresas. FVI gali augti ramesniais laikotarpiais, kai kaupiasi svertas ir prisiimama rizika.
Dabartinis Bitcoin žingsnis turi savo variklius. Rugsėjo 21 d. BTC pasiekė 86 000 USD, ty daugiau nei 10% daugiau nei ankstesnis sekmadienio uždarymas, nes vietoje pirkėjų srautas tapo teigiamas ir apimtys išaugo. Trumpi likvidavimai pirmadienį padėjo pakilti. Ateities sandorių palūkanos ir ilgųjų sandorių mokamas finansavimas viršijo Glassnode didžiausias ribas, atvirų opcionų palūkanos buvo beveik 41 mlrd.
Kaip finansavimo stresas gali pasiekti Bitcoin
Birželio mėn. atlikta analizė „Decomposing Hedge Funds’ US Treasury Exposures“ apskaičiavo, kad 2025 m. rugsėjo mėn. dideli rizikos draudimo fondai turėjo 4 trilijonus USD bendrosios iždo pozicijos ir 3 trilijonus USD atpirkimo sandorių.
Atskiroje Fed apžvalgoje apie vyriausybinėmis obligacijomis užtikrintų atpirkimo sandorių rinkas nustatyta, kad trumpalaikis finansavimas, tarpininkavimas tarpininkavimu, pakartotinis užstato panaudojimas ir nedidelis sumažinimas gali sukelti įtampą finansavimo, grynųjų pinigų ir išvestinių finansinių priemonių rinkose. Didesni maržos reikalavimai arba mažesni prekiautojų pajėgumai gali priversti parduoti likvidų turtą, susilpninti kriptovaliutų paklausą ir likviduoti svertines BTC pozicijas. Tokia seka tarp rinkų išlieka scenarijus; nurodyti įrodymai nepastebėjo visos grandinės.
Darbo dokumento istorinis modelis parodo, kodėl pažeidžiamumo skaitymas yra svarbus. Didelio FVI laikotarpiais tas pats modeliuojamas verslo ciklo šokas sukėlė didesnį vartojimo ir ilgalaikių investicijų sumažėjimą nei žemo FVI laikotarpiais. Todėl indeksą geriausia skaityti kaip stiprintuvo matuoklį: jis apibūdina sistemos gebėjimą paversti šoką platesne žala, o tiesioginis Bitcoin kelias išlieka susietas su srautais, likvidumu ir padėties nustatymu.
Darbo dokumentas atspindi jo autorių analizę ir nenurodo, kad Federalinių rezervų valdyba pritartų.