Kodėl Mastercard 25 milijardų dolerių vertės kriptovaliutų plėtra nėra tokia, kokia atrodo
„SoFi Bank“ ir „Mastercard“ paskelbė, kad „SoFiUSD“ atsiskaitymas vykdomas už banko debeto ir kredito kortelių programą, todėl jų kovo mėn. planas pradedamas gaminti.
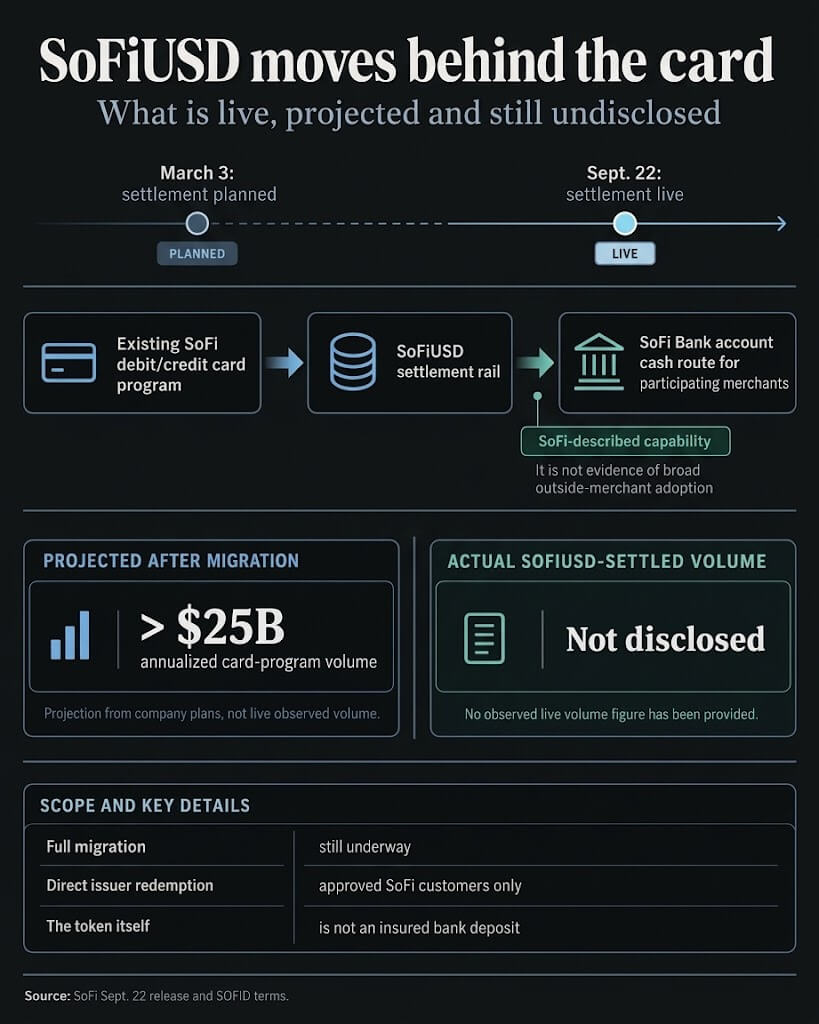
Išleidimas suteikia žetonu pagrįstą atsiskaitymo būdą po žinomų mokėjimų kortelėmis ir, pasak SoFi, dalyvaujantiems prekybininkams suteikia galimybę gauti dolerių į banko sąskaitą nelaikant žetono. SoFi tikisi daugiau nei 25 mlrd. USD metinės kortelių programos apimties po perkėlimo; ji neatskleidė, kiek iš tikrųjų atsiskaityta SoFiUSD.
Migracija tebevyksta. Kortelių turėtojai gali ir toliau naudotis turimomis kortelėmis, o „SoFi“ aprašo grynųjų pinigų iš banko sąskaitos būdą prekybininkams ir atskiras išpirkimo taisykles žetonų turėtojams. Šios grupės susiduria su skirtingomis susitarimo dalimis, todėl vien tik tiesioginis blokų grandinės sandoris mažai pasako apie prekybininko naudos ar prieigos rakto savininko prieigą.
Nuo planuojamo geležinkelio iki gyvos gyvenvietės
Kovo mėnesio partnerystės pranešime SoFiUSD atsiskaitymas buvo aprašytas kaip ateities galimybė. Bendrovės rugsėjo mėnesio pranešime sakoma, kad operacijos dabar vyksta „SoFi Bank“ kortelių programos „blockchain“. Visos programos perkėlimas vis dar vyksta, o SoFi nepateikė pabaigos datos.
„SoFi“ tikisi, kad po šios perkėlimo programa kasmet apdoros daugiau nei 25 mlrd. USD, naudodama „SoFiUSD“. Skaičius yra kortelės aktyvumo projekcija pagal galimą važiavimo greitį. „SoFi“ neatskleidė žetonu jau apmokėtų operacijų sumos ar dalies. Tas trūkstamas vardiklis neleidžia skaitytojams traktuoti numatomo programos dydžio kaip stabilios monetos stebimo pralaidumo.
Žetonas veikia už kortelių, kurias žmonės jau nešiojasi. „SoFi“ teigia, kad prekybininkams nereikia turėti stabilių monetų ar naujos infrastruktūros, kad galėtų naudoti siūlomą maršrutą, o bendrovės nenurodo, kad vartotojai privalo įsigyti kriptovaliutų atsiskaitydami. Todėl matomas mokėjimas kortele ir atsiskaitymo kelias gali keistis skirtingais grafikais.
Prekybininkams naudinga priemonė yra tada, kai atsiskaitymas tampa išleistais grynaisiais pinigais. Rugsėjo mėn. išleistoje programoje nėra matuojamo prieš ir po to laiko arba išlaidų palyginimo. Darbo sandoris nustato veiklos statusą; prekybininko lygio rezultatai parodytų ekonominį efektą.
„SoFi“ teigia, kad įmonės, naudojančios savo „Big Business Banking“ platformą, gali iš karto gauti atsiskaitymo lėšas į „SoFi Bank“ sąskaitą ir gauti grynųjų pinigų visą parą nelaikydami „SoFiUSD“. Tai yra banko pretenzija dėl produkto. Rugsėjo mėn. išleistame leidinyje nenurodytas nė vienas klientas, esantis už prekybininkų atsiskaitymo ribų, ir teigiama, kad diskusijos su dideliais JAV prekybininkais tęsiasi. Balandžio mėnesio platformos pranešime buvo aprašytos verslo indėlių sąskaitos, nuolatiniai „fiat“ ir žetonų pervedimai bei „kaldinimo ir deginimo“ konvertavimas kaip platformos galimybės.
„SoFi“ aprašytame susitarime prekybininko naudojamas likutis laikomas banko sąskaitoje, o stabili moneta perkelia vertę per atsiskaitymą. Šis padalinys galėtų neleisti verslui valdyti simbolinės piniginės. Faktinis išorinis prekybininko naudojimas ir išmatuotas grynųjų pinigų prieinamumas parodytų, kiek šios galimybės apima ne tik SoFi kortelių programą.
Sąskaitos doleriai ir žetonų teisės
Prekybininkas, sumokėtas į banko sąskaitą, ir šalis, gaunanti SOFID tinkle, turi skirtingas pretenzijas. Žetono turėtojui taikomos emitento išpirkimo ir rizikos sąlygos; pati kortelės operacija nedaro pirkėjo ar prekybininko tiesioginio išpirkimo klientu.
„SoFi Bank“, nacionaliniu lygmeniu įgaliotas bankas, reguliuojamas Valiutos kontrolieriaus tarnybos, išleidžia „SoFiUSD“ ir apibūdina jį kaip skirtą išpirkti vienas už vieną dolerį. Pagal SOFID sąlygas tiesioginis išpirkimas galimas tik patvirtintiems SoFi klientams, sudariusiems atskiras sutartis, atsižvelgiant į sąlygas ir mokesčius. Žetono gavimas grandinėje neperduoda to emitento reikalavimo. Sąlygos taip pat leidžia atidėti arba sustabdyti tam tikromis sąlygomis.
Banko indėliai ir žetonai turi skirtingą apsaugą. „SoFi“ produkto atskleidime sakoma, kad „SoFiUSD“ nėra užstatas, jam trūksta FDIC ir SIPC draudimo, todėl jis gali vėluoti, sutrikti arba visam laikui prarasti. Išmokėjimas į banko sąskaitą gali būti naudingas būtent todėl, kad prekybininkas gali gauti dolerių neprisiimdamas šios žetonų turėtojo rizikos.
Rezervinės sąlygos prideda dar vieną skirtumą. „SoFi“ rugsėjo mėnesio leidime žetono atsargos apibūdinamos kaip grynieji pinigai. Emitento sąlygos taip pat leidžia naudoti grynųjų pinigų ekvivalentus ir kitas teisiškai leidžiamas likvidžias priemones, kurių sudėtis ne visada žadama. Leidime aprašoma paramos politika, tačiau nepateikiamas rezervų paskirstymas tam tikru momentu.
Šios sąlygos taip pat neleidžia žmonėms ir subjektams, esantiems, gyvenantiems JK arba Europos ekonominės erdvės įstatymams, įsigyti, laikyti, perduoti ar naudoti SOFID. Žetonų tinkamumui ir įprastam kortelių priėmimui taikomos skirtingos taisyklės. Šis apribojimas yra susijęs su simboliniu dalyvavimu; jis nenustato draudimo tose rinkose pirkti kortele.
Mastelį, kurį tinklai iš tikrųjų gali parodyti
„Mastercard“ birželį pristatė platesnį atsiskaitymų meniu: reguliuojamos stabilios monetos kartu su papildomomis „fiat“ laiko parinktimis. Jame teigiama, kad USDC palaikė ankstyvą atsiskaitymą grandinėje tam tikrose rinkose ir pavadino „Paxos“ išleistas monetas, RLUSD ir SoFiUSD, kad būtų galima planuoti palaikymą keliuose tinkluose. „SoFi“ pristatymas leidžia naudoti vieną banko išleistą monetą pagal šią platesnę strategiją. „Mastercard“ neatskleidė galimos kiekvieno žetono srauto dalies arba teigė, kad kiekvienas planuojamas susiejimas vyksta tiesiogiai.
„Visa“ siūlo atskirą masto matą. Rugsėjo 8 d. buvo pranešta, kad atsiskaitymų stabiliomis monetomis apimtys neseniai viršijo 20 mlrd. USD metinę normą. Pranešama važiavimo norma seka stabilių monetų atsiskaitymo veiklą. „SoFi“ prognozuojamas skaičius apima būsimą metinį kortelių programos apimtį po perkėlimo, todėl šie du skaičiai negali įvertinti dabartinių tinklų atsiskaitymų stabiliomis monetomis apimčių.
„SoFi“ ir „Mastercard“ perkėlė vardinę banko išleistą stabilią monetą iš siūlomos atsiskaitymo kortele galimybės į gyvą. Kitas įrodymas, patvirtinantis platesnę jo pasekmę, yra faktinė žetonų apmokėjimo apimtis, išorinių prekybininkų priėmimas ir išmatuota prieiga prie išleistų grynųjų pinigų. Kol šie rezultatai nebus atskleisti, darbo maršrutas yra aiškesnis nei jo komercinis mastas.