Kodėl Fed balansas jums meluoja apie kitą Bitcoin mitingą
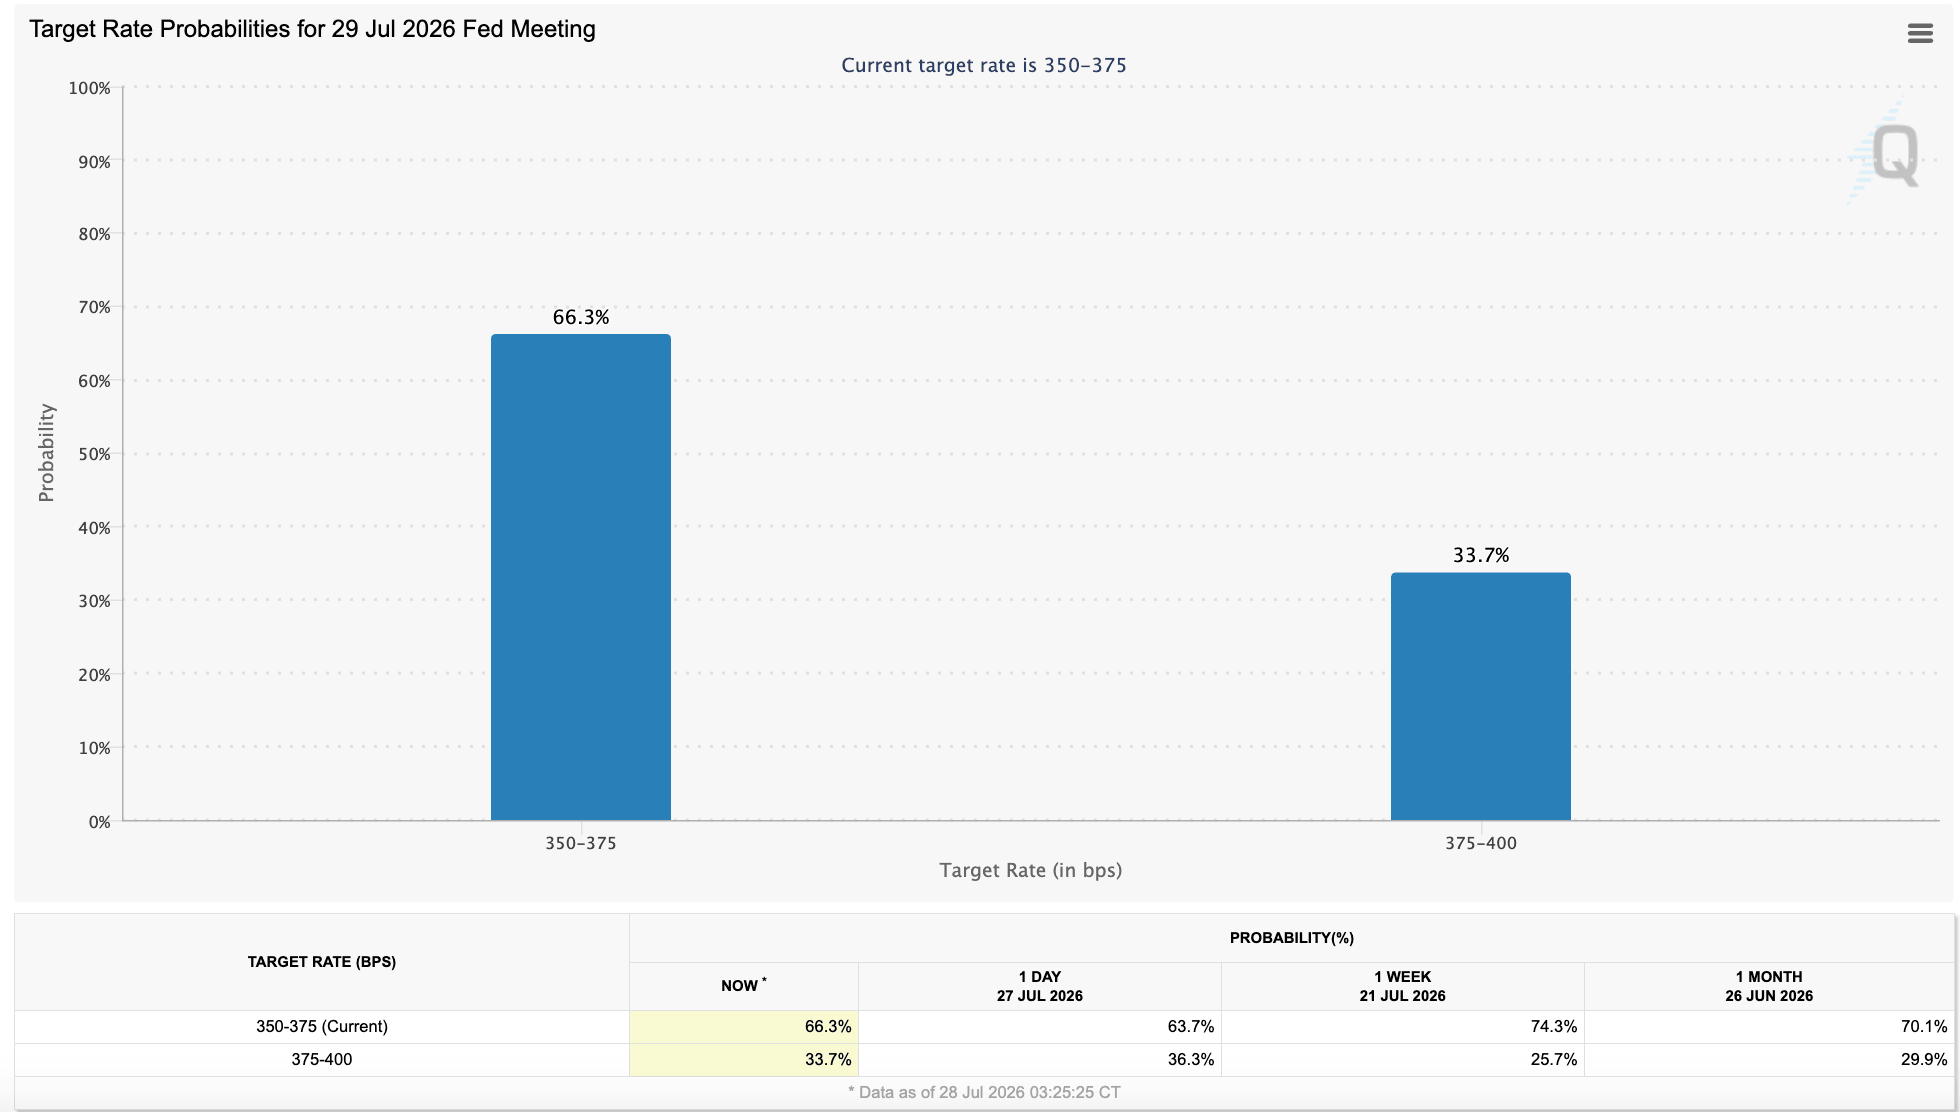
Rugsėjo 16 d. Federalinis rezervų bankas sugriežtino trumpalaikę pinigų politiką, palikdamas atsargų valdymo priemonių rinkinį. Federalinis atvirosios rinkos komitetas ketvirtadaliu padidino federalinių fondų tikslinį diapazoną iki 3,75–4,00% ir tęsė savo politiką palaikyti pakankamai bankų atsargų.
Pridedama įgyvendinimo direktyva nustatė 3,90 proc. palūkanų normą, mokamą už atsargų likučius, įsigaliojusią rugsėjo 17 d. Ji taip pat išlaikė sąlyginę teisę Niujorko Fed prekybos skyriui pirkti iždo vekselius ir, jei reikia, kitus iždo obligacijas, o ne daugiau kaip trejus metus išlaikyti pakankamai rezervų.
Kiekvienas veiksmas atlieka atskirą funkciją. Didesnis administruojamas tarifas perduoda griežtesnį tikslinį diapazoną, o rezervų valdymo institucija palaiko operacinę sistemą, naudojamą vienos nakties įkainiams kontroliuoti. Bitcoin likvidumas priklauso nuo to, kaip ši politika pasiekia finansų rinkas, ne tik FED balanso dydį.
Kuo rezervinė santechnika skiriasi nuo QE
QE yra sukurta siekiant palengvinti pinigų politiką. Paprastai perkami didelio masto ilgesnės trukmės iždiniai vertybiniai popieriai ir agentūrų hipoteka garantuoti vertybiniai popieriai, kad pašalintų trukmės riziką iš privačių portfelių, sumažintų ilgalaikes palūkanų normas ir sušvelnintų platesnes finansines sąlygas.
Rezervų valdymo pirkimai arba RMP turi siauresnį tikslą. Jie prideda rezervų perkant vekselius ir kitus trumpalaikius iždo obligacijas, kad Fed galėtų įgyvendinti savo pasirinktą trumpalaikę kursą, kai pasikeičia valiuta, iždo likučiai ir kiti įsipareigojimai.
Pirmininko pavaduotojas Philipas Jeffersonas padarė šį skirtumą sausio mėn., apibūdindamas QE kaip stimuliavimo priemonę, kuri pašalina trukmės riziką, o RMP – kaip priemonę, leidžiančią išlaikyti didelius rezervus ir veiksmingą trumpalaikio kurso kontrolę. Niujorko FED rinkų vadovas Roberto Perli atskirai sakė, kad 2026 m. rezervų valdymo pirkimai buvo visiškai įtraukti į sąskaitas ir juos supriešino su ilgesnės trukmės pirkimais, kuriais buvo siekiama palengvinti finansines sąlygas.
Toks darbo pasidalijimas leidžia FED turtui didėti, o politikos pozicija griežtėja. Balanso kryptyje registruojami centrinio banko turto ir įsipareigojimų pokyčiai. Pirkinių tikslas, terminas ir perdavimas lemia, ką tie pakeitimai reiškia politikai.
Rugsėjo mėn. direktyva tęsė RVP sistemą, pradėtą 2025 m. gruodžio mėn., o Niujorko Fed teigia, kad mėnesio suma nėra iš anksto nustatyta. Pagal dabartinį jos veiklos grafiką rugsėjo 15–spalio d. RVP yra nulis. 14 laikotarpis. Į tvarkaraštį įtraukta apie 15,6 milijardo JAV dolerių iždo vekselių pirkimų, finansuojamų iš pagrindinių mokėjimų iš agentūros vertybinių popierių, tai yra reinvestavimo srautas, atskirtas nuo grynojo RMP pirkimo.
Prekybos skyrius išlaiko galimybę prireikus pridėti trumpus iždus. Jo paskelbtas tvarkaraštis rodo, kad šiuo metu RVP nepanaudojami pajėgumai, o tai smarkiai apriboja prašymus nedelsiant suleisti naujas atsargas.
Ankstesnės pirkimų sumos parodo, kodėl reikia rūpintis apskaita. Iki liepos 1 d. Fed pinigų politikos ataskaitoje teigiama, kad nuo sausio pradžios sistemos atvirosios rinkos sąskaita nupirko beveik 250 mlrd. USD iždo vekselių. Apie 160 milijardų dolerių buvo gauta iš RMP ir 90 milijardų dolerių iš agentūrų saugumo reinvesticijos. Per ataskaitos palyginimo laikotarpį visas FED turtas padidėjo 151 mlrd. USD, o atsargų likučiai padidėjo 54 mlrd. USD, nes pasikeitė ir kiti balanso straipsniai.
Naujausiame išankstiniame H.4.1 leidime rugsėjo 9 d. bendras turtas siekė 6,740619 trilijonus USD, ty 3,415 mlrd. USD daugiau nei praėjusią savaitę ir 134,657 mlrd. Šie skaičiai nustato balanso dydį ir kryptį. Vietoj to, QE klasifikacija įjungia programos tikslą ir sudėtį.
Ką paketas reiškia Bitcoin
Bitkoino rinkos sugėrė ketvirtadalio punkto palūkanų padidinimą kartu su nuolatine didelių atsargų sistema. Sistema skirta remti atsargų pasiūlą ir trumpųjų palūkanų kontrolę, o tikslinė norma ir palūkanos, mokamos už atsargų likučius, padidėjo.
Prieš sprendimą priimti pinigų rinkos rodmenys atitiko FED išlaikius vienos nakties palūkanų normų kontrolę. Rugsėjo 15 d. užtikrinto vienos nakties finansavimo norma buvo 3,64%, o efektyvi federalinių fondų palūkanų norma buvo 3,63%, artima tuometinei 3,65% palūkanų normai už atsargų likučius. Naktinis atvirkštinio atpirkimo sandoris buvo apie 0,7 mlrd. USD.
Šie finansavimo rodmenys padeda klasifikuoti rezervo politiką. Kriptovaliutos rinkos skaičiai rodo dabartinį kontekstą, o ne perdavimo įrodymus. „CryptoSlate“ Bitcoin rinkos duomenys parodė, kad turtas beveik 76 044 USD, o per 24 valandas padidėjo 0,13%, o „Farside Investors“ rugsėjo 15 d. užfiksavo 450,4 mln.
Būsimas balanso augimas pirmiausia turėtų būti vertinamas pagal pačią programą. Lemiamas įrodymas būtų jo paskelbtas tikslas, mastas ir termino sudėtis, taip pat tai, ar Niujorko Fed planuoja grynųjų atsargų valdymo pirkimus. Programa, skirta palengvinti politiką pašalinant didelę trukmės riziką, iš esmės skirtųsi nuo sąlyginių sąskaitų pirkimų, naudojamų dideliems rezervams išlaikyti.
Platesnis perdavimas vis dar svarbus Bitcoin. Įtikinantis likvidumo pagrindo atvejis sujungtų lengvesnes ilgalaikes finansines sąlygas su didesne kriptovaliutų paklausa. Bitcoin kainos ir ETF srautai gali atskleisti investuotojų reakciją, o Fed programos dizainas lemia, ar tinka QE etiketė.
Kol kas Rugsėjo 16-osios paketas yra griežtesnė pinigų politika, įgyvendinama per didelių rezervų sistemą. QE etiketė sutraukia dvi atskiras funkcijas į vieną balanso numerį ir pervertina tai, ką Fed pateikė Bitcoin.