Kodėl „Bitcoin“ buliai neturėtų supainioti mažėjančios dolerio atsargos dalies su centrinio banko pirkimu
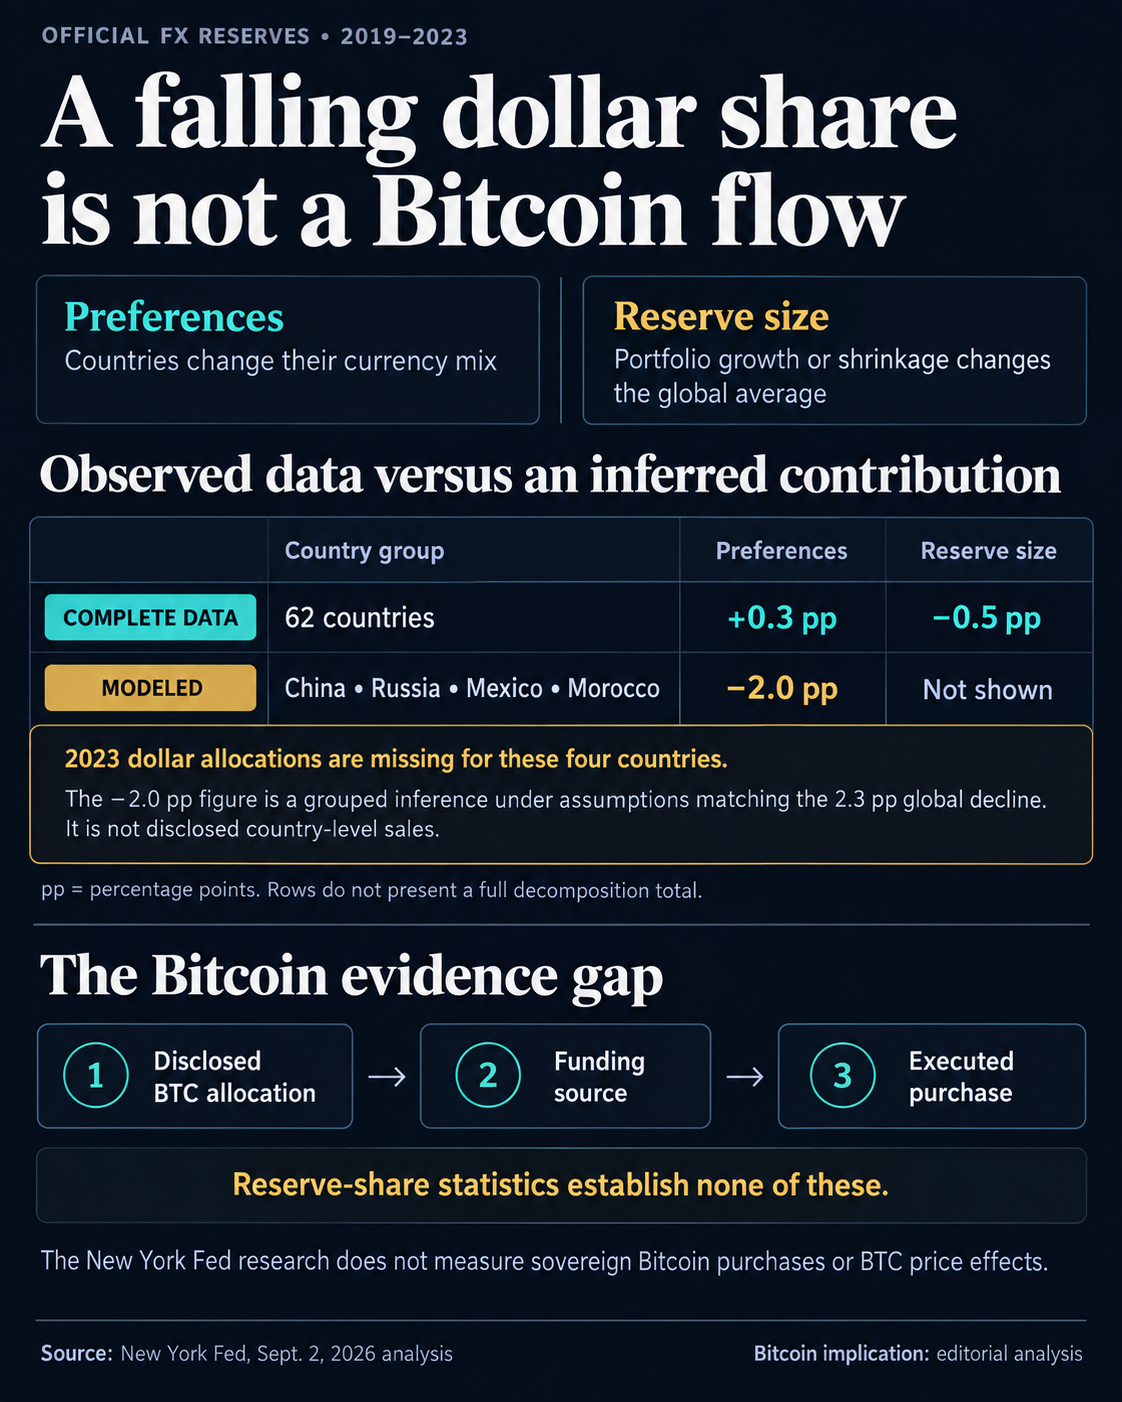
2026 m. rugsėjo 2 d. Niujorko FED tyrėjų atlikta analizė rodo, kaip keli dideli atsargų portfeliai gali sumažinti pasaulinę dolerio dalį be didelio dolerio atsitraukimo. Investuotojams, vertinantiems būsimą suverenią Bitcoin paklausą, skirtumas yra tarp besikeičiančio vidurkio ir investicinio sprendimo.
Linda S. Goldberg, Oliveris Hannaoui ir Sneha Parthasarathy praneša, kad pagal TVF COFER duomenis dolerio dalis pasaulinėse oficialiose užsienio valiutos atsargose sumažėjo nuo 64 % 2015 m. pabaigoje iki 56 % 2025 m. pabaigoje.
Jų šalies lygmens įrodymai rodo koncentruotus sprendimus ir rezervo dydžio pokyčius.
Šalys gali keisti savo portfelių valiutų derinį, „preferencijų“ kanalą. Arba jų bendrieji rezervai gali augti arba mažėti, pakeisdami jų svorį pasaulio vidurkiu.
Kai šalis, kurios paskirstymas mažesnis nei vidutinis doleris, kaupia atsargas, ji gali sumažinti pasaulinę dolerio dalį nesumažindama savo paskirstymo. Šveicarija tai padarė 2015–2019 m.: jos atsargų augimas sumažino bendrą dalį, net kai padidėjo jos pačios doleris.
Per tą laikotarpį 76 šalys turėjo išsamius pasekmių duomenis 79 šalyse. Jų pirmenybės ir rezervo dydžio įnašai sumažėjo atitinkamai 1,2 ir 1,5 procentinio punkto.
2019–2023 m. 62 šalys, turinčios išsamius duomenis, suteikė teigiamą 0,3 procentinio punkto lengvatas ir neigiamą 0,5 procentinio punkto atsargų dydžio pokyčius.
Kinijai, Rusijai, Meksikai ir Marokui trūko duomenų apie 2023 metų dolerių paskirstymą. Remdamiesi prielaidomis, atitinkančiomis stebėtą 2,3 procentinio punkto pasaulinį nuosmukį, mokslininkai padarė išvadą, kad tai grupei bendras neigiamas 2,0 procentinio punkto pirmenybės įnašas.
Bitcoin paskirstymui reikia savo įrodymų
Pagrindinėje personalo ataskaitoje 1087, paskelbtoje 2024 m. kovo mėn. ir peržiūrintoje 2026 m. vasario mėn., likvidumui užtikrinti reikalingi rezervai atskiriami nuo investicijų dalies, viršijančios tuos poreikius. Prekybos mokėjimai, skola užsienio valiuta ir valiutos stabilizavimas palaiko likvidžių atsargų poreikį.
Straipsnyje modeliuojama investicijų dalis naudojant trumpalaikę užsienio skolą arba trijų mėnesių importą kaip alternatyvias likvidumo poreikių priemones.
Diversifikacija yra labiau paplitusi, kai rezervai gali patenkinti tuos poreikius. Ankstesnis jo skaidymas apima 2015–2020 m., o platesnė šalių grupė – 1999–2023 m.
Skirtumas taip pat taikomas, kai centrinis bankas iš tikrųjų perka Bitcoin. 2025 m. lapkričio 13 d. Čekijos nacionalinis bankas paskelbė apie 1 mln. USD vertės skaitmeninio turto bandomąjį portfelį, įskaitant „Bitcoin“, dolerio stabilią monetą ir simbolinį indėlį, taip pat projekto dalį.
Suma apėmė visą portfelį, o pirkimas buvo aiškiai neįtrauktas į tarptautinius rezervus.
Taikant „Bitcoin“, rezervo tyrimas palaiko ribotą išvadą: diversifikavimas, viršijantis likvidumo poreikius, nenustato pinigų paskirties. Nė vienas Niujorko Fed šaltinis nematuoja suverenių Bitcoin pirkimų ir neįvertina Bitcoin kainos poveikio.
Suverenios Bitcoin paklausos bylai reikia atskirų įrodymų: atskleisto paskirstymo, jo finansavimo šaltinio ir įvykdytų pirkimų, atskiriant oficialius rezervus nuo jų nepriklausančių akcijų. Mažėjanti dolerio dalis to nepateikia.